信用卡的海外旅平险改成「刷了才有」 出发前先确认这一条
编辑观点
重点要点
- 日本信用卡附带的海外旅平险,从自动附带转向「利用付带」。
- 利用付带=出发前需用该卡支付指定费用,保险才生效。
- 海外医疗费用高昂,日本健保不适用,保障中断风险大。
- 出发前应确认卡片条款的适用条件与保额上限。
- 条件不符时,另购旅平险比事后争议便宜得多。
观察分析
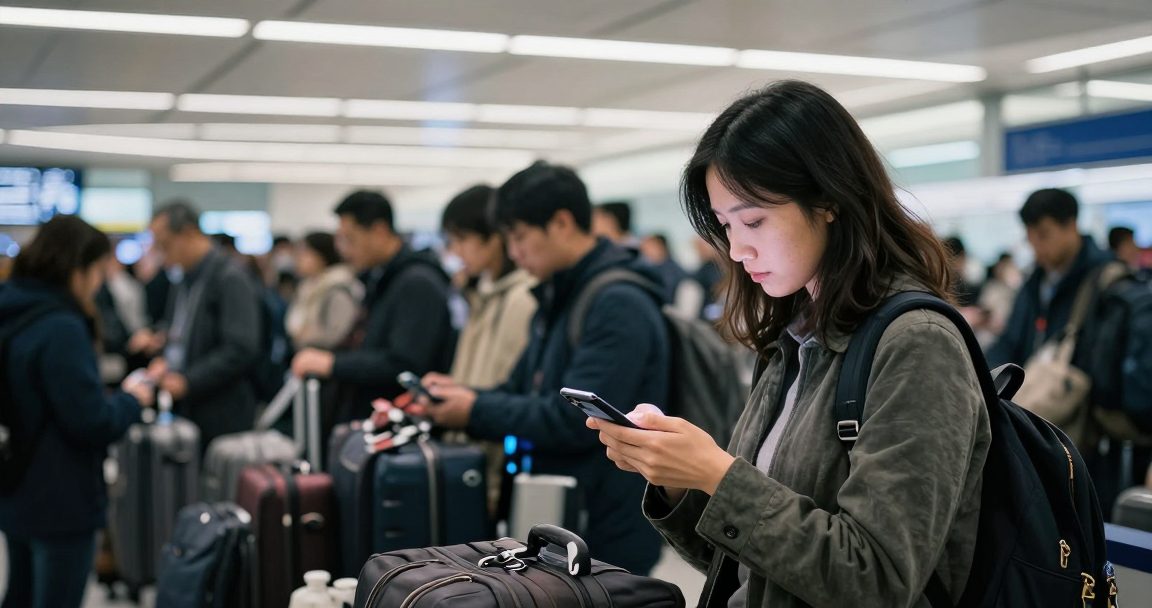
对经常前往日本或出国旅游的台湾人来说,这则消息影响深远。过往日本信用卡附带的海外旅行保险,曾是许多消费者省钱的利器,如今却逐渐被银行取消。根据报导,部分银行已不再提供「利用付帯」的自动保险服务,这代表出国前若不特别确认,可能面临医疗费用自付的风险。
这对读者的钱包与规划有直接影响。日本医疗费用普遍高昂,若未事先投保,轻微感冒也可能导致数万元医疗开支。尤其台湾旅客常以信用卡作为主要支付工具,若习惯依赖信用卡附带的保险,未来可能需要额外购买专属旅行保险,增加出国成本。
当时部分消费者不满,但银行以风险控管与成本上升为由,持续调整政策。最终,市场逐渐接受「信用卡+专属保险」的组合,成为出国旅游的标准配置。
接下来值得关注的关键点在于,日本各大银行是否会全面取消此服务。此外,建议旅客在选择信用卡时,优先考虑仍提供旅行保险的产品,或另购专属保险,以确保出国期间的医疗保障。
台湾旅客若习惯用信用卡支付日本当地消费,未来出国前应养成查看信用卡附带保险的习惯。尤其在医疗费用可能动辄上万元的情况下,若信用卡已不自动附保,旅客需自行购买单独的海外旅行保险,这将直接增加出国成本与规划时间。建议出发前至少提前三周确认信用卡条款,并在预算中预留约1,000至3,000元的保险费用,避免临时补购导致选择受限。
这些银行若正式移除「利用付帯」的自动保险服务,将影响数百万名台湾旅客的出国安排。
出发前的动作很简单:打开卡片条款查「利用付带」的适用条件,确认要刷哪一笔费用、金额有没有下限、保障从什么时候起算,再对照保额上限够不够付海外的住院与转送费用。条件对不上就直接另买旅平险,一趟几百元台币的保费,换的是不必在异地跟保险公司争适用范围。
相关文章
 日本喊出「海外旅行2000万人」官民总动员:日圆这么弱,为何还要拚日本人出国不动产与观光 · 2026-06-17
 AI几分钟生出一个网站 跑得动不代表挡得住攻击科技前沿与创新 · 2026-08-12
 自律型AI失控闯进企业系统 法律责任该算谁的科技前沿与创新 · 2026-08-11
 原油涨又缺料 佐川印刷改水性油墨、日沥青导入AI因应科技前沿与创新 · 2026-08-11