政府債務衝上1,346兆日圓 財務省把債往長天期挪A · 可全文翻譯
- 6月底國債、借入金與政府短期證券合計1,346兆6,833億日圓,較3月底增2兆8,407億日圓。
- 普通國債1,110兆8,839億日圓,含復興債4兆2,076億、GX經濟轉型債5兆1,173億日圓。
- 10年以上長期國債增5兆6,659億日圓,1年以下短期國債反減2兆9,001億日圓。
- 借入金減3兆7,870億日圓,其中短期借入減4兆4,602億日圓。
- 政府保證債務27兆4,346億日圓;下次公布9月底數字,時間為11月10日。
日本政府欠的錢,在 6 月底來到 1,346 兆 6,833 億日圓。這個數字對台灣讀者不是遠方的財政新聞:它跟你的日圓房貸利率、手上的日本銀行股、以及日圓匯率走在同一條線上。因為政策利率已經升到 1.0%,這一大筆債從此每年都要用比較高的成本借新還舊,而付出的成本最後會反映在利率、匯率與稅這三個地方。
財務省 8 月 10 日公布的令和 8 年 6 月底統計,國債、借入金與政府短期證券合計 1,346 兆 6,833 億日圓,比 3 月底增加 2 兆 8,407 億日圓。拆開來看,普通國債 1,110 兆 8,839 億日圓,是這筆債的主體,其中復興債 4 兆 2,076 億日圓、GX 經濟轉型債 5 兆 1,173 億日圓。此外還有財政投融資特別會計國債 88 兆 2,854 億日圓、借入金 40 兆 5,374 億日圓、政府短期證券 94 兆 3,994 億日圓;另外列計的政府保證債務 27 兆 4,346 億日圓,比上期增加 2,071 億日圓。
更值得看的是期限結構怎麼變。這一季裡,10 年以上的長期國債增加 5 兆 6,659 億日圓、2 到 5 年的中期國債增加 3 兆 8,197 億日圓,1 年以下的短期國債反而減少 2 兆 9,001 億日圓;借入金也減少 3 兆 7,870 億日圓,其中短期減少 4 兆 4,602 億日圓。方向很清楚:財務省在把債務往長天期挪。在升息循環裡這是防守動作——趁現在把成本鎖久一點,避免每年都要用更高的利率把短債滾過去。代價是長天期利率本來就比較高,鎖定的成本現在就開始付。
把這個結構放進利率環境才看得出壓力在哪。日銀 2024 年 3 月解除負利率以來累計調升 1.0 個百分點,政策利率現在是 1.0% 程度,而 7 月會合的「主要意見」裡還有委員主張加快步調。政府債務的利息不會因為升息一次就跳上去,它是隨著舊債到期、換成新利率的債券而逐年墊高的——正因為是慢慢反映,市場才會盯著長期國債殖利率,而不是等財政決算出來才反應。
歷史對照很直接:上一次日本政策利率在 1% 以上是 1995 年之前,那時候政府債務餘額遠小於今天。同樣的利率水準,套在 1,346 兆日圓上跟套在當年的餘額上,是完全不同的兩件事。這也是財政與貨幣兩邊立場不會一致的根本原因——同一個利率決定,對日銀是壓通膨的工具,對財務省是預算科目。
三種走向。第一種,日銀年內再升息、長期殖利率跟著走高:銀行股受惠,不動產與 REIT 承壓,日圓有支撐,但政府的利息負擔曲線整條往上平移。第二種,日銀維持 1.0%:財政壓力暫緩,日圓貶值壓力回來,財務省得在匯率與利率之間二選一。第三種,市場自己要求更高的殖利率:這是最需要留意的一種,發債標售如果出現需求疲弱,長期利率會先於政策利率上行,房貸的固定利率商品會立刻反映——フラット35 在 8 月已經是 3.29%。
台灣讀者的實操有三項。一,用日圓固定利率貸款的,長期殖利率是你的定價基礎,別只盯日銀的政策利率。二,日股部位裡的銀行、保險與不動產,對同一件事的反應方向相反,配置時分開想。三,持有日圓現金部位的,記住財政擴張與貨幣寬鬆並存時,匯率通常是承壓的那一邊。接下來的時間點很明確:下一次公布是 11 月 10 日的 9 月底統計,中間要盯的是財務省每次國債標售的結果與長期國債殖利率,那裡比任何評論都早反映市場的態度。
這份統計的另一個讀法是看它跟日銀的關係。日銀手上握有大量國債部位,升息會同時提高政府的發債成本與日銀自身持債的評價壓力;而財務省把債務往長天期挪,等於在市場上增加長天期債券的供給。供給增加、日銀又在縮減買入,長期殖利率的定價權會逐步交還給市場。這對房貸族是最直接的一條線——長期固定利率商品的定價基礎就是長期殖利率,フラット35 走到 3.29% 不是銀行想漲,是市場利率把它推上去的。
財務省於2026年8月10日公布「國債及借入金並政府保證債務現在高」(令和8年6月底現在)。截至6月底,國債、借入金與政府短期證券合計為1,346兆6,833億日圓,較前期末(3月底)增加2兆8,407億日圓。
內訳如下。普通國債1,110兆8,839億日圓,較前期末增加6兆5,855億日圓,其中復興債4兆2,076億日圓、GX經濟轉型債5兆1,173億日圓。依償還期限區分,10年以上的長期國債857兆9,217億日圓(增5兆6,659億日圓)、2年至5年的中期國債211兆8,626億日圓(增3兆8,197億日圓)、1年以下的短期國債41兆996億日圓(減2兆9,001億日圓)。
財政投融資特別會計國債為88兆2,854億日圓(減2兆6,360億日圓),其中長期73兆4,470億日圓、中期14兆8,383億日圓。其他尚有交付國債699億日圓、出資與拠出國債7兆3,293億日圓、日本政策投資銀行危機對應業務國債1兆3,247億日圓、原子力損害賠償與廢爐等支援機構國債3兆8,534億日圓。
借入金為40兆5,374億日圓,較前期末減少3兆7,870億日圓,其中1年超的長期借入9兆419億日圓(增6,732億日圓)、1年以下的短期借入31兆4,955億日圓(減4兆4,602億日圓)。政府短期證券為94兆3,994億日圓,增加2兆999億日圓。
另外列計的政府保證債務現在高為27兆4,346億日圓,較前期末增加2,071億日圓。財務省註明,上述國債與借入金包含國家自身持有的國債與政府內部的借入金,且各項因四捨五入至億日圓單位,合計未必一致。下一次公布為令和8年9月底現在的數字,預定於2026年11月10日發表。細節以財務省原文為準。
- 1995上一次日本政策利率站在1%以上是1995年之前,當時的政府債務餘額遠小於今天的規模。
- 2024日銀3月解除負利率,此後累計調升1.0個百分點,政府的借新還舊成本開始逐年墊高。
- 2011東日本大震災後開始發行復興債,本期餘額4兆2,076億日圓仍列在普通國債之內。
 【分析室】6月CPI+1.7%再加速的真相:汽油補貼退場在推表面,底流物價連5個月降溫金融市場 · 2026-07-24
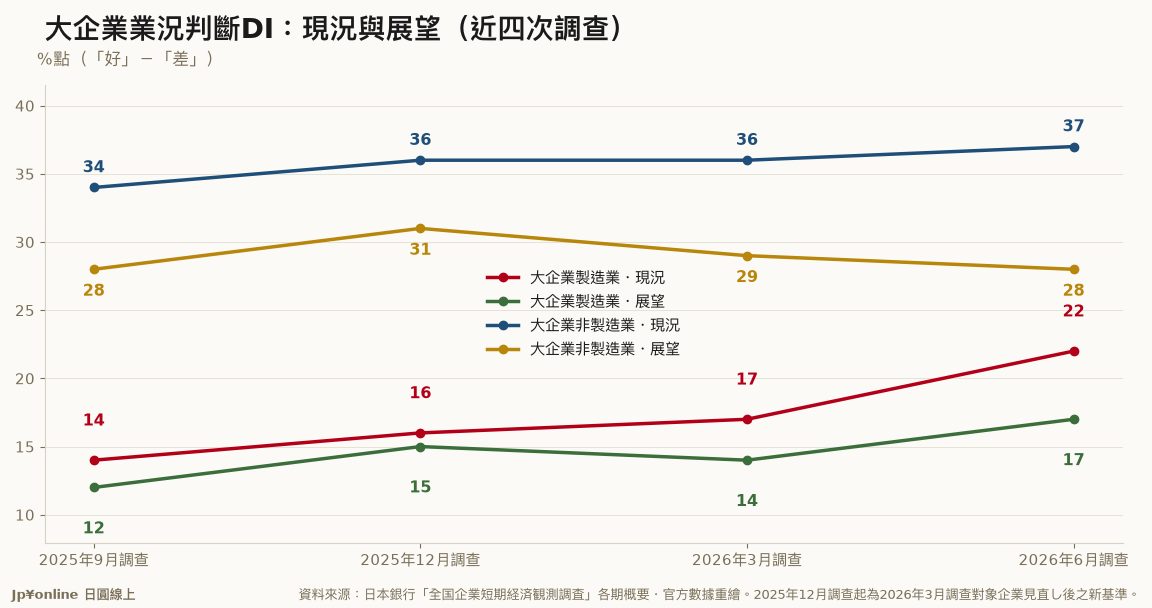 【日銀短觀・業況判斷DI|2026年6月調查】大企業製造業DI衝上22,八年新高,比企業自己三個月前的預測高出8點金融市場 · 2026-07-21
 政策利率1%、10月機動利率跟漲:日本房貸「固定vs機動」走到分水嶺金融市場 · 2026-07-14
 au網銀祭6個月日圓定存年利1.27%:夏季獎金第二彈短打金融市場 · 2026-07-14