美通膨率3.4% 升幅連兩月收窄、升息預期降溫
編輯觀點
重點要點
- 7月美國消費者物價指數較去年同期上漲3.4%
- 連續兩月增速放緩
- 市場對聯邦準備制度理事會提前升息的預期降低
觀察分析
美國 7 月的消費者物價指數年增 3.4%,漲幅比前一個月低,而且是連續兩個月縮小,金融市場對聯準會提早升息的預期因此稍微降溫。這則數字看起來離台灣很遠,實際上它是日圓、台股與新台幣共同的上游變數——美國的利率預期一動,資金的流向就跟著動。
先把「漲幅縮小」與「物價下降」分清楚。3.4% 是物價比去年同期高出來的幅度,縮小的意思是漲得比較慢,不是東西變便宜了。這個區別對消費者的體感很重要:帳面上通膨降溫,貨架上的價格還是在高點。市場真正在意的,是這個趨勢能不能撐住聯準會不必再升息的判斷。
對日圓與赴日消費的影響最直接。美日利差是這幾年日圓弱勢最主要的推力,當市場預期美國不再提早升息,利差擴大的壓力就減輕,日圓的下行力道會跟著鬆一點。持有日本資產、或準備換日圓的台灣讀者,這條線比任何一則匯率新聞都值得追。
接下來盯三件事:物價漲幅縮小的趨勢會不會延續、聯準會的態度有沒有跟著轉向、以及資金在美元與其他貨幣之間的流向有沒有變化。單月的數據會被季節與能源價格干擾,連續的方向才有意義;在方向確立之前,用一次數據去調整整個資產配置,風險比看起來大。
對台股與新台幣,這條線的傳導路徑也很直接。美國升息預期降溫時,資金留在美元的誘因下降,新興市場與亞洲股市通常先受惠,外資買賣超與匯率同時轉向的機率會提高。看盤的人與其猜聯準會的下一步,不如追蹤這兩個指標有沒有同向移動——它們才是資金真的動起來的證據。
歷史上的今天(主題相關)
- 日本零售業近年持續調整店型
- 全球金融市場對經濟數據反應敏感
相關文章
 智利5月CPI月增0.2%:通膨減速,但外部因素仍讓央行不敢鬆手總體經濟與政策 · 2026-06-09
 印度央行維持利率不變,GDP成長預測上修但態度謹慎金融市場 · 2026-08-10
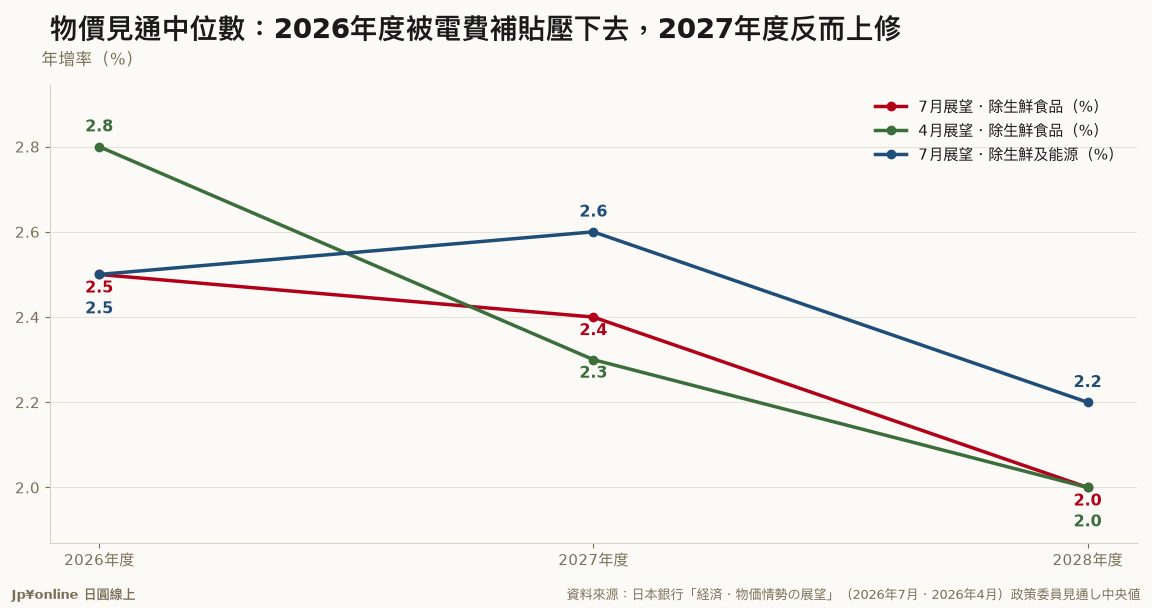 【日銀展望報告|2026年7月】2026年度物價中位數從2.8%下修到2.5%——但下修的是電費補貼,剔除能源後幾乎沒動金融市場 · 2026-08-10
 財務省公布第487回2年期國債發行條件金融市場 · 2026-07-31