【日銀展望報告|2026年7月】2026年度物價中位數從2.8%下修到2.5%——但下修的是電費補貼,剔除能源後幾乎沒動A · 可全文翻譯
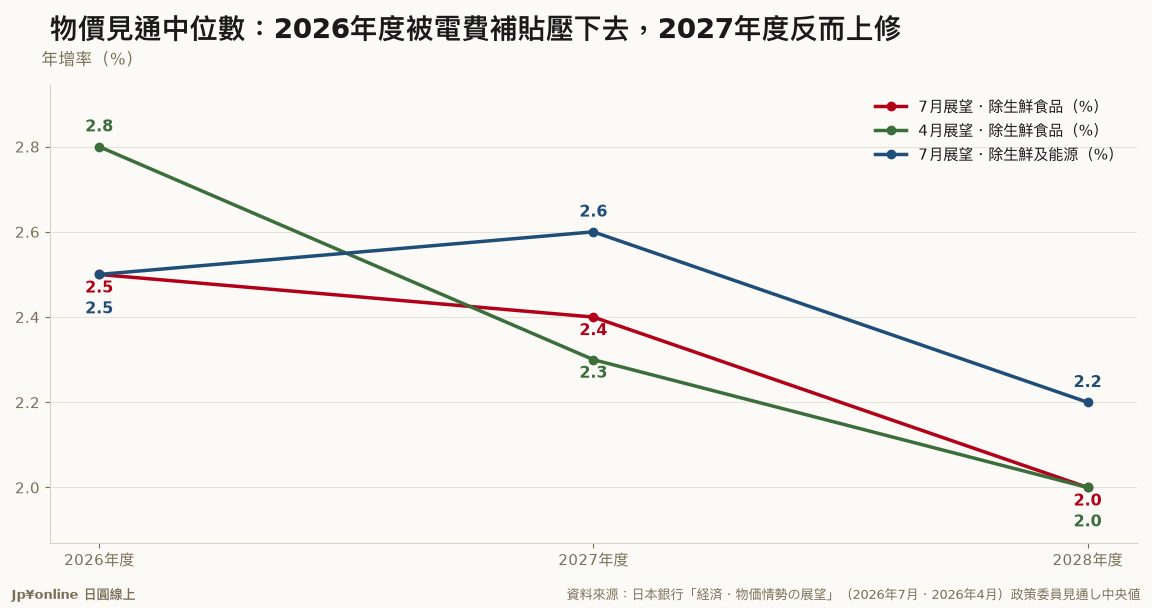
- 本站自本期起固定追蹤日銀展望報告的政策委員預測中位數這條線;本期以報告內建的「4月時點見通し」作為對照基準。
- 2026年度消費者物價(除生鮮食品)中位數+2.5%,較4月時點的+2.8%下修0.3個百分點;日銀點名原因是政府夏季的電費・瓦斯費負擔緩和政策。
- 剔除能源後的口徑幾乎沒動:2026年度+2.5%(4月+2.6%)、2027年度+2.6%(4月+2.6%)、2028年度+2.2%(4月+2.2%)——基調判斷沒有改變。
- 2027年度的除生鮮食品中位數反而從+2.3%上修到+2.4%;實質GDP中位數2026年度從+0.5%上修到+0.6%、2027年度從+0.7%上修到+0.8%。
- 風險評估不對稱:經濟見通し大致平衡,物價見通し則明示「上行風險較大」,並直指基調物價有超過2%目標而上行的風險。
日本銀行在7月31日與利率決定同時公表了「經濟・物價情勢的展望」。這條線是本站自本期起固定追蹤的系列,沒有上一期紀錄可以接續,因此本期以報告自己附上的「4月時點見通し」當作對照基準;下一期(預定10月會合)起,就會用本期這組數字接續。
先看最搶眼的那格:2026年度消費者物價(除生鮮食品)的政策委員預測中位數,從4月的+2.8%下修到+2.5%,一口氣少了0.3個百分點。但這不是日銀改變了對物價的看法。報告在「與前次見通し的比較」那段講得很直白,下修來自政府夏季的能源負擔緩和政策(電費・瓦斯費),是把價格暫時壓下去的政策效果。
驗證的方法是看剔除能源的那一欄:2026年度+2.5%(4月+2.6%)、2027年度+2.6%(4月+2.6%)、2028年度+2.2%(4月+2.2%)——三年幾乎原封不動。日銀對基調物價的判斷沒有變,變的只是頭條數字上被補貼壓掉的那一塊。而且2027年度的除生鮮食品中位數還從+2.3%上修到+2.4%,等於承認補貼退場後價格會補回來。
成長率那一側是往上的:實質GDP中位數2026年度從+0.5%上修到+0.6%、2027年度從+0.7%上修到+0.8%、2028年度維持+0.8%。報告把AI相關需求的增加列為支撐,原油價格上漲則是下壓因素;原油前提是杜拜原油每桶80美元起算,到展望期末降到70美元左右。
最該記住的是風險評估的不對稱:經濟見通しの風險「大致平衡」,物價見通し則寫明「上行風險較大」,並直指基調物價有超過2%目標往上跑的風險。把這句話跟同一天的利率決定(維持1.0%、高田委員主張1.25%)擺在一起,日銀留下的訊息很清楚——按兵不動是為了看清上次升息的效果,不是升息循環結束。
對比基準的說明:本期沒有上一期系列紀錄,故以報告內建的4月時點見通し作為對上期比較;去年同期與疫前同期的政策委員見通し不在本報告的公表表格內,本文不作推估。
本條系列線自本期起固定追蹤,下一期預定為2026年10月會合的展望報告。
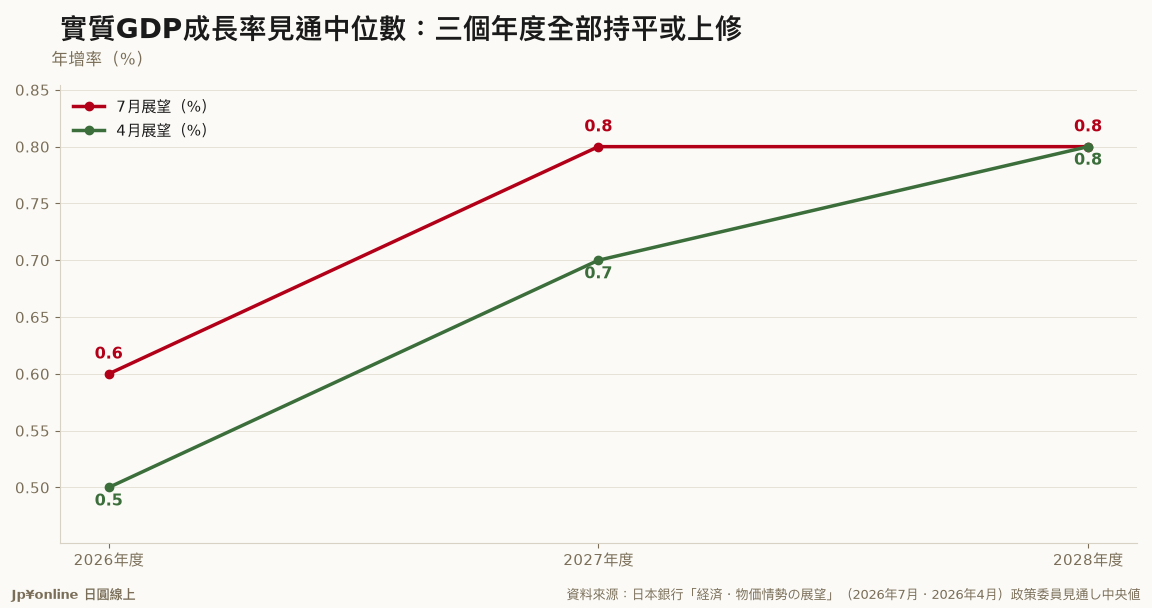
以下為日本銀行「経済・物価情勢の展望(2026年7月)【基本的見解】」開頭「<概要>」全文翻譯,以及卷末「2026~2028年度の政策委員の大勢見通し」表格的數值。
【概要】 ・展望日本經濟的未來,2026年度方面,雖然受中東情勢影響、春季以後的原油價格上漲構成下壓因素,但全球AI相關需求的增加,加上政府各項施策與寬鬆的金融環境等支撐經濟,日本經濟在增速縮小的同時,仍可望持續緩慢成長。2027年度以後,原油高的負面影響減弱,由所得往支出的正向循環機制逐步增強,日本經濟的成長率可望緩緩提高。 ・展望物價,消費者物價(除生鮮食品)的前年比,在把薪資上漲轉嫁到售價的動向持續之下,既往的原油價格上漲將以能源與商品為中心推升價格;此外,全球AI相關需求增加帶動的半導體價格等上漲,以及近來的日圓貶值使耐久財等價格上升,因此預計2026年度後半以後,漲幅將提高到明顯超過2%的水準。其後,在展望期間的後半,隨著原油高的影響減弱,漲幅將往2%程度收斂。此期間,在人手不足感強烈的狀況持續下,薪資與物價相互參照而緩慢上升的機制得以維持,中長期預期物價上漲率可望上升。在此之下,消費者物價的基調性上漲率預計將逐步提高,2026年度後半至2027年度將達到與「物價穩定目標」大致相符的水準,其後亦維持同等程度。 ・與前次見通し相比,成長率大致不變。消費者物價(除生鮮食品)的前年比,受政府夏季能源負擔緩和政策(電費・瓦斯費)效果等影響,2026年度為下修。 ・風險因素雖多,當前特別需要注視中東情勢對金融・匯率市場與日本經濟・物價的影響。此外,也須留意全球AI相關需求的動向以及今後匯率變動對日本經濟・物價的影響。 ・就風險平衡而言,經濟見通し大致平衡;消費者物價見通し則是上行風險較大。就基調性物價上漲率而言,考量企業的薪資・價格設定行為趨於積極、中長期預期物價上漲率持續上升等因素,存在超過2%「物價穩定目標」而上行的風險。為避免此類風險顯現後對其後的經濟造成不良影響,必須充分留意。
【2026~2028年度 政策委員大勢見通し(對前年度比、%;<>內為中位數)】 ・2026年度:實質GDP+0.6~+0.7<+0.6>、消費者物價(除生鮮食品)+2.3~+2.7<+2.5>、(參考)除生鮮食品・能源+2.3~+2.6<+2.5>。 4月時點見通し:實質GDP+0.4~+0.7<+0.5>、除生鮮食品+2.8~+3.0<+2.8>、除生鮮食品・能源+2.5~+2.7<+2.6>。 ・2027年度:實質GDP+0.7~+0.8<+0.8>、除生鮮食品+2.2~+2.5<+2.4>、除生鮮食品・能源+2.2~+2.7<+2.6>。 4月時點見通し:實質GDP+0.6~+0.8<+0.7>、除生鮮食品+2.3~+2.4<+2.3>、除生鮮食品・能源+2.6~+2.7<+2.6>。 ・2028年度:實質GDP+0.7~+0.8<+0.8>、除生鮮食品+2.0~+2.2<+2.0>、除生鮮食品・能源+2.1~+2.3<+2.2>。 4月時點見通し:實質GDP+0.7~+0.8<+0.8>、除生鮮食品+2.0~+2.2<+2.0>、除生鮮食品・能源+2.1~+2.4<+2.2>。 (註)「大勢見通し」是各政策委員認為最可能的見通し數值中,各去除一個最大值與最小值後以區間表示,其區間不代表含預測誤差的上下限。各政策委員以既已決定的政策為前提,並參考市場對未來政策運營的預期而作成。 (出處:日本銀行。原文連結見文末。) 原文:https://www.boj.or.jp/mopo/outlook/gor2607a.pdf
- 20131月,日銀導入2%「物價穩定目標」,展望報告的見通し自此以此為對照基準
- 20264月,展望報告的2026年度消費者物價(除生鮮食品)中位數為+2.8%
- 20267月31日,同一數字下修至+2.5%,日銀點名政府夏季能源負擔緩和政策為原因
- 20267月31日,2027年度除生鮮食品中位數自+2.3%上修至+2.4%,剔除能源口徑三年幾乎不變
 【分析室】6月CPI+1.7%再加速的真相:汽油補貼退場在推表面,底流物價連5個月降溫金融市場 · 2026-07-24
- 【月報】日本2月物價跌破2%、3年11個月來首見——但剝掉能源的底流還黏在+2.5%,別把補貼壓的減速讀成通膨退燒金融市場 · 2026-06-17
- 【月報】日本2月物價跌破2%、3年11個月來首見——但剝掉能源的底流還黏在+2.5%,別把補貼壓的減速讀成通膨退燒金融市場 · 2026-06-17
 【分析室】通膨退燒了嗎?日本4月核心物價降到+1.4%,日銀升息與你的日圓房貸怎麼走金融市場 · 2026-06-14