【日银展望报告|2026年7月】2026年度物价中位数从2.8%下修到2.5%——但下修的是电费补贴,剔除能源后几乎没动A · 可全文翻译
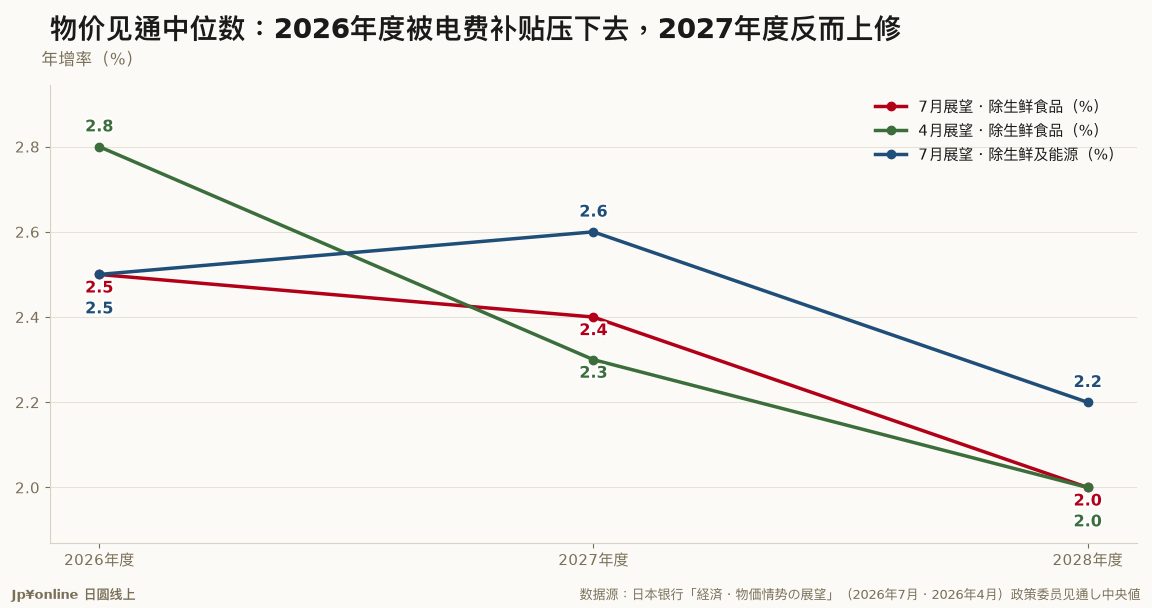
- 本站自本期起固定追踪日银展望报告的政策委员预测中位数这条线;本期以报告内置的「4月时点见通し」作为对照基准。
- 2026年度消费者物价(除生鲜食品)中位数+2.5%,较4月时点的+2.8%下修0.3个百分点;日银点名原因是政府夏季的电费・瓦斯费负担缓和政策。
- 剔除能源后的口径几乎没动:2026年度+2.5%(4月+2.6%)、2027年度+2.6%(4月+2.6%)、2028年度+2.2%(4月+2.2%)——基调判断没有改变。
- 2027年度的除生鲜食品中位数反而从+2.3%上修到+2.4%;实质GDP中位数2026年度从+0.5%上修到+0.6%、2027年度从+0.7%上修到+0.8%。
- 风险评估不对称:经济见通し大致平衡,物价见通し则明示「上行风险较大」,并直指基调物价有超过2%目标而上行的风险。
日本银行在7月31日与利率决定同时公表了「经济・物价情势的展望」。这条线是本站自本期起固定追踪的系列,没有上一期纪录可以接续,因此本期以报告自己附上的「4月时点见通し」当作对照基准;下一期(预定10月会合)起,就会用本期这组数字接续。
先看最抢眼的那格:2026年度消费者物价(除生鲜食品)的政策委员预测中位数,从4月的+2.8%下修到+2.5%,一口气少了0.3个百分点。但这不是日银改变了对物价的看法。报告在「与前次见通し的比较」那段讲得很直白,下修来自政府夏季的能源负担缓和政策(电费・瓦斯费),是把价格暂时压下去的政策效果。
验证的方法是看剔除能源的那一栏:2026年度+2.5%(4月+2.6%)、2027年度+2.6%(4月+2.6%)、2028年度+2.2%(4月+2.2%)——三年几乎原封不动。日银对基调物价的判断没有变,变的只是头条数字上被补贴压掉的那一块。而且2027年度的除生鲜食品中位数还从+2.3%上修到+2.4%,等于承认补贴退场后价格会补回来。
成长率那一侧是往上的:实质GDP中位数2026年度从+0.5%上修到+0.6%、2027年度从+0.7%上修到+0.8%、2028年度维持+0.8%。报告把AI相关需求的增加列为支撑,原油价格上涨则是下压因素;原油前提是杜拜原油每桶80美元起算,到展望期末降到70美元左右。
最该记住的是风险评估的不对称:经济见通しの风险「大致平衡」,物价见通し则写明「上行风险较大」,并直指基调物价有超过2%目标往上跑的风险。把这句话跟同一天的利率决定(维持1.0%、高田委员主张1.25%)摆在一起,日银留下的消息很清楚——按兵不动是为了看清上次升息的效果,不是升息循环结束。
对比基准的说明:本期没有上一期系列纪录,故以报告内置的4月时点见通し作为对上期比较;去年同期与疫前同期的政策委员见通し不在本报告的公表表格内,本文不作推估。
本条系列线自本期起固定追踪,下一期预定为2026年10月会合的展望报告。
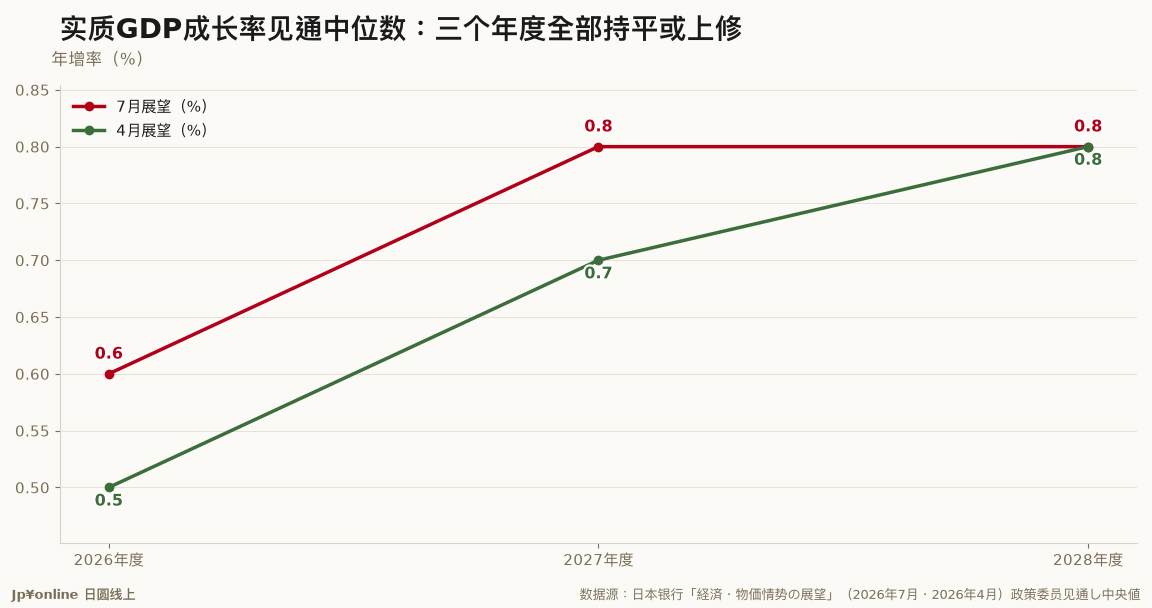
以下为日本银行「経済・物価情势の展望(2026年7月)【基本的见解】」开头「<概要>」全文翻译,以及卷末「2026~2028年度の政策委员の大势见通し」表格的数值。
【概要】 ・展望日本经济的未来,2026年度方面,虽然受中东情势影响、春季以后的原油价格上涨构成下压因素,但全球AI相关需求的增加,加上政府各项施策与宽松的金融环境等支撑经济,日本经济在增速缩小的同时,仍可望持续缓慢成长。2027年度以后,原油高的负面影响减弱,由所得往支出的正向循环机制逐步增强,日本经济的成长率可望缓缓提高。 ・展望物价,消费者物价(除生鲜食品)的前年比,在把薪资上涨转嫁到售价的动向持续之下,既往的原油价格上涨将以能源与商品为中心推升价格;此外,全球AI相关需求增加带动的半导体价格等上涨,以及近来的日圆贬值使耐久财等价格上升,因此预计2026年度后半以后,涨幅将提高到明显超过2%的水准。其后,在展望期间的后半,随着原油高的影响减弱,涨幅将往2%程度收敛。此期间,在人手不足感强烈的状况持续下,薪资与物价相互参照而缓慢上升的机制得以维持,中长期预期物价上涨率可望上升。在此之下,消费者物价的基调性上涨率预计将逐步提高,2026年度后半至2027年度将达到与「物价稳定目标」大致相符的水准,其后亦维持同等程度。 ・与前次见通し相比,成长率大致不变。消费者物价(除生鲜食品)的前年比,受政府夏季能源负担缓和政策(电费・瓦斯费)效果等影响,2026年度为下修。 ・风险因素虽多,当前特别需要注视中东情势对金融・汇率市场与日本经济・物价的影响。此外,也须留意全球AI相关需求的动向以及今后汇率变动对日本经济・物价的影响。 ・就风险平衡而言,经济见通し大致平衡;消费者物价见通し则是上行风险较大。就基调性物价上涨率而言,考量企业的薪资・价格设置行为趋于积极、中长期预期物价上涨率持续上升等因素,存在超过2%「物价稳定目标」而上行的风险。为避免此类风险显现后对其后的经济造成不良影响,必须充分留意。
【2026~2028年度 政策委员大势见通し(对前年度比、%;<>内为中位数)】 ・2026年度:实质GDP+0.6~+0.7<+0.6>、消费者物价(除生鲜食品)+2.3~+2.7<+2.5>、(参考)除生鲜食品・能源+2.3~+2.6<+2.5>。 4月时点见通し:实质GDP+0.4~+0.7<+0.5>、除生鲜食品+2.8~+3.0<+2.8>、除生鲜食品・能源+2.5~+2.7<+2.6>。 ・2027年度:实质GDP+0.7~+0.8<+0.8>、除生鲜食品+2.2~+2.5<+2.4>、除生鲜食品・能源+2.2~+2.7<+2.6>。 4月时点见通し:实质GDP+0.6~+0.8<+0.7>、除生鲜食品+2.3~+2.4<+2.3>、除生鲜食品・能源+2.6~+2.7<+2.6>。 ・2028年度:实质GDP+0.7~+0.8<+0.8>、除生鲜食品+2.0~+2.2<+2.0>、除生鲜食品・能源+2.1~+2.3<+2.2>。 4月时点见通し:实质GDP+0.7~+0.8<+0.8>、除生鲜食品+2.0~+2.2<+2.0>、除生鲜食品・能源+2.1~+2.4<+2.2>。 (注)「大势见通し」是各政策委员认为最可能的见通し数值中,各去除一个最大值与最小值后以区间表示,其区间不代表含预测误差的上下限。各政策委员以既已决定的政策为前提,并参考市场对未来政策运营的预期而作成。 (出处:日本银行。原文链接见文末。) 原文:https://www.boj.or.jp/mopo/outlook/gor2607a.pdf
- 20131月,日银导入2%「物价稳定目标」,展望报告的见通し自此以此为对照基准
- 20264月,展望报告的2026年度消费者物价(除生鲜食品)中位数为+2.8%
- 20267月31日,同一数字下修至+2.5%,日银点名政府夏季能源负担缓和政策为原因
- 20267月31日,2027年度除生鲜食品中位数自+2.3%上修至+2.4%,剔除能源口径三年几乎不变
 【分析室】6月CPI+1.7%再加速的真相:汽油补贴退场在推表面,底流物价连5个月降温金融市场 · 2026-07-24
- 【月报】日本2月物价跌破2%、3年11个月来首见——但剥掉能源的底流还黏在+2.5%,别把补贴压的减速读成通膨退烧金融市场 · 2026-06-17
- 【月报】日本2月物价跌破2%、3年11个月来首见——但剥掉能源的底流还黏在+2.5%,别把补贴压的减速读成通膨退烧金融市场 · 2026-06-17
 【分析室】通膨退烧了吗?日本4月内核物价降到+1.4%,日银升息与你的日圆房贷怎么走金融市场 · 2026-06-14