【日银政策决定|2026年7月会合】政策利率停在1.0%、8比1按兵不动;这次投反对票的高田委员嫌的是升太慢A · 可全文翻译
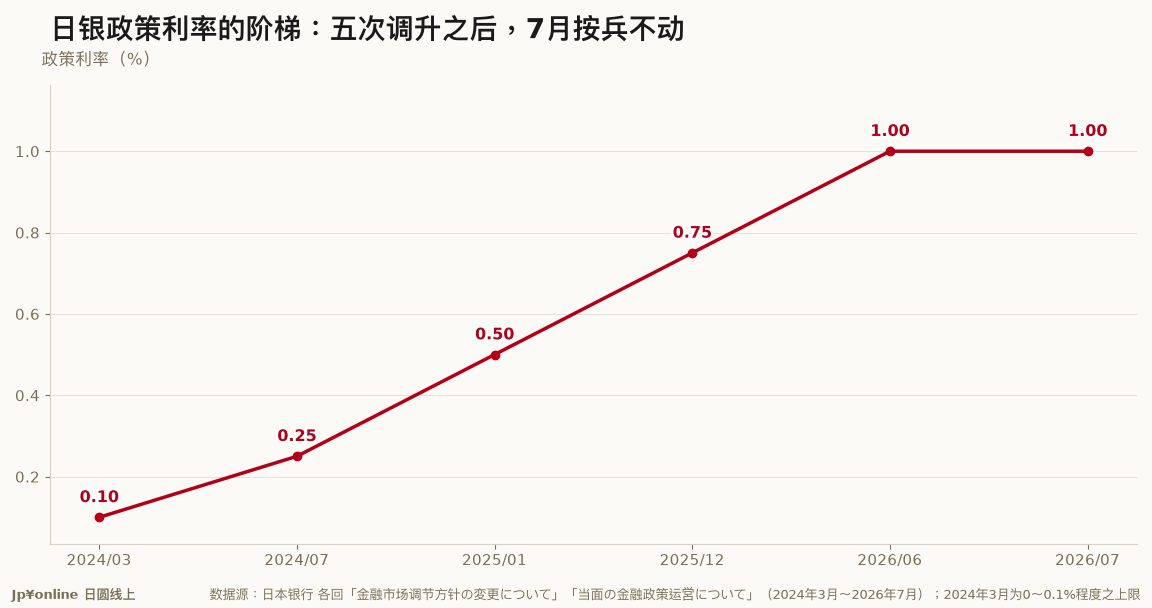
- 上期(6月15、16日会合)把无担保隔夜拆款利率诱导目标从0.75%调升到1.0%程度;本期(7月30、31日会合)维持1.0%程度不变,升幅0个百分点。
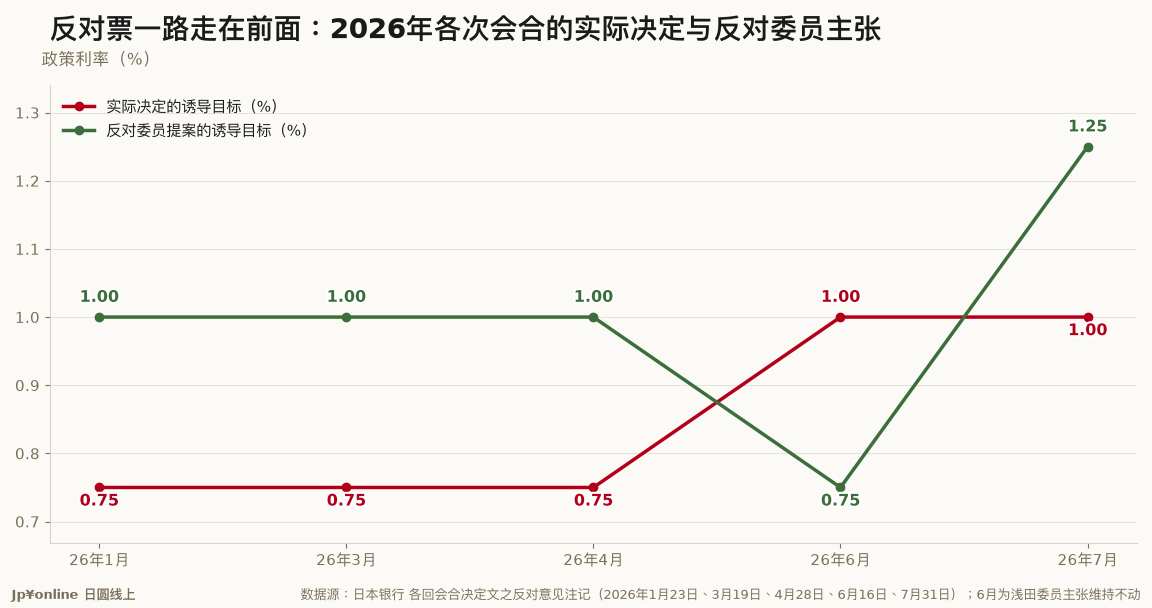
- 表决由上期的赞成7反对1变成赞成8反对1。反对的方向整个翻转:6月是浅田统一郎委员主张维持不动(嫌升太快),7月是高田创委员提出「引导至1.25%程度」的议案遭否决(嫌升太慢)。
- 2026年五次会合的反对票一路指向更高的利率:1月、3月各1票主张1.0%,4月扩大到3票主张1.0%,6月日银真的升到1.0%,7月标竿被拉到1.25%。
- 8月10日公表的「主な意见」给出按兵不动的理由——升息效果传导需一年到一年半,要先看清6月那次的影响;但同一份文档也有委员主张政策焦点已转为「避免基调物价进一步上行」、应加快调整步调。
- 下一个时间点:本次会合议事要旨预定2026年9月28日08:50公表。
日本银行在7月30、31日的金融政策决定会合决定,把无担保隔夜拆款利率(隔夜)诱导目标维持在1.0%程度,表决结果赞成8票、反对1票。上一期(6月15、16日会合)是把利率从0.75%调升到1.0%、赞成7反对1;本期升幅为零,利率水准与上期完全相同,变动0个百分点。
真正变的是反对票的方向。6月投反对票的是浅田统一郎委员,理由是中东情势带来的生产与就业下行风险大于物价上行风险,主张调节方针维持不动;7月浅田转为赞成,改由高田创委员反对,而且他提出的是「引导至1.25%程度」的议案,遭反对多数否决。同样是一票之差,6月那一票的意思是升太快,7月这一票的意思是升太慢。
把2026年的五次会合排在一起,这个方向一路没变过:1月、3月会合各有高田1票主张1.0%,4月会合扩大到中川顺子、高田、田村直树3票同主张1.0%,6月日银真的升到1.0%,7月高田又把标竿拉到1.25%。反对票在日银是提前指针,鹰派主张通常领先实际决定一到两次会合。
8月10日公表的「主な意见」解释了按兵不动的理由:有委员指出升息影响要一年到一年半才会传导到物价与实体经济,需先看清6月那次升息的效果。但同一份文档里也有委员直言,政策焦点已经从「把基调物价推上2%」转成「避免基调物价进一步上行」,「等待的风险并不小」,应该加快调整宽松程度;另有意见说,升息步调可能比市场想的更快。
对读者的意义有三层。房贷方面,变动型连动的是短期利率,2024年3月解除负利率以来累计1.0个百分点的升幅会通过短期基准利率往下传导。汇率方面,会合文档反复把円安列在物价上行的一侧——等于把汇率写进了升息的理由。第三,实质利率仍为负、金融环境维持宽松的判断没有改变,这正是日银说「还会继续升」的依据。
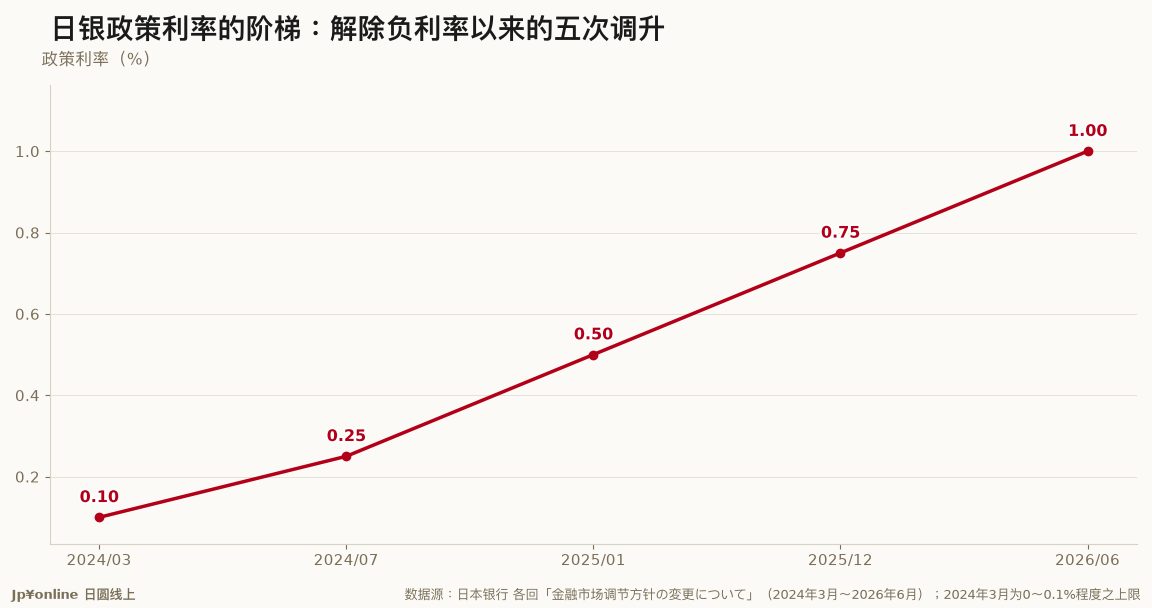
四个比较基准:对上期(2026年6月)0个百分点;对去年同期,依日银各次调节方针,2025年7月当时为0.5%程度,一年之间累计上升0.5个百分点;对疫前,2019年为负利率政策下的-0.1%;长期基准则是2024年3月解除负利率以来累计+1.0个百分点、共5次调升。
上期解读:【日银政策决定|2026年6月会合】政策利率升到1.0%、7比1通过,反对的是浅田委员(https://jpyonline.pages.dev/article/2026-08-05-52-bank-japan-june-2026-meeting-policy-rate-1/)
以下为日本银行「当面の金融政策运営について」(2026年7月31日)全文翻译,以及「金融政策决定会合における主な意见(2026年7月30、31日开催分)」中「Ⅱ.金融政策运営に関する意见」的全文翻译。
【一、当前的金融政策运营(2026年7月31日)】 日本银行于本日的政策委员会・金融政策决定会合中,决定在下次金融政策决定会合之前的金融市场调节方针如下(赞成8、反对1)。 促使无担保隔夜拆款利率(隔夜物)维持在1.0%程度。 (注)赞成:植田委员、氷见野委员、内田委员、田村委员、小枝委员、増委员、浅田委员、佐藤委员。反对:高田委员。高田委员认为,海外引发的需求冲击造成的物价上行风险,以及海外金融环境的转换,已进入需要即时机动因应的新局面,因而提出「促使无担保隔夜拆款利率(隔夜物)维持在1.25%程度」的议案,遭反对多数否决。 (参考)开会时间——7月30日(四)14:00~16:00、7月31日(五)9:00~12:04。公表时程:当前的金融政策运营与经济・物价情势展望(基本见解)为7月31日12:11;展望(含背景说明全文)为8月3日14:00;主な意见为8月10日08:50;议事要旨预定9月28日08:50。
【二、关于金融政策运营的主要意见(2026年8月10日公表)】 ・观察日本的金融环境,对景气影响较大的短期实质利率为负,金融机构的放款态度也持续积极。同时,银行放款增速提高,企业等的资金需求正在增加。综合这些动向,金融环境维持在宽松的状态。 ・评估金融环境时,也应一并考量资金调度是否创建在有纪律的投资计划之上。 ・升息的影响要以压低通膨率与国内经济的形式传导,一般认为存在一年到一年半左右的时间落差。为了慎重判断上次会合升息的影响,本次维持政策利率不变是妥当的。 ・在基调性物价上涨率正接近2%、目前金融环境仍属宽松的情况下,因应经济・物价・金融情势,持续调升政策利率、调整货币宽松的程度是适当的。 ・关于调整宽松程度的时机与步调,适当的做法是充分观察中东情势、AI相关需求扩大、汇率变动等影响后再行检讨。此时,已进入应充分注意物价基调上行风险的局面。 ・为避免基调性物价上涨率超过2%「物价稳定目标」而上行的风险显现、进而对之后的经济造成不良影响,金融政策运营上,将基调性物价上涨率稳定在2%程度水准的观点变得重要。 ・在评估未来的基调性物价上涨率是否会以与「物价稳定目标」相符的形式稳定下来时,必须仔细确认近来上升的中长期预期物价上涨率是否会稳定维持在2%程度。 ・在基调性物价上涨率接近2%的情况下,必须比以往更加顾及物价的上行风险;视经济・物价・金融情势,升息的步调也可能比市场预想的更早。 ・日本的基调性物价上涨率正在2%左右定着。在金融环境依然宽松之下,特别留意物价上行风险、机动调整政策利率相当重要。 ・即使无法得知精确的中立利率,仍有必要把低于各方推估区间下限的政策利率调升上去,为金融政策的正常化立下方向,确保政策判断的机动性。 ・在转向全球升息局面之际,已转换到一个新局面:不能拘泥于一定的升息步调,而需要因应海外金融环境转换的机动对应,并讨论升息的幅度。实体经济的下行疑虑消退、夏季以后通膨压力可能显现的情况下,有必要一改过去促进基调性物价上升的立场,向市场明确表达防止物价上行的意志。 ・物价上行风险一旦显现,将对日本经济与国民生活造成重大打击,之后又被迫急遽大幅升息,形成双重冲击。金融政策的焦点已从「把基调性物价上涨率推升至2%」转变为「避免基调性物价上涨率进一步上行」的局面。不能说「等待的风险很小」,有必要加快调整货币宽松程度的步调。 ・7月上旬长期利率曾上升,但最近的金融市场中,各国政策动向被视为牵动每日行情的因素。 (出处:日本银行。原文链接见文末。) 原文:决定文 https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260731a.pdf/主な意见 https://www.boj.or.jp/mopo/mpmsche_minu/opinion_2026/opi260731.pdf
- 2019负利率政策下,政策利率为-0.1%,成为后续升息路径的起点基准
- 20243月,日银解除负利率政策,政策利率回到0~0.1%程度
- 20261月与3月会合,高田创委员各以1票主张引导至1.0%,均遭否决;当时利率为0.75%
- 20264月28日会合,中川顺子、高田创、田村直树3位委员同时主张1.0%,以6比3遭否决
- 20266月16日会合,政策利率升至1.0%程度(赞成7反对1,浅田委员反对、植田总裁缺席)
- 20267月31日会合,政策利率维持1.0%程度(赞成8反对1,高田委员主张1.25%)
 日银今起两天会议,总裁缺席下逼近升息临界点金融市场 · 2026-06-15
 【日银政策决定|2026年6月会合】政策利率升到1.0%、7比1通过,反对的是浅田委员;议事要旨还藏着2027年4月起停止减购国债金融市场 · 2026-08-05
 日银睽违31年升息在即:你的房贷、存款与日圆都要重新算一次金融市场 · 2026-06-16
 植田总裁住院两周 日银决策会合临阵换手金融市场 · 2026-06-10