【日銀政策決定|2026年7月會合】政策利率停在1.0%、8比1按兵不動;這次投反對票的高田委員嫌的是升太慢A · 可全文翻譯
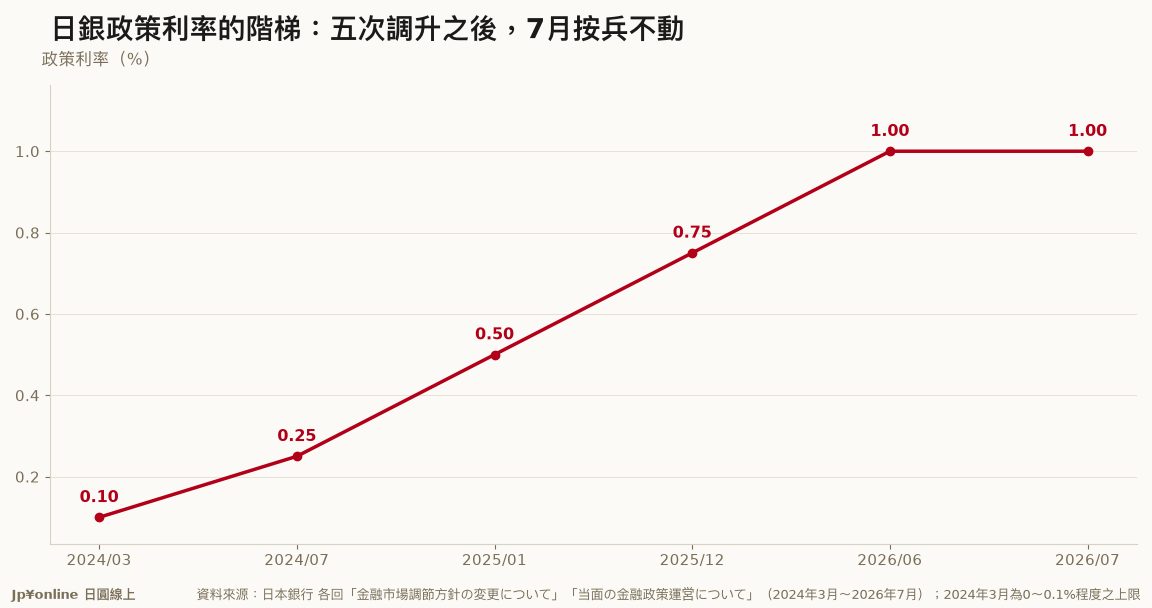
- 上期(6月15、16日會合)把無擔保隔夜拆款利率誘導目標從0.75%調升到1.0%程度;本期(7月30、31日會合)維持1.0%程度不變,升幅0個百分點。
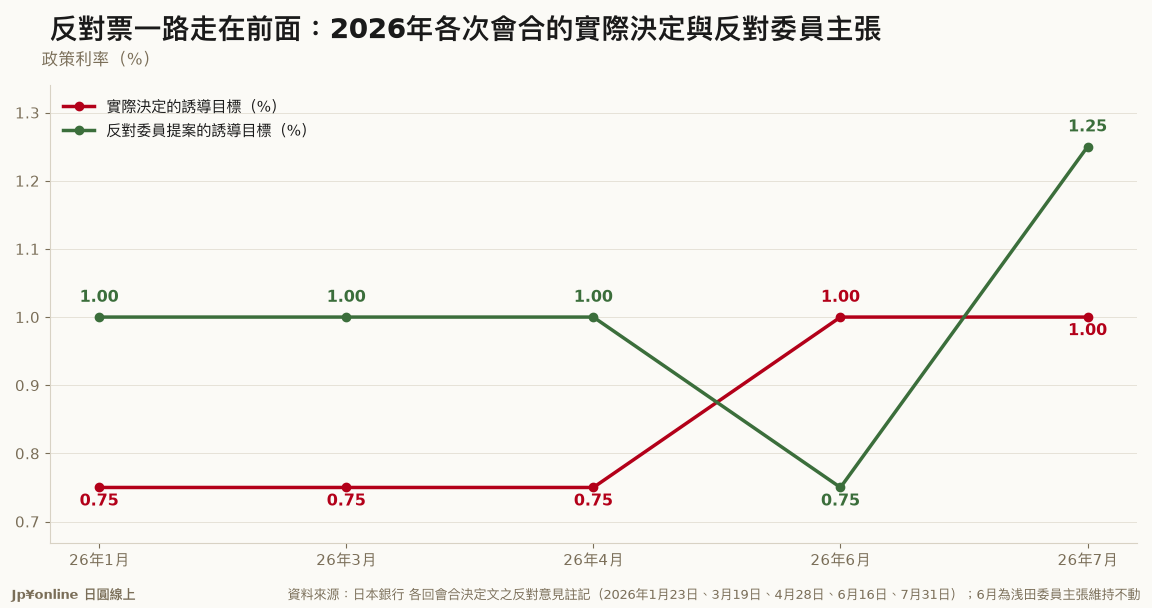
- 表決由上期的贊成7反對1變成贊成8反對1。反對的方向整個翻轉:6月是淺田統一郎委員主張維持不動(嫌升太快),7月是高田創委員提出「引導至1.25%程度」的議案遭否決(嫌升太慢)。
- 2026年五次會合的反對票一路指向更高的利率:1月、3月各1票主張1.0%,4月擴大到3票主張1.0%,6月日銀真的升到1.0%,7月標竿被拉到1.25%。
- 8月10日公表的「主な意見」給出按兵不動的理由——升息效果傳導需一年到一年半,要先看清6月那次的影響;但同一份文件也有委員主張政策焦點已轉為「避免基調物價進一步上行」、應加快調整步調。
- 下一個時間點:本次會合議事要旨預定2026年9月28日08:50公表。
日本銀行在7月30、31日的金融政策決定會合決定,把無擔保隔夜拆款利率(隔夜)誘導目標維持在1.0%程度,表決結果贊成8票、反對1票。上一期(6月15、16日會合)是把利率從0.75%調升到1.0%、贊成7反對1;本期升幅為零,利率水準與上期完全相同,變動0個百分點。
真正變的是反對票的方向。6月投反對票的是淺田統一郎委員,理由是中東情勢帶來的生產與就業下行風險大於物價上行風險,主張調節方針維持不動;7月淺田轉為贊成,改由高田創委員反對,而且他提出的是「引導至1.25%程度」的議案,遭反對多數否決。同樣是一票之差,6月那一票的意思是升太快,7月這一票的意思是升太慢。
把2026年的五次會合排在一起,這個方向一路沒變過:1月、3月會合各有高田1票主張1.0%,4月會合擴大到中川順子、高田、田村直樹3票同主張1.0%,6月日銀真的升到1.0%,7月高田又把標竿拉到1.25%。反對票在日銀是提前指標,鷹派主張通常領先實際決定一到兩次會合。
8月10日公表的「主な意見」解釋了按兵不動的理由:有委員指出升息影響要一年到一年半才會傳導到物價與實體經濟,需先看清6月那次升息的效果。但同一份文件裡也有委員直言,政策焦點已經從「把基調物價推上2%」轉成「避免基調物價進一步上行」,「等待的風險並不小」,應該加快調整寬鬆程度;另有意見說,升息步調可能比市場想的更快。
對讀者的意義有三層。房貸方面,變動型連動的是短期利率,2024年3月解除負利率以來累計1.0個百分點的升幅會透過短期基準利率往下傳導。匯率方面,會合文件反覆把円安列在物價上行的一側——等於把匯率寫進了升息的理由。第三,實質利率仍為負、金融環境維持寬鬆的判斷沒有改變,這正是日銀說「還會繼續升」的依據。
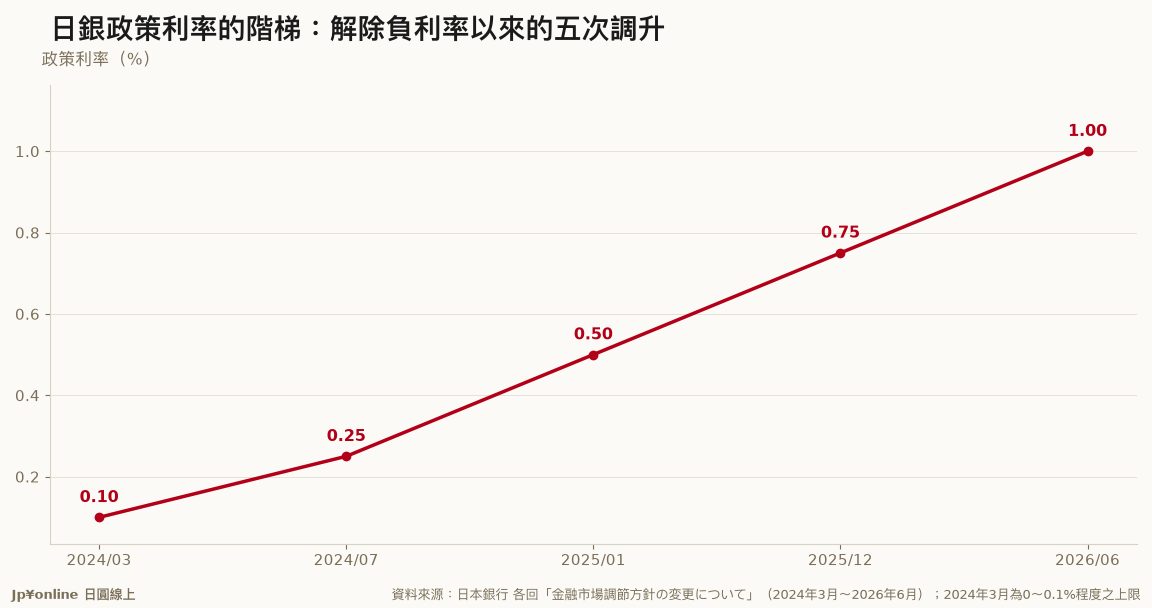
四個比較基準:對上期(2026年6月)0個百分點;對去年同期,依日銀各次調節方針,2025年7月當時為0.5%程度,一年之間累計上升0.5個百分點;對疫前,2019年為負利率政策下的-0.1%;長期基準則是2024年3月解除負利率以來累計+1.0個百分點、共5次調升。
上期解讀:【日銀政策決定|2026年6月會合】政策利率升到1.0%、7比1通過,反對的是淺田委員(https://jpyonline.pages.dev/article/2026-08-05-52-bank-japan-june-2026-meeting-policy-rate-1/)
以下為日本銀行「当面の金融政策運営について」(2026年7月31日)全文翻譯,以及「金融政策決定會合における主な意見(2026年7月30、31日開催分)」中「Ⅱ.金融政策運営に関する意見」的全文翻譯。
【一、當前的金融政策運營(2026年7月31日)】 日本銀行於本日的政策委員會・金融政策決定會合中,決定在下次金融政策決定會合之前的金融市場調節方針如下(贊成8、反對1)。 促使無擔保隔夜拆款利率(隔夜物)維持在1.0%程度。 (註)贊成:植田委員、氷見野委員、內田委員、田村委員、小枝委員、増委員、淺田委員、佐藤委員。反對:高田委員。高田委員認為,海外引發的需求衝擊造成的物價上行風險,以及海外金融環境的轉換,已進入需要即時機動因應的新局面,因而提出「促使無擔保隔夜拆款利率(隔夜物)維持在1.25%程度」的議案,遭反對多數否決。 (參考)開會時間——7月30日(四)14:00~16:00、7月31日(五)9:00~12:04。公表時程:當前的金融政策運營與經濟・物價情勢展望(基本見解)為7月31日12:11;展望(含背景說明全文)為8月3日14:00;主な意見為8月10日08:50;議事要旨預定9月28日08:50。
【二、關於金融政策運營的主要意見(2026年8月10日公表)】 ・觀察日本的金融環境,對景氣影響較大的短期實質利率為負,金融機構的放款態度也持續積極。同時,銀行放款增速提高,企業等的資金需求正在增加。綜合這些動向,金融環境維持在寬鬆的狀態。 ・評估金融環境時,也應一併考量資金調度是否建立在有紀律的投資計畫之上。 ・升息的影響要以壓低通膨率與國內經濟的形式傳導,一般認為存在一年到一年半左右的時間落差。為了慎重判斷上次會合升息的影響,本次維持政策利率不變是妥當的。 ・在基調性物價上漲率正接近2%、目前金融環境仍屬寬鬆的情況下,因應經濟・物價・金融情勢,持續調升政策利率、調整貨幣寬鬆的程度是適當的。 ・關於調整寬鬆程度的時機與步調,適當的做法是充分觀察中東情勢、AI相關需求擴大、匯率變動等影響後再行檢討。此時,已進入應充分注意物價基調上行風險的局面。 ・為避免基調性物價上漲率超過2%「物價穩定目標」而上行的風險顯現、進而對之後的經濟造成不良影響,金融政策運營上,將基調性物價上漲率穩定在2%程度水準的觀點變得重要。 ・在評估未來的基調性物價上漲率是否會以與「物價穩定目標」相符的形式穩定下來時,必須仔細確認近來上升的中長期預期物價上漲率是否會穩定維持在2%程度。 ・在基調性物價上漲率接近2%的情況下,必須比以往更加顧及物價的上行風險;視經濟・物價・金融情勢,升息的步調也可能比市場預想的更早。 ・日本的基調性物價上漲率正在2%左右定著。在金融環境依然寬鬆之下,特別留意物價上行風險、機動調整政策利率相當重要。 ・即使無法得知精確的中立利率,仍有必要把低於各方推估區間下限的政策利率調升上去,為金融政策的正常化立下方向,確保政策判斷的機動性。 ・在轉向全球升息局面之際,已轉換到一個新局面:不能拘泥於一定的升息步調,而需要因應海外金融環境轉換的機動對應,並討論升息的幅度。實體經濟的下行疑慮消退、夏季以後通膨壓力可能顯現的情況下,有必要一改過去促進基調性物價上升的立場,向市場明確表達防止物價上行的意志。 ・物價上行風險一旦顯現,將對日本經濟與國民生活造成重大打擊,之後又被迫急遽大幅升息,形成雙重衝擊。金融政策的焦點已從「把基調性物價上漲率推升至2%」轉變為「避免基調性物價上漲率進一步上行」的局面。不能說「等待的風險很小」,有必要加快調整貨幣寬鬆程度的步調。 ・7月上旬長期利率曾上升,但最近的金融市場中,各國政策動向被視為牽動每日行情的因素。 (出處:日本銀行。原文連結見文末。) 原文:決定文 https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260731a.pdf/主な意見 https://www.boj.or.jp/mopo/mpmsche_minu/opinion_2026/opi260731.pdf
- 2019負利率政策下,政策利率為-0.1%,成為後續升息路徑的起點基準
- 20243月,日銀解除負利率政策,政策利率回到0~0.1%程度
- 20261月與3月會合,高田創委員各以1票主張引導至1.0%,均遭否決;當時利率為0.75%
- 20264月28日會合,中川順子、高田創、田村直樹3位委員同時主張1.0%,以6比3遭否決
- 20266月16日會合,政策利率升至1.0%程度(贊成7反對1,淺田委員反對、植田總裁缺席)
- 20267月31日會合,政策利率維持1.0%程度(贊成8反對1,高田委員主張1.25%)
 日銀今起兩天會議,總裁缺席下逼近升息臨界點金融市場 · 2026-06-15
 【日銀政策決定|2026年6月會合】政策利率升到1.0%、7比1通過,反對的是淺田委員;議事要旨還藏著2027年4月起停止減購國債金融市場 · 2026-08-05
 日銀睽違31年升息在即:你的房貸、存款與日圓都要重新算一次金融市場 · 2026-06-16
 植田總裁住院兩週 日銀決策會合臨陣換手金融市場 · 2026-06-10