美國主要港口6月零售進口櫃量月減0.7% 進口高峰已到A · 可全文翻譯
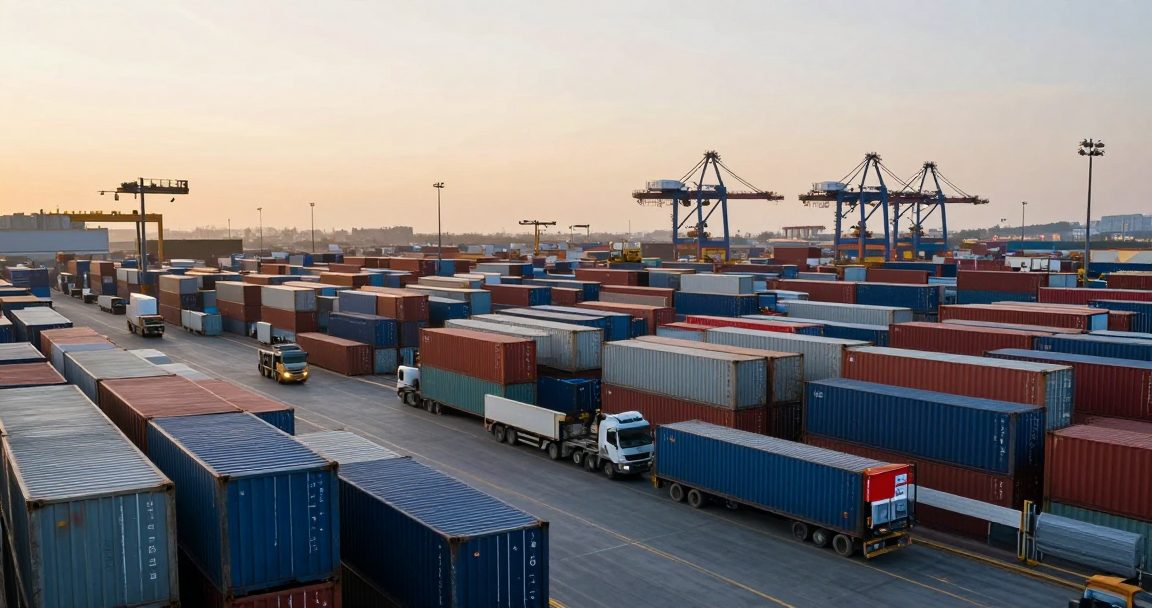
- 美國主要港口6月供零售業者使用的進口貨櫃量較前月減少0.7%
- 關稅生效與地緣政治風險是背景
- 報導指進口的高峰已經到來
美國主要港口 6 月供零售業者使用的進口貨櫃量比前月減少 0.7%,關稅生效與地緣政治風險被指為高峰到來的背景。這是一個典型的先行指標,值得跟日本的出口與物流一起看。
進口貨櫃量之所以有參考價值,在於它站在消費之前。零售業者在賣出商品之前好幾個月就得下單、裝船、進港,所以貨櫃量反映的是零售商對未來需求的判斷,而不是當下的銷售。當這個數字轉弱,通常代表通路端已經預期需求會降溫,或是庫存還沒消化完。
0.7% 的月減幅度不大,但「高峰到來」這個說法比數字重要。它意味著市場認為這一輪的進口動能已經見頂——而在關稅生效的背景下,先前很可能有一波為了趕在關稅前進口的提前拉貨。提前拉貨會把後面的需求借到前面來,等到關稅真的生效,後續幾個月的量往往會比正常水準更低。這是判斷這類數據時最容易誤讀的地方:見頂不一定代表需求消失,也可能只是節奏被打亂。
對台灣讀者有三層意義。做出口或跨境電商的人,美國通路端的下單節奏會直接影響接下來的訂單,而貨櫃量是比零售銷售更早的訊號。持有日本海運、物流或相關股票的人,這條鏈會透過運價與艙位需求傳導過來。而關心台日產業的人,關稅環境的變化會改變整條供應鏈的路徑選擇——哪裡加工、從哪裡出口,這些決策的重算會帶來新的產能布局。
要留意的是單月數據的雜訊。港口的貨櫃量受船期、天候與假期影響很大,單月的小幅增減意義有限,連續三個月的方向才值得當成趨勢。
接下來要盯的是接下來幾個月的貨櫃量是延續下滑還是回補,以及運價的走向——量價一起看,才分得出是需求真的降溫,還是只有節奏被關稅打亂。補一個實務上的看法:這類指標的價值在於提前量,而不是精準度。它不會告訴你下個月的訂單是多少,但它能讓你在通路端還沒開口之前,就先調整備貨與現金流的節奏。對中小型的出口業者,這種提前量往往比任何一份市場預測都值錢——因為大廠有內部的需求預測系統,小廠沒有,只能靠公開指標補位。把美國進口貨櫃量、零售銷售、庫存這三份數據排在一起追蹤,成本是每個月花半小時,但它能避免的是壓錯一整批貨的資金。
接著要留意的是零售端的庫存水位——貨櫃量下滑如果伴隨庫存偏高,代表這一輪的調整還要持續一段時間;如果庫存已經降下來,那反彈也會來得比較快。
根據JETRO的報告,美國主要港口六月份面向零售商的進口貨櫃數量下降了0.7%。這一變化被歸因於關稅生效和地緣政治風險的影響,這些因素共同作用導致零售業者面臨更高的運營成本和供應鏈不確定性。
- 進口貨櫃量反映零售業者對未來需求的判斷,站在消費數據之前
- 關稅生效前的提前拉貨會把後面的需求借到前面來
 美國進口閘門收緊 4月零售商貨櫃量減5.1% 下半年續探底台日經貿與國際 · 2026-06-10
 靜岡迎來最大規模START CAMP,企業獎助金推動合作專案產業與供應鏈 · 2026-08-16
 製造業數位轉型面臨哪些挑戰?產業與供應鏈 · 2026-08-16
 美方公布「迂迴出口」報告 點名中國是最顯著實例產業與供應鏈 · 2026-08-15