羅森與KDDI進駐老化團地 把醫療與行政搬進便利商店
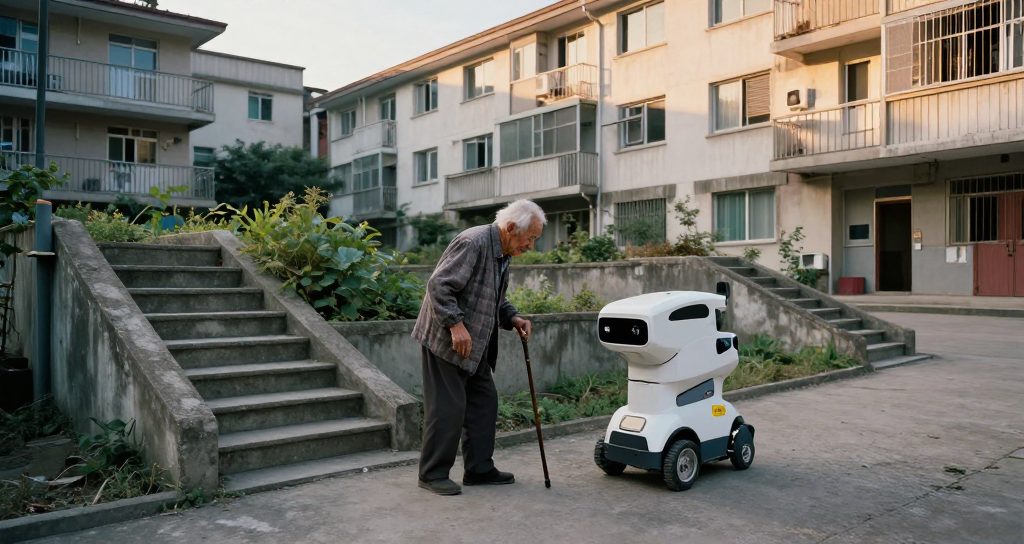
- 羅森與KDDI合作於高幡台團地推出新型態便利商店。
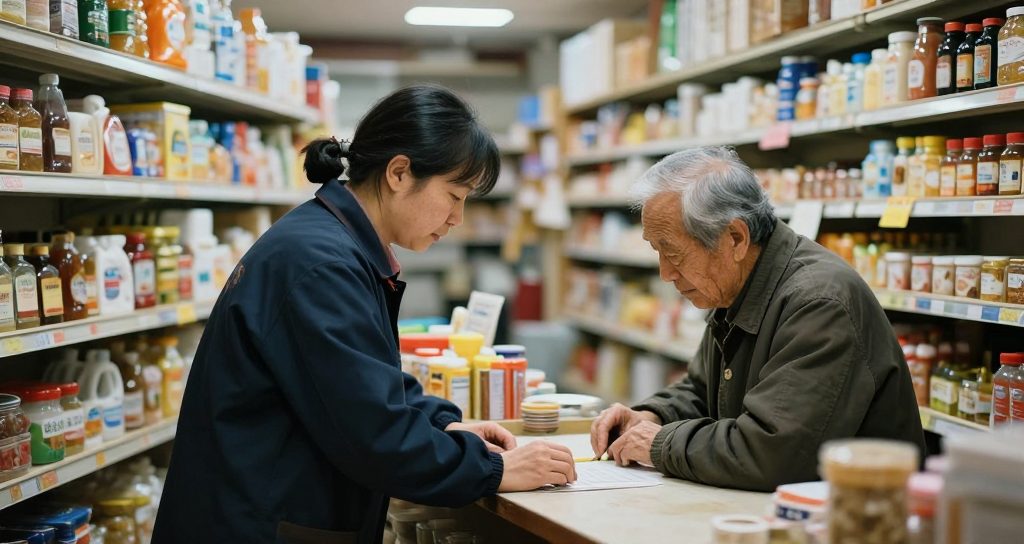
- 結合購物、醫療與行政服務,打造社區第二生活空間。
- 導入KDDI的通訊技術與宅配機器人,提升服務效率。
- 目標改善高幡台地區人口高齡化與入住率下降問題。
如果你在日本買的是郊區的中古物件、或者正在評估價格看起來很划算的團地型住宅,這則新聞講的就是你那間房子未來十年的處境。羅森與KDDI在多摩丘陵的高幡台團地開了一家新型態的便利商店,把買東西、醫療、行政服務放進同一個空間,還投入了配送機器人。這不是一家便利商店的開幕消息,是一種對「住宅區老化之後怎麼辦」的商業答案。
先看問題本身。日本的大型集合住宅社區——團地——多半是在人口與家庭結構完全不同的年代規劃出來的:年輕家庭、雙親帶小孩、有車、附近有商店街。幾十年過去,住戶一起變老,小孩搬走,入居率下滑,周邊的商店與診所因為客源不足而收攤,剩下的住戶因為年紀大了不方便移動,反而更需要那些已經消失的服務。這是一個自我加速的循環:生活機能退場→更難吸引新住戶→入居率再降→機能再退場。房子本身沒有壞,壞掉的是它周圍的生活支撐。
羅森與KDDI的作法,是把這個循環的斷點放在「機能」而不是「建築」。傳統的社區再生思路是拆掉重建或大規模翻修,成本高、時程長、還需要全體住戶同意。這個模式反過來——建築不動,把消失的機能用一家店重新裝回去:日常採買、醫療的接觸點、行政服務的窗口集中在一處,再用通訊技術與配送機器人解決「住戶走不動」這最後一段距離。以商業的語言講,它把便利商店從零售據點改造成社區的基礎設施。
會不會成功,關鍵在單店經濟。這類複合型據點的成本結構明顯高於一般便利商店,而高齡社區的客單價與來客頻率通常不占優勢。它要成立,靠的不會是零售毛利本身,而是三件事:醫療與行政服務帶來的固定人流、通訊與配送把服務半徑從店門口延伸到每一戶、以及社區本身願不願意把它當成公共設施來支持。這三件事任何一件缺席,模式就退回成一家成本偏高的便利商店。
往後有兩種走向。第一種是這個模式在幾個示範點跑通,變成可複製的產品——那麼日本大量的老化團地就從「難以脫手的存量資產」變成有機會被重新定價的標的,先被重估的會是那些交通條件還在、只是生活機能斷掉的社區。第二種是它停留在示範階段,因為單店經濟撐不起來,或者複製時每個社區的條件差太多——那麼團地的價格分化會繼續,位置好的靠地段撐住,位置普通的持續下探。
對台灣讀者,這裡有幾個可以直接用的判準。買日本郊區中古屋時,看的不該只是屋齡、坪數與表面利回,要實地確認的是三件事:徒步範圍內還有沒有日常採買的地方、最近的診所距離、以及公車或接駁的班次密度。這三項是決定未來十年租客結構與轉手難度的東西,而它們不會出現在物件說明書上。另一個角度是機會:如果你看好這種再生模式,那麼「機能已斷但交通仍在」的社區就是價格與價值落差最大的地方,只是這種標的需要的持有時間,比一般收租型物件長得多。
要保留的懷疑是:一家示範店證明不了模式成立。這類複合型據點在開幕期間會有媒體報導與嘗鮮人流,真正的考驗在半年之後,當新鮮感退去、只剩下真實需求的時候。而且複製的難度被低估了——每個團地的人口結構、地權關係、與地方政府的協作意願都不同,在一個社區跑得通的組合,換到另一個社區可能連醫療端的合作對象都找不到。日本過去針對社區生活機能的補位嘗試不少,難以規模化的原因幾乎都不是點子不好,是每一個點都要重新談一次。
對打算買進這類物件的人,還有一組容易被忽略的持有成本。集合住宅的管理費與修繕積立金會隨著建物老化往上調,而住戶高齡化的社區,調漲的決議往往通不過,結果是修繕基金長期不足;等到大規模修繕的時候,屋主要一次拿出補繳的金額。所以評估團地型物件時,除了看價格與利回,一定要調閱管理組合的財務狀況與長期修繕計畫——修繕基金的水位,比屋齡更能說明這棟建物未來十年的實際成本。
需求端還有另一種可能性,跟台灣讀者更相關。這類位置尚可、價格偏低的物件,在租賃市場上的天然客層是預算敏感的租客——包含在日工作的外國人與留學生。日本的租賃市場對外國人租客一向存在門檻,而願意接受外國人租客的房東,在這種入居率偏低的社區反而有議價優勢。如果你的持有策略是收租而非增值,那麼「這個社區願不願意接受外國人租客」這一項,對實際的空置率影響可能大過周邊有沒有便利商店。
把視角拉遠一點:這件事的真正意義在於它提出了一個問題——當一個社區的建築還能用、但支撐它的生活機能已經消失,該修的到底是房子還是服務。日本接下來幾十年會反覆碰到這個問題,而且不只在團地,郊區的獨棟住宅區、地方城市的舊市街都是同一個題目。誰先找到成本撐得住的答案,誰就握有大量低價存量資產的重估權。這是這家便利商店值得看的地方,跟它賣什麼沒有關係。
從經營的角度還有一點值得記下來。把醫療與行政服務放進零售據點,最難的通常不是空間或技術,是責任歸屬——誰負責服務品質、出事時誰承擔、資料怎麼共管。這類跨部門的合作案,卡住的地方幾乎都在這裡,而不在商業模式的算式上。所以觀察這個案子能不能複製,看的重點是後續有沒有出現標準化的合作契約範本;有範本,複製才有速度,沒有範本,每一個新據點都要從頭談一次。
接下來盯三件事。一是這家店的營運能不能撐過示範期,複合型據點最常見的死因是新鮮感過後人流回落。二是同業與其他電信商有沒有跟進,一家公司做是實驗,三家公司做才是產業趨勢。三是地方政府在這類據點裡承擔了多少角色——行政服務進駐代表公部門把它當成基礎設施,這個定位決定了模式能不能靠自己以外的資源複製出去。
- 日本高齡化與社區入住率下降已成普遍現象。
- 便利商店近年積極轉型,朝向社區服務整合方向發展。
- 羅森首創社區再生計劃,東日本首個『幸福羅森城』開幕不動產與觀光 · 2026-08-05
 羅森首創社區再生計劃,東日本首個『幸福羅森城』開幕不動產與觀光 · 2026-08-05
 三木谷:樂天與KDDI漫遊10月後部分續用 協商仍在收尾科技前沿與創新 · 2026-08-12
- KDDI對樂天的網路供應合約9月終止 部分線路續供科技前沿與創新 · 2026-08-08