長期利率衝破3% 油價上漲引發通膨憂慮
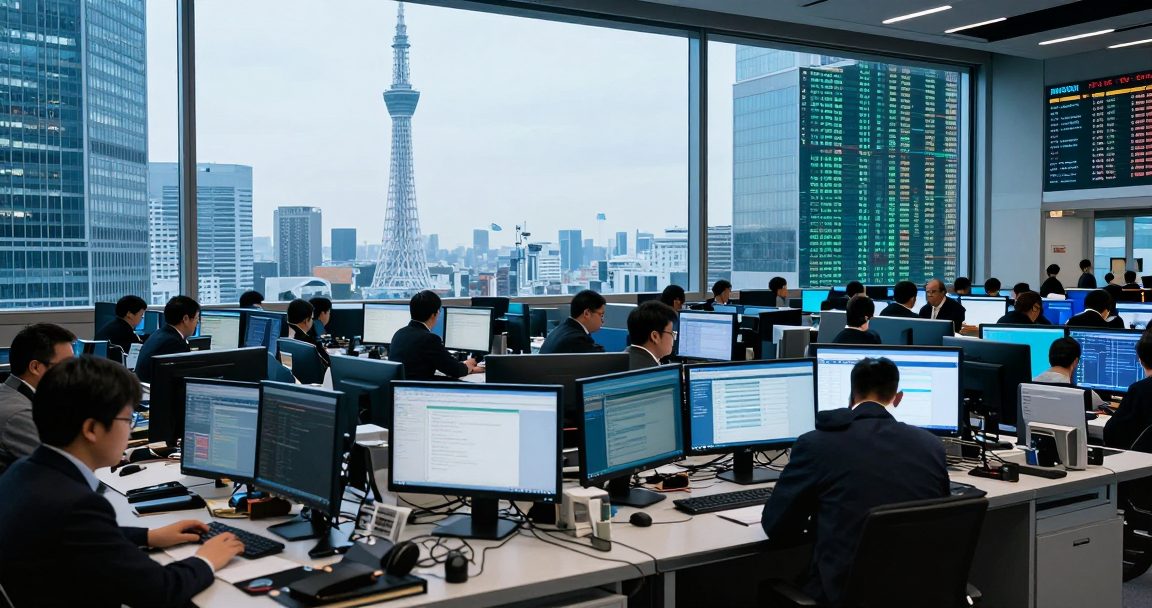
- 10年期國債收益率一度升至3%
- 原油期貨價格上漲推高通膨預期
- 市場對通膨加劇的擔憂日增
日本10年期公債殖利率盤中一度觸到3%,這個數字對台灣讀者不是遠方的財經冷知識——它是日本房貸族每月還款、日本政府舉債成本、以及日圓走勢的共同定價錨,牽動範圍比表面上大得多。
先講為什麼3%是個心理關卡。長天期公債殖利率被視為一國「無風險利率」的地板,它一動,從房貸、企業債到股票估值全部要跟著重新定價。日本過去長年把利率壓得極低,10年債殖利率貼著地面走,市場、銀行、購屋族都是在這個「錢很便宜」的假設上做決定;當這個指標往3%靠,等於把整套假設抽掉,過去用超低利率算得出來的帳,現在都要重算一次。這次的導火線很直接——原油期貨價格上漲,市場擔心輸入型通膨會逼日本央行更堅定地收緊政策,於是先把債券殺低、把殖利率推高。
這裡要解釋一個容易搞混的關係:債券價格與殖利率是翹翹板,一邊上另一邊就下。市場擔心通膨、預期升息,就會賣債券,債價跌、殖利率就衝高。所以殖利率飆到3%,本質上是市場在說「我認為未來利率與通膨會更高」,這是一種預期,會領先央行的實際動作。
對台灣讀者,這條線拆成三塊看。房貸最切身:長天期利率是固定型與部分浮動型房貸的定價基準,殖利率往上,代表想在日本置產、或已背著日圓貸款的人,未來利息負擔會被墊高,買房試算表要用更保守的利率去按,別用前兩年的超低利率去想像每月還款。投資這塊,殖利率3%意味著「什麼都不做、單純持有日本公債」就有相對像樣的報酬,資金會在債與股之間重新分配,對估值偏高、又不配息的日股是壓力。第三塊是匯率與財政:利率上行同時支撐日圓,卻也推高政府未來發債的成本——一個債務龐大的政府,每一分利率上升都是實打實的利息負擔加重,這是一把雙面刃,市場會持續在「日圓轉強」和「財政壓力」之間來回拉扯。
把時間拉長看,一個把利率壓在超低水準很多年的經濟體,要回到「利率是正的、而且會上升」的常態,過程往往不是平順的一條線,而是伴隨債市與匯市的劇烈來回、一次又一次的過衝與回檔,這幾天的跳動就是這種調整的縮影,未來還會反覆出現。
接下來要盯兩件事:一是殖利率3%是短暫觸及後回落、還是站穩甚至續破,這決定它是插曲還是新常態;二是下週日銀會議如何回應——央行的措辭會直接告訴市場,這波利率上行有沒有官方背書。對手上有日圓資產、或打算在日本貸款的台灣讀者,現在該做的不是猜方向,而是把「利率會比過去高」這件事,直接寫進自己的試算與資產配置裡,把還款、換匯、持股的壓力測試都用更高的利率再跑一遍。
- 日本政府近年來多次調整財政政策以應對經濟變動
- 日經一度重挫逾1900點 原油與長期利率齊揚拖累金融市場 · 2026-09-02
 日本長期利率2.93% 29年來最高 通膨預期是推手金融市場 · 2026-08-17
- 日圓走貶 油價上漲點燃通膨疑慮金融市場 · 2026-09-11
- 日經指數一日內跌逾兩千點金融市場 · 2026-09-11