日本長期利率2.93% 29年來最高 通膨預期是推手
- 長期利率升至29年來最高點2.93%
- 市場擔心通膨可能加速
- 伊朗局勢未見改善
對在日本背房貸、手上有日股或日本 REIT 的人,這條線就是自己的成本線。17 日的東京債券市場,日本長期利率盤中一度升到 2.93%,是 29 年來最高的水準。NHK 給出的背景有兩層:伊朗情勢遲遲找不到突破口,加上市場開始把「通膨會再加速」寫進價格。兩層疊在一起,代表這次的利率上行不是單純的景氣轉好訊號。
2.93% 這個數字要分兩段讀。第一段是水準:29 年來最高,等於今天在日本借長錢的價格,回到了日本走進長期零利率之前的位置。第二段是路徑:長天期利率反映的是市場對「未來十年的平均通膨與政策利率」怎麼看,它往上跑,等於市場認為低利率的年代不會很快回來。對房貸族,變動型房貸跟著短期政策利率走、固定型房貸跟著長天期利率走——現在被推高的正是後者,也就是新申貸與轉貸的固定利率報價。
日本的長天期利率過去也有過快速上行,理由不外乎兩種:一種是經濟真的變好、通膨回來;另一種是市場開始懷疑財政與貨幣政策撐不撐得住。前者對股市不算壞消息,後者往往伴隨匯率與股市一起承壓。這一次的成因清單裡,能源價格與地緣風險佔了一個位置,讓它比較接近「成本推上去」的那一型,而不是「需求變強」的那一型。
往下有三種走向。第一種,通膨預期繼續升溫,日銀加快把利率帶回正常水準的腳步。固定型房貸利率再往上、日圓走強、對利率敏感的高股息股與 REIT 評價被壓。這條路對還沒換匯、準備赴日的人是好消息,對已經在日本借長錢的人是壞消息。
第二種,地緣風險緩解、能源價格回落,通膨預期跟著降溫,利率回檔,這一波就成了短線的過熱。第三種最麻煩:財政面同時擴張(食品消費稅減稅的討論正在進行),長端利率上行的理由從「經濟變好」滑向「借的人變多、還得起嗎」,這時候日圓不見得會因為利率高而變強,日股與債市反而會一起難看。
利率是所有資產折現的基準,往上一動,最先受壓的是靠未來獲利撐評價的成長股,接著是重資產、靠借款擴張的產業——不動產、電力、鐵道這類公司的利息負擔,會在往後幾年的損益表上慢慢浮現。日本企業習慣了很久的低利借換,成本結構正在改變。對投資人,該問的不是今天的利率是多少,而是手上這些公司在低利年代簽下的債務,什麼時候要重新定價。
利率升上來也開了一扇門。日圓計價的固定收益商品,收益率終於離開了長年貼近零的區間,對持有日圓部位、又不想全部押股票的人,日本公債與日圓債券型商品第一次值得放進選項。但要先算兩件事:一是匯率,日圓兌台幣一年的波動幅度,可能一口氣吃掉好幾個百分點的利息;二是存續期間,利率還在往上的階段買長天期債券,帳面價格會先受傷。
匯率這一頭要提醒的是,利率上升理論上支撐日圓,但日圓的走勢從來不是只看利差。對計畫赴日的人,這代表「再等等、等日圓更便宜」的策略風險變高——政策方向轉變的時候,匯率的反轉通常又快又急,等待的成本可能比省下來的價差還大。
還有一個容易被誤讀的地方:29 年來最高,不等於現在的日本是高利率國家。以國際比較來看,這個水準仍然不算高,真正有殺傷力的是變化的速度與方向——一個社會的房貸、企業借款、政府舉債,全部是照著長年的低利率設計出來的,當基準在短時間內移動,最先出問題的不是水準本身,而是那些假設利率不會動的計畫。
想在日本買房的人,現在要同時盯三個變數:房價、匯率、貸款利率。過去幾年台灣買家習慣的算法是「日圓便宜、利率極低,總價換算下來划算」,這個等式的第二項正在改變。如果日圓因為利率上行而走強,換匯成本與貸款成本可能同時往上,兩邊夾擊的效果比單看房價明顯。真的要進場,把這三個變數各自往壞的方向推一格,再看那個數字自己能不能接受。
台灣讀者現在該做的事很具體。在日本置產的人,先確認自己的貸款是變動還是固定:已經簽下固定利率的人這次不受影響,這正是當初付出的溢價買到的東西;用變動型的人,把利率再升一段之後的月付金額算出來,看家庭現金流撐不撐得住,不要等銀行通知才反應。準備換匯的人拆成幾筆進場。持有日本高股息股或 REIT 的人,把「配息率減掉公債利率」的價差重算——公債這頭一升,同樣的配息就沒那麼香。
沒有貸款的人也不是局外人。企業的借款成本一旦上升,會沿著售價、租金與服務費用慢慢傳出去,利率的變化最後會走進每個人的日常開銷,只是時間差比較長。
接下來盯三件事:日銀下一次會合的措辭有沒有把通膨上行寫明;長期利率能不能站穩在這個水準,盤中觸及與收在上面是兩回事;能源價格與伊朗情勢的鬆緊,這是這一波的直接推手,推手一鬆,支撐也會鬆。
- 日本債券市場長期利率波動是經濟政策和國際局勢的反映
- 通膨變化往往與能源價格和全球供應鏈緊張有關
 美通膨率3.4% 升幅連兩月收窄、升息預期降溫金融市場 · 2026-08-13
 印度央行維持利率不變,GDP成長預測上修但態度謹慎金融市場 · 2026-08-10
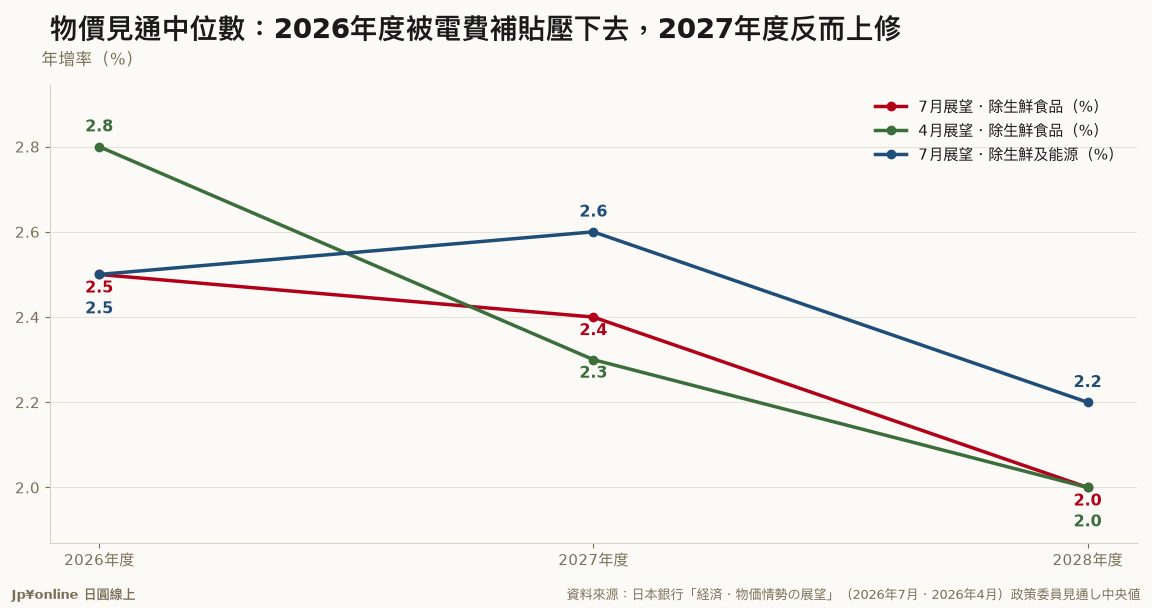 【日銀展望報告|2026年7月】2026年度物價中位數從2.8%下修到2.5%——但下修的是電費補貼,剔除能源後幾乎沒動金融市場 · 2026-08-10
 政府債務衝上1,346兆日圓 財務省把債往長天期挪金融市場 · 2026-08-10