日本长期利率2.93% 29年来最高 通膨预期是推手
- 长期利率升至29年来最高点2.93%
- 市场担心通膨可能加速
- 伊朗局势未见改善
对在日本背房贷、手上有日股或日本 REIT 的人,这条线就是自己的成本线。17 日的东京债券市场,日本长期利率盘中一度升到 2.93%,是 29 年来最高的水准。NHK 给出的背景有两层:伊朗情势迟迟找不到突破口,加上市场开始把「通膨会再加速」写进价格。两层叠在一起,代表这次的利率上行不是单纯的景气转好信号。
2.93% 这个数字要分两段读。第一段是水准:29 年来最高,等于今天在日本借长钱的价格,回到了日本走进长期零利率之前的位置。第二段是路径:长天期利率反映的是市场对「未来十年的平均通膨与政策利率」怎么看,它往上跑,等于市场认为低利率的年代不会很快回来。对房贷族,变动型房贷跟着短期政策利率走、固定型房贷跟着长天期利率走——现在被推高的正是后者,也就是新申贷与转贷的固定利率报价。
日本的长天期利率过去也有过快速上行,理由不外乎两种:一种是经济真的变好、通膨回来;另一种是市场开始怀疑财政与货币政策撑不撑得住。前者对股市不算坏消息,后者往往伴随汇率与股市一起承压。这一次的成因清单里,能源价格与地缘风险占了一个位置,让它比较接近「成本推上去」的那一型,而不是「需求变强」的那一型。
往下有三种走向。第一种,通膨预期继续升温,日银加快把利率带回正常水准的脚步。固定型房贷利率再往上、日圆走强、对利率敏感的高股息股与 REIT 评价被压。这条路对还没换汇、准备赴日的人是好消息,对已经在日本借长钱的人是坏消息。
第二种,地缘风险缓解、能源价格回落,通膨预期跟着降温,利率回档,这一波就成了短线的过热。第三种最麻烦:财政面同时扩张(食品消费税减税的讨论正在进行),长端利率上行的理由从「经济变好」滑向「借的人变多、还得起吗」,这时候日圆不见得会因为利率高而变强,日股与债市反而会一起难看。
利率是所有资产折现的基准,往上一动,最先受压的是靠未来获利撑评价的成长股,接着是重资产、靠借款扩张的产业——不动产、电力、铁道这类公司的利息负担,会在往后几年的损益表上慢慢浮现。日本企业习惯了很久的低利借换,成本结构正在改变。对投资人,该问的不是今天的利率是多少,而是手上这些公司在低利年代签下的债务,什么时候要重新定价。
利率升上来也开了一扇门。日圆计价的固定收益商品,收益率终于离开了长年贴近零的区间,对持有日圆部位、又不想全部押股票的人,日本公债与日圆债券型商品第一次值得放进选项。但要先算两件事:一是汇率,日圆兑台币一年的波动幅度,可能一口气吃掉好几个百分点的利息;二是存续期间,利率还在往上的阶段买长天期债券,帐面价格会先受伤。
汇率这一头要提醒的是,利率上升理论上支撑日圆,但日圆的走势从来不是只看利差。对计划赴日的人,这代表「再等等、等日圆更便宜」的策略风险变高——政策方向转变的时候,汇率的反转通常又快又急,等待的成本可能比省下来的价差还大。
还有一个容易被误读的地方:29 年来最高,不等于现在的日本是高利率国家。以国际比较来看,这个水准仍然不算高,真正有杀伤力的是变化的速度与方向——一个社会的房贷、企业借款、政府举债,全部是照着长年的低利率设计出来的,当基准在短时间内移动,最先出问题的不是水准本身,而是那些假设利率不会动的计划。
想在日本买房的人,现在要同时盯三个变量:房价、汇率、贷款利率。过去几年台湾买家习惯的算法是「日圆便宜、利率极低,总价换算下来划算」,这个等式的第二项正在改变。如果日圆因为利率上行而走强,换汇成本与贷款成本可能同时往上,两边夹击的效果比单看房价明显。真的要进场,把这三个变量各自往坏的方向推一格,再看那个数字自己能不能接受。
台湾读者现在该做的事很具体。在日本置产的人,先确认自己的贷款是变动还是固定:已经签下固定利率的人这次不受影响,这正是当初付出的溢价买到的东西;用变动型的人,把利率再升一段之后的月付金额算出来,看家庭现金流撑不撑得住,不要等银行通知才反应。准备换汇的人拆成几笔进场。持有日本高股息股或 REIT 的人,把「配息率减掉公债利率」的价差重算——公债这头一升,同样的配息就没那么香。
没有贷款的人也不是局外人。企业的借款成本一旦上升,会沿着售价、租金与服务费用慢慢传出去,利率的变化最后会走进每个人的日常开销,只是时间差比较长。
接下来盯三件事:日银下一次会合的措辞有没有把通膨上行写明;长期利率能不能站稳在这个水准,盘中触及与收在上面是两回事;能源价格与伊朗情势的松紧,这是这一波的直接推手,推手一松,支撑也会松。
- 日本债券市场长期利率波动是经济政策和国际局势的反映
- 通膨变化往往与能源价格和全球供应链紧张有关
 美通膨率3.4% 升幅连两月收窄、升息预期降温金融市场 · 2026-08-13
 印度央行维持利率不变,GDP成长预测上修但态度谨慎金融市场 · 2026-08-10
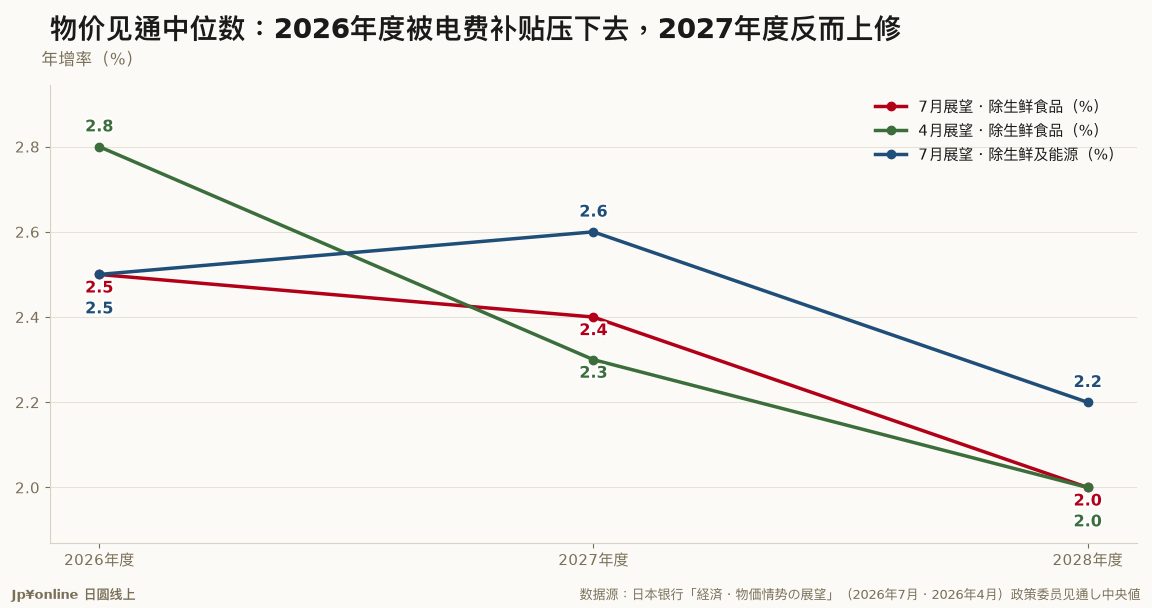 【日银展望报告|2026年7月】2026年度物价中位数从2.8%下修到2.5%——但下修的是电费补贴,剔除能源后几乎没动金融市场 · 2026-08-10
 政府债务冲上1,346兆日圆 财务省把债往长天期挪金融市场 · 2026-08-10