東海FG併購案破局,兩大金融集團為何反目
- 以愛知縣為地盤的愛知FG與三十三FG的統合案破局。
- 從宣布到破裂只隔四個月,在動輒談一兩年的金融統合裡收場相當急促。
- 兩家說是對統合控股公司方向「見解相違」,具體引爆點是對「東海FG案」的反對。
- 金融統合難的從來不是算術,而是合併後的主導權、經營方向與文化整合。
- 破局撞上利率轉向:利差若重新打開,地銀「非合併不可」的急迫感可能鬆動。
一樁原本說好要結婚、四個月後卻閃電退婚的金融聯姻,值得關注日本金融版圖與地方銀行投資的人看仔細:以愛知縣為地盤的愛知金融集團(あいちFG)與三十三金融集團的統合案破局,兩家在聲明中說,因為對統合控股公司的方向等看法出現分歧,原本預定在2026年9月簽的最終契約已經難以締結。從宣布到破裂只隔了四個月,這在動輒談上一兩年的金融統合裡,算是相當急促的收場,也讓外界重新去問:地方銀行拼命想合併的這股潮流,到底合得成還是合不成。
破局的關鍵,照兩家的說法是「見解的相違」,而外界關注的一個具體引爆點是對「東海FG案」的反對——也就是雙方對合併後這家控股公司要走什麼方向、由誰主導,談不攏。金融統合表面上是把兩家併成一家、擴大規模,但真正難的從來不是算術,而是合併後的主導權、經營方向與文化整合;兩家原本各有各的地盤、各有各的做事方法與人事班底,很多案子就是卡在「合了之後聽誰的」而破裂。這一樁四個月就散,正是把這個難點血淋淋地攤在檯面上:談成一個框架不難,難的是把兩個組織真的揉成一個。
值得一起看的背景是利率環境正在轉向。過去這些年地方銀行拼統合,很大一部分動機是超低利率把存放款利差壓到極薄、單打獨鬥的地銀賺錢愈來愈難,只好靠規模求生存、靠合併攤平成本。但就在同一天,日本長期利率攀上大約30年來的高點——如果利率往上、存放款利差重新打開,地銀自己就能賺得比前幾年輕鬆,「非合併不可」的急迫感可能會鬆動,對統合的算盤也得重算。這樁破局發生在利率轉向的節骨眼上,時機本身就耐人尋味:也許不只是這兩家談不攏,而是整個地銀合併潮的前提正在改變。
對台灣讀者,兩個切點。看投資的,統合案的成與敗會直接反映在兩家的市場評價上,一邊得利、一邊受挫的「明暗」正是這則新聞的重點,地銀再編的每一步都牽動相關股價,消息面波動不小;看趨勢的,這樁破局是觀察日本地方金融重組會怎麼走的一個樣本——是繼續朝大者恆大整併,還是因為利率環境改變而踩下剎車。往後盯兩件事:一是東海地區其他地銀接下來的動向,會不會有人接手或另組聯盟;二是利率走勢會不會改寫整個地方銀行的統合邏輯,讓「合併求生」不再是唯一解。
- 日本金融業界時常出現企業併購與合併的案例。
- 金融集團之間的合併往往牽涉到複雜的利益關係與戰略考量。
 愛知FG與三十三FG宣布解除整合協議金融市場 · 2026-09-10
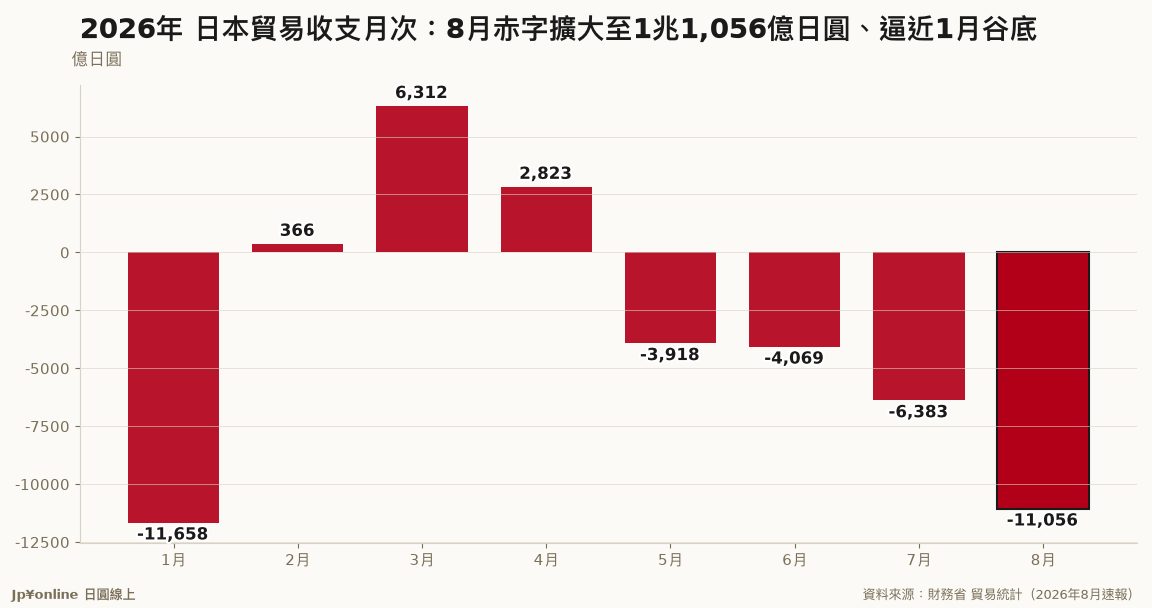 【貿易收支|2026年8月】單月赤字擴大至1兆1,056億円、逼近1月谷底——出口+19.3%追不上進口+28.0%金融市場 · 2026-09-16
 美財長:國債回購擴大成功金融市場 · 2026-09-16
 JR東日本出售旗下生活雜誌《Orange Page》金融市場 · 2026-09-15