四到六月GDP十七日公布 民間預測三季連續正成長
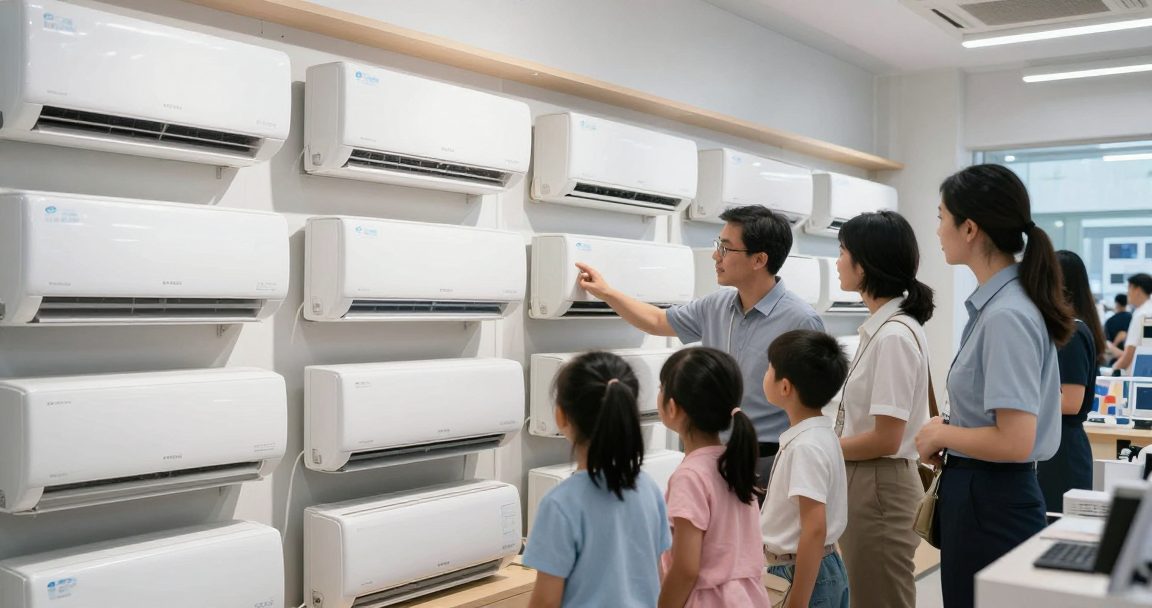
- 民間預測四到六月GDP為三季連續正成長,十七日公布
- 個人消費堅挺,冷氣換購需求是原因之一
- 家電換購是一次性支出,撐得起一季不代表撐得起全年
日本的四到六月 GDP 十七日公布,民間預測是三季連續正成長。對在日本做生意、或看著日股部位的台灣人來說,這個數字的重量不在「又是正的」,在撐起它的是誰——個人消費。而消費這一項,正好是判斷日本經濟到底有沒有轉強最難、也最容易被誤讀的一項。
先拆數字。民間預測把成長的功勞放在個人消費堅挺,而堅挺的原因之一是冷氣的換購需求。這個細節比總量數字更值得停一下:家電換購是一次性的支出,它撐得起一季,撐不起四季。換句話說,這次的正成長裡有一部分是天氣給的,不是薪資給的。
三季連續正成長聽起來是一條穩定的線,但連續性本身不說明品質。同樣是三季正成長,靠實質所得提升撐起來的,跟靠一次性需求接力撐起來的,接下來的走向完全不同——前者可以外推,後者一旦沒有下一個換購理由就會斷。
日本經濟這幾年的老問題就在這裡:消費要真的轉強,得靠實質所得追上物價,而不是靠某一類商品的集中換購。每次消費數據轉好,市場都會先問同一句話——這是結構性的,還是一次性的?這一次的答案,藏在細項裡而不是總量裡。
接下來三種走向要分開想。
第一種,數字比預測好,而且消費的廣度夠——不只家電,服務、外食、耐久財都有貢獻。這是最健康的組合,代表所得端真的在改善。對日銀來說,升息的底氣變足;對日股來說,內需股與金融股一起受惠;對做日本生意的人來說,這是可以把庫存與人力往上加的訊號。
第二種,數字符合預測,但成長集中在少數品項。市場會把它當成表面達標,對貨幣政策的推力有限。這種情況下最該小心的是把「GDP 又正成長」當成擴張的理由——因為撐起它的需求下一季就不在了。
第三種,數字低於預測。升息的討論會被往後推,日圓承壓。這對赴日消費與置產的人短期是好消息,對持有日圓資產的人則相反。
要注意的是,第二種走向在數據公布當下最難分辨,因為總量看起來跟第一種一樣。分辨方法只有一個:等細項出來,看消費的組成。
台灣讀者的實操分兩邊。
持有日股的人,比起看總量,更該看內需零售與家電通路的個別表現對不對得上這個消費敘事。如果 GDP 說消費堅挺,但你手上的零售股財報沒有跟著好,那代表成長的來源跟你的部位無關——這種落差比大盤的漲跌更值得處理。同時要留意:靠一次性需求撐起來的那一季,往往也是相關個股評價最高的時候,那不是進場點,是要開始想下一季怎麼辦的時候。
做日本商品電商、代購、或在日本開店的人,看法完全不同。冷氣這種集中換購潮是可預期的季節性需求,重點不是這一波賺到多少,是從這一波往回推:什麼樣的條件會製造下一次集中換購?氣候、設備汰換週期、補助制度、新機種上市,這幾個變數會決定下一個品類是什麼。現在把這次的需求結構記下來,比事後追熱門商品有用得多。
還有一個常被忽略的角度:個人消費堅挺對缺工的產業是雙面刃。需求上來,但人補不上來,結果是加班成本與外包成本一起上升,毛利被吃掉。在日本經營服務業或餐飲的人,看到消費數據好,第一件事不是加開營業時間,是先算人力供給撐不撐得住——撐不住的話,需求越好,虧得越快。
接下來盯三件事。一,十七日公布的實際值與民間預測的落差往哪個方向,落差本身比絕對值更能反映市場誤判在哪裡。二,個人消費的細項是集中在少數品類還是分散開來,這決定這次成長能不能外推。三,日銀在下一次會議裡怎麼引用這份數據——同一份數據被拿來支持升息還是拿來說明還要觀察,反映的是政策的真實傾向。
還有兩個成分值得單獨看。
一是設備投資。個人消費撐起來的成長跟企業投資撐起來的成長,含意完全不同:消費反映的是當下的購買力,投資反映的是企業對未來的判斷。如果這一季消費好但投資疲弱,那代表企業自己並不相信需求會延續——這個落差比總量數字更能預示下一季。反過來,投資同步回升才是真正可以外推的訊號。
二是外需。日圓的位置會直接影響出口與訪日消費,這兩塊在 GDP 裡的角色不同,但都跟匯率綁在一起。日圓弱的時候,出口與訪日消費會替總量墊底;一旦匯率轉向,這個墊底的力量會反過來變成拖累。所以看 GDP 不能只看數字好不好,要看好的部分是不是建立在一個正在改變的條件上。
對台灣讀者還有一層更直接的傳導:消費與經濟成長最終會回到房租與房價。日本的租金調整慢,但方向明確——就業與所得改善會先反映在都心的租賃需求上,再慢慢傳到成交價。持有日本收租物件的人,與其盯 GDP 的數字,不如把它當成一個提前量:這一季的消費結構,大致決定了未來幾季租客的換屋意願與續約條件。
最後提醒一個閱讀習慣。GDP 是會被修正的,初值與修正值之間的差距有時足以改變結論。看到初值就下判斷、然後在修正值出來時再翻一次立場,是最容易被市場情緒帶著走的做法。比較穩的方式是把初值當成方向的參考,把細項當成品質的證據,等修正值確認之後再調整自己的部位。
還有一個容易忽略的細節:這份數據公布的時點本身也有意義。它落在日銀下一次會議之前,等於是政策討論桌上最新的一份實績資料。數據好不好固然重要,但它會被怎麼引用、有沒有成為政策轉向的依據,往往要等會議紀要出來才看得清楚。對想提前布局的人來說,數據是第一手線索,會議紀要才是答案。同樣的道理也適用於企業端:公布後幾天內,日本上市公司的法說會與展望修正會陸續反映這份數據,那些修正比 GDP 本身更貼近個股。換句話說,數據公布只是起點,真正的解讀要等政策與企業各自表態之後才成形。
- 日本的個人消費長期受實質所得成長偏弱牽制
- 家電換購需求容易在酷暑的年份集中出現
- 【分析室】日本GDP年率+2.1%連兩季正成長:消費五連陽,但這份成績單有效期很短總體經濟與政策 · 2026-06-07
- 【分析室】名目677兆的歷史新高,是真成長還是漲價?拆解2026Q1 GDP的1.3個百分點落差金融市場 · 2026-06-08
 日本經濟2026年7月報告出爐:消費與出口動能觀察總體經濟與政策 · 2026-07-29
 經濟財政白書把中東寫進主文:原油上漲壓低家計所得,個人消費亮黃燈總體經濟與政策 · 2026-07-24