日銀九月可能再升息 距上一次只隔三個月
- 日銀把九月升息放進視野,距上一次動作只隔三個月
- 解除負利率之後,還沒出現過這麼短的升息間隔
- 背景是物價上漲壓力,加上全球利率水準本身在變動
在日本背房貸、在日本置產,或只是打算把台幣換成日圓的人,接下來一個月要盯的不是匯率報價,是日銀開會那天用了什麼字。日銀已經把九月升息放進視野,而真正的訊號不在升不升,在間隔——距離上一次動作只隔三個月,這是解除負利率之後沒有出現過的節奏。對錢包來說,這件事的分量比任何一天的匯率跳動都重,因為它決定的不是今天的價格,是接下來一整年的方向。
先拆這個三個月。解除負利率之後,日銀的升息一直是走走停停:動一次,然後留很長一段時間看數據,確認經濟撐得住,再考慮下一步。市場早就習慣了這個節奏,也把它算進了利率預期裡。三個月就再動一次,等於央行自己推翻這個節奏——它在說,物價的漲勢比原先估的更黏,慢慢來會來不及。
東洋経済點出的背景有兩層。第一層是物價上漲壓力,這是內部因素;第二層是全球利率水準本身在變動,這是外部因素。兩層要一起看才完整:日銀不是在真空裡決定利率,它同時得看別的央行往哪走。利差一動,資金就動,日圓跟著動。當外部利率往下、日本往上,利差收窄,日圓的方向會跟過去幾年反過來。
而整則新聞裡最值錢的不是「升息」兩個字,是「步調前倒」。升息一次是事件,步調前倒是路徑——前者影響一天的行情,後者改寫接下來一整年的貸款成本、換匯成本與資產配置。看新聞的人容易被事件吸走注意力,真正要標記的是路徑。
日本的政策利率長期停在極低水準,低到「利率會動」這件事本身已經不在多數人的日常判斷裡。這造成一個副作用:在日本借錢的人,很多是在利率不會動的假設下做的決定——選浮動利率、把還款期拉到最長、把每月負擔壓到剛好能承受。這種結構在利率真的開始動的時候最脆弱,因為它從一開始就沒有留緩衝。
接下來三種走向要分開想。
第一種,九月升息,而且會後明示還會繼續升。這是對日圓最有支撐的組合,實際影響分三塊。換匯上,台幣換日圓會變貴,過去幾年那種「換越晚越划算」的直覺會失效。房貸上,在日本背浮動利率的人會收到還款金額重算的通知,重算幅度看合約怎麼寫,有的按週期調整、有的設有上限。日股上,升息對金融股與對出口股的意義完全相反,同一個消息會把手上的部位往兩個方向拉,這時候該看的是自己的持股偏哪一邊,而不是大盤的漲跌。
第二種,升息了,但會後的說法保守,強調要看數據、不預設路徑。市場對這種組合的反應最容易過頭——先看到「升了」就往一個方向衝,過幾天發現語氣其實留了後路,再回吐。在這種行情裡追高換匯是最吃虧的做法,因為你買在情緒的高點,而不是趨勢的起點。
第三種,九月按兵不動,把升息往後推。這代表日銀認為物價壓力還沒到非動不可,或者外部環境讓它不敢動。日圓弱勢延續,赴日置產、旅遊、採購的匯率窗口還開著。但要看清楚,這扇窗每拖一個月,關上的力道就更大——推遲不等於取消,被推遲的升息會累積成更急的一次。
還有一個容易被忽略的層面:升息對日本房市的影響不是立刻的。房貸利率上升會先壓到新申貸的意願,成交量比價格更早反應;價格要等到賣方撐不住才動,而日本的持有成本結構讓賣方可以撐很久。所以看日本房市的人,接下來幾個月該看的是成交件數與物件的掛牌天數,不是成交價——價格是最後才說話的那個指標。
實操上有四件事現在就能做。
第一,正在分批換匯的人,這段期間不要把額度一次用掉。你不知道哪一種走向會發生,但分批的成本是確定的,押錯方向的成本不是。
第二,在日本辦房貸的人,翻出合約找三個東西:利率調整的週期、調整幅度有沒有上限、重算之後是改月付金額還是改還款年限。這三個條件決定同樣一次升息落在你身上是多少錢。很多人簽約時沒看,等調升通知寄到才翻文件,那時已經沒有轉圜空間。
第三,有日股部位的人,把持股按升息受惠與升息受害分成兩堆。這不是要你現在調倉,是要你知道消息出來那天自己會往哪邊晃——事前知道,跟當天才發現,做出來的決定完全不同。
第四,打算在日本開店或做進口生意的人,把成本表裡跟利率有關的專案單獨列出來:短期周轉的融資、設備貸款、以及以日圓計價的進貨成本。利率與匯率會同時動,兩邊夾擊的時候,最先出問題的是原本就靠低利撐著的那一塊。
接下來盯三個點。一,會議聲明裡有沒有把物價警戒明確寫進去,寫進去代表這不是單次動作。二,會後記者會對升息步調的說法,比這一次更明確還是更含糊——含糊本身就是訊號。三,日圓在決議前後的走法:一次到位然後站穩,跟先衝再回吐,代表的是完全不同的兩種市場共識。
最後補一個很多人搞反的地方:升息與日圓的關係不是同步的,是預期先動、事實後到。市場會在會議之前就把「可能升息」算進價格,所以真正宣布的那一刻,行情有時反而往反方向走——不是消息錯了,是已經被消化完了。對要換匯的人來說,這代表看到新聞才動作通常慢了一步;比較實際的做法是設定自己的價位區間,落到區間就換,不去猜會議結果。
赴日旅遊與採購的人也一樣。日圓的走勢在決議前後會放大波動,那幾天的匯率不代表趨勢,只代表情緒。訂機票、換現鈔、刷卡結匯,這些決定如果剛好落在那個窗口,多付或少付的差額往往比你想像的大,而它跟你的判斷力無關,純粹是時機。避開方法很簡單:不要把換匯集中在會議週。
另外提醒一件事:日銀的決議不是只有升息與不升息兩個選項。維持利率但調整措辭、或是調整購債的規模與節奏,這些動作對市場的訊號強度有時不輸升息本身。看新聞時如果只抓「升了沒」,會漏掉真正改變路徑的那一段。
- 日本的政策利率長期停在極低水準,升息是近年才重新回到選項
- 利差變化一向是日圓匯率最直接的推力
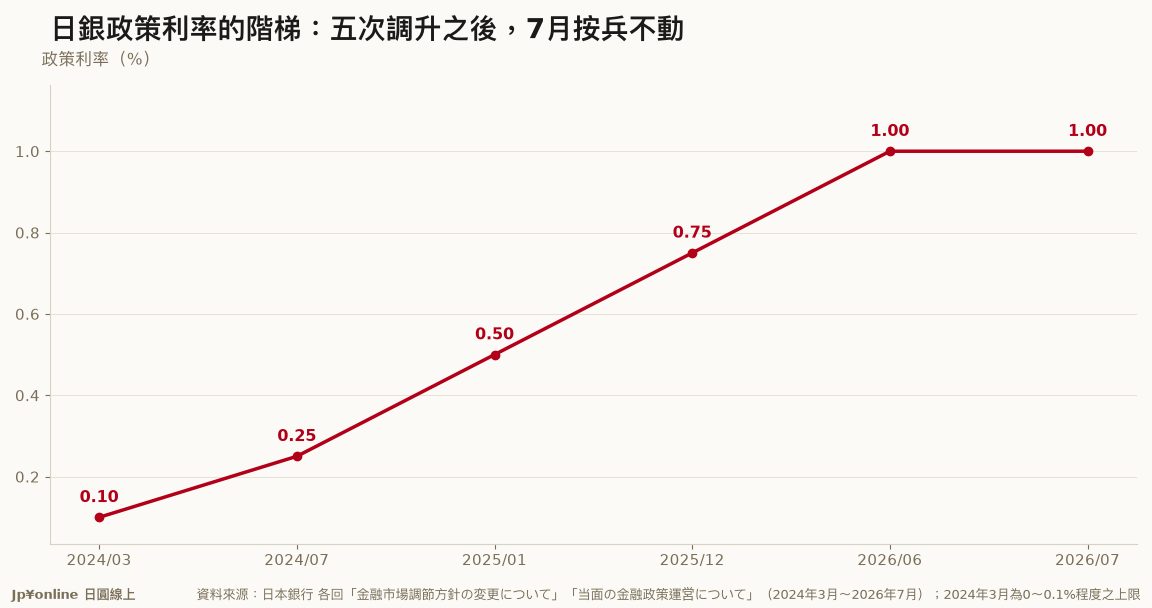 【日銀政策決定|2026年7月會合】政策利率停在1.0%、8比1按兵不動;這次投反對票的高田委員嫌的是升太慢金融市場 · 2026-08-10
 日銀『櫻花報告』九大區判斷全按兵不動,但價格轉嫁正在加速金融市場 · 2026-07-09
 升息1%的幕後推手:日銀副總裁內田帶病出席記者會的真正訊息金融市場 · 2026-07-01
 【白書解讀】日本物價最燙的一塊是吃的:米價翻倍、食料品年增8.5%,財價漲幅還超過美歐金融市場 · 2026-06-27