日银九月可能再升息 距上一次只隔三个月
- 日银把九月升息放进视野,距上一次动作只隔三个月
- 解除负利率之后,还没出现过这么短的升息间隔
- 背景是物价上涨压力,加上全球利率水准本身在变动
在日本背房贷、在日本置产,或只是打算把台币换成日圆的人,接下来一个月要盯的不是汇率报价,是日银开会那天用了什么字。日银已经把九月升息放进视野,而真正的信号不在升不升,在间隔——距离上一次动作只隔三个月,这是解除负利率之后没有出现过的节奏。对钱包来说,这件事的分量比任何一天的汇率跳动都重,因为它决定的不是今天的价格,是接下来一整年的方向。
先拆这个三个月。解除负利率之后,日银的升息一直是走走停停:动一次,然后留很长一段时间看数据,确认经济撑得住,再考虑下一步。市场早就习惯了这个节奏,也把它算进了利率预期里。三个月就再动一次,等于央行自己推翻这个节奏——它在说,物价的涨势比原先估的更黏,慢慢来会来不及。
东洋経済点出的背景有两层。第一层是物价上涨压力,这是内部因素;第二层是全球利率水准本身在变动,这是外部因素。两层要一起看才完整:日银不是在真空里决定利率,它同时得看别的央行往哪走。利差一动,资金就动,日圆跟着动。当外部利率往下、日本往上,利差收窄,日圆的方向会跟过去几年反过来。
而整则新闻里最值钱的不是「升息」两个字,是「步调前倒」。升息一次是事件,步调前倒是路径——前者影响一天的行情,后者改写接下来一整年的贷款成本、换汇成本与资产配置。看新闻的人容易被事件吸走注意力,真正要标记的是路径。
日本的政策利率长期停在极低水准,低到「利率会动」这件事本身已经不在多数人的日常判断里。这造成一个副作用:在日本借钱的人,很多是在利率不会动的假设下做的决定——选浮动利率、把还款期拉到最长、把每月负担压到刚好能承受。这种结构在利率真的开始动的时候最脆弱,因为它从一开始就没有留缓冲。
接下来三种走向要分开想。
第一种,九月升息,而且会后明示还会继续升。这是对日圆最有支撑的组合,实际影响分三块。换汇上,台币换日圆会变贵,过去几年那种「换越晚越划算」的直觉会失效。房贷上,在日本背浮动利率的人会收到还款金额重算的通知,重算幅度看合约怎么写,有的按周期调整、有的设有上限。日股上,升息对金融股与对出口股的意义完全相反,同一个消息会把手上的部位往两个方向拉,这时候该看的是自己的持股偏哪一边,而不是大盘的涨跌。
第二种,升息了,但会后的说法保守,强调要看数据、不缺省路径。市场对这种组合的反应最容易过头——先看到「升了」就往一个方向冲,过几天发现语气其实留了后路,再回吐。在这种行情里追高换汇是最吃亏的做法,因为你买在情绪的高点,而不是趋势的起点。
第三种,九月按兵不动,把升息往后推。这代表日银认为物价压力还没到非动不可,或者外部环境让它不敢动。日圆弱势延续,赴日置产、旅游、采购的汇率窗口还开着。但要看清楚,这扇窗每拖一个月,关上的力道就更大——推迟不等于取消,被推迟的升息会累积成更急的一次。
还有一个容易被忽略的层面:升息对日本房市的影响不是立刻的。房贷利率上升会先压到新申贷的意愿,成交量比价格更早反应;价格要等到卖方撑不住才动,而日本的持有成本结构让卖方可以撑很久。所以看日本房市的人,接下来几个月该看的是成交件数与对象的挂牌天数,不是成交价——价格是最后才说话的那个指针。
实操上有四件事现在就能做。
第一,正在分批换汇的人,这段期间不要把额度一次用掉。你不知道哪一种走向会发生,但分批的成本是确定的,押错方向的成本不是。
第二,在日本办房贷的人,翻出合约找三个东西:利率调整的周期、调整幅度有没有上限、重算之后是改月付金额还是改还款年限。这三个条件决定同样一次升息落在你身上是多少钱。很多人签约时没看,等调升通知寄到才翻文档,那时已经没有转圜空间。
第三,有日股部位的人,把持股按升息受惠与升息受害分成两堆。这不是要你现在调仓,是要你知道消息出来那天自己会往哪边晃——事前知道,跟当天才发现,做出来的决定完全不同。
第四,打算在日本开店或做进口生意的人,把成本表里跟利率有关的项目单独列出来:短期周转的融资、设备贷款、以及以日圆计价的进货成本。利率与汇率会同时动,两边夹击的时候,最先出问题的是原本就靠低利撑着的那一块。
接下来盯三个点。一,会议声明里有没有把物价警戒明确写进去,写进去代表这不是单次动作。二,会后记者会对升息步调的说法,比这一次更明确还是更含糊——含糊本身就是信号。三,日圆在决议前后的走法:一次到位然后站稳,跟先冲再回吐,代表的是完全不同的两种市场共识。
最后补一个很多人搞反的地方:升息与日圆的关系不是同步的,是预期先动、事实后到。市场会在会议之前就把「可能升息」算进价格,所以真正宣布的那一刻,行情有时反而往反方向走——不是消息错了,是已经被消化完了。对要换汇的人来说,这代表看到新闻才动作通常慢了一步;比较实际的做法是设置自己的价位区间,落到区间就换,不去猜会议结果。
赴日旅游与采购的人也一样。日圆的走势在决议前后会放大波动,那几天的汇率不代表趋势,只代表情绪。订机票、换现钞、刷卡结汇,这些决定如果刚好落在那个窗口,多付或少付的差额往往比你想像的大,而它跟你的判断力无关,纯粹是时机。避开方法很简单:不要把换汇集中在会议周。
另外提醒一件事:日银的决议不是只有升息与不升息两个选项。维持利率但调整措辞、或是调整购债的规模与节奏,这些动作对市场的信号强度有时不输升息本身。看新闻时如果只抓「升了没」,会漏掉真正改变路径的那一段。
- 日本的政策利率长期停在极低水准,升息是近年才重新回到选项
- 利差变化一向是日圆汇率最直接的推力
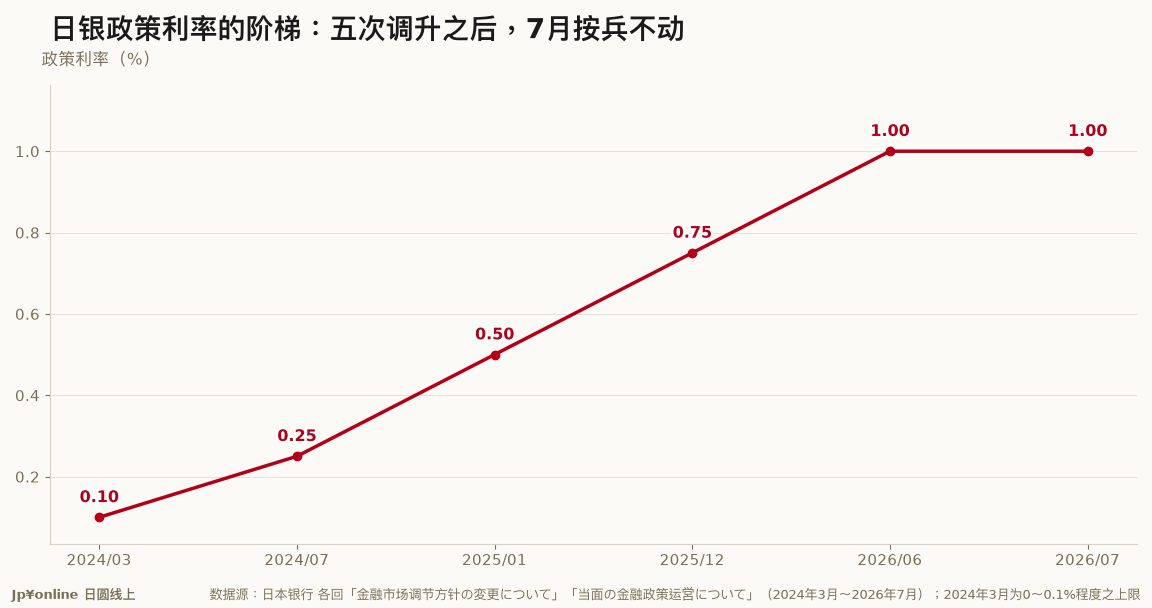 【日银政策决定|2026年7月会合】政策利率停在1.0%、8比1按兵不动;这次投反对票的高田委员嫌的是升太慢金融市场 · 2026-08-10
 日银『樱花报告』九大区判断全按兵不动,但价格转嫁正在加速金融市场 · 2026-07-09
 升息1%的幕后推手:日银副总裁内田带病出席记者会的真正消息金融市场 · 2026-07-01
 【白书解读】日本物价最烫的一块是吃的:米价翻倍、食料品年增8.5%,财价涨幅还超过美欧金融市场 · 2026-06-27