千葉豪雨 逾半數淹水發生在預想範圍之外
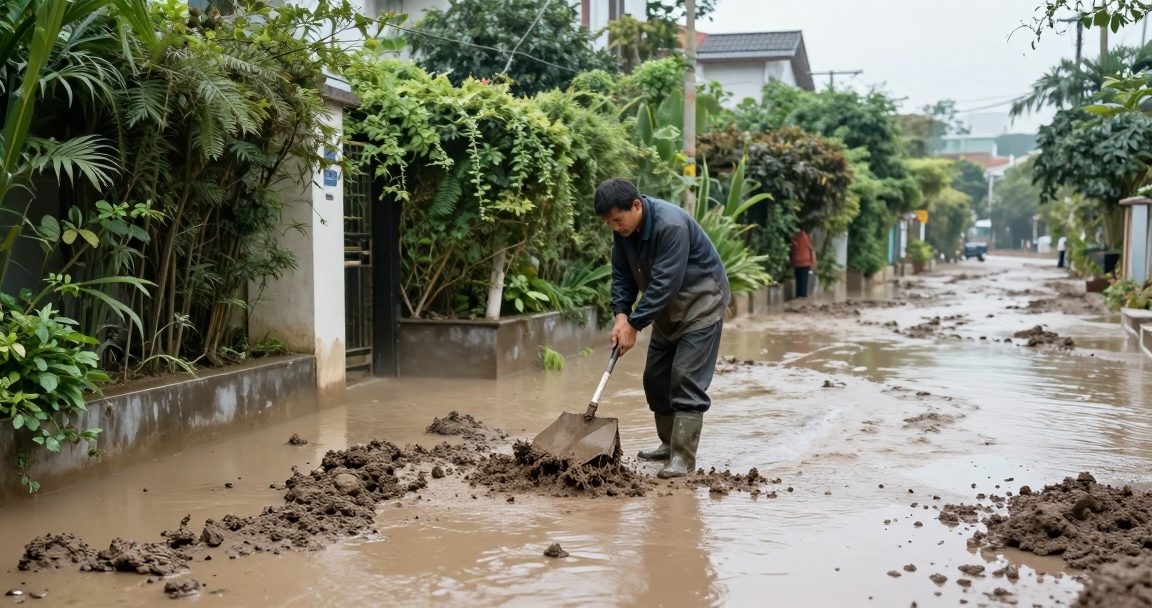
- 千葉縣豪雨災害中,55.7%的水患來自非預設風險區域。
- 調查由氣象新聞公司「Weather News」於14日公布。
- 顯示現有防災規劃與實際災情存在落差。
- 災害範圍超出低窪與已標示水患區的預設範圍。
- 突顯氣候異常對傳統防災機制的挑戰。
台灣讀者或許會好奇,為何日本千葉縣的水患災情會與預設防災區域不符。這背後反映的,是極端氣候對既有風險評估的衝擊。根據氣象新聞公司「Weather News」的調查,這次千葉豪雨中,超過半數的水患出現在非預設風險區域,顯示傳統規劃難以完全應對氣候異常。這對台灣同樣面臨水患威脅的地區,是一個值得借鏡的提醒。
這次事件對民眾與企業的財務與營運帶來直接影響。若防災區域無法涵蓋所有風險點,個人與企業的保險與應變策略可能需要重新評估。尤其在台灣,近年極端降雨頻繁,類似現象可能已出現,但尚未被廣泛討論。這也提醒我們,防災不能只依賴過去經驗,而需更動態地調整。
結構性背景上,日本近年極端氣候事件頻繁,傳統防災規劃難以完全應對。氣象資訊與實際災害之間的落差,常見於氣候變遷影響下。這也說明了為何氣象與災害預測機構需要持續更新評估模型,以應對越來越不可預測的氣候。
淹水想定區域這件事,一般人最容易誤解的地方就在這裡:它是根據特定的降雨情境與地形模擬出來的,不是「只有這裡會淹」的保證。當實際降雨的強度或形態超出模擬的前提,區域外的地方一樣會積水,尤其是排水管線負荷不足造成的內水淹水,那跟河川溢流是完全不同的機制,而後者才是災害地圖主要處理的對象。
要在日本買房的人,實務上該做的事有三件。第一,除了看災害風險地圖,親自到現場觀察地勢——房子是不是在周邊的相對低點,用眼睛看得出來。第二,查該區域的排水系統與過去的積水紀錄,地方自治體多半有公開資料。第三,確認保險的水災項目涵蓋範圍,很多住宅保險對淹水的理賠條件與一般想像有落差。
對已經持有物件的人,這件事的意義是重新檢視保險而不是恐慌。位在想定區域外不代表不需要保,這次的結果正好說明了為什麼。
接下來值得關注的,是日本氣象機構與地方政府會如何調整防災區域與應變機制。根據這次調查結果,預計將會有新的風險評估與規劃。台灣讀者若在相關產業,例如保險、建設或都市規劃,應密切注意這類調整,以作為自身風險管理的參考。
- 日本近年極端氣候事件頻繁,傳統防災規劃難以完全應對。
- 氣象資訊與實際災害之間的落差,常見於氣候變遷影響下。
- 千葉豪雨致死十人,災後重建挑戰重重總體經濟與政策 · 2026-08-18
 千葉豪雨死者10人 千葉市街道上還停著約2500台泡水車總體經濟與政策 · 2026-08-17
 千葉豪雨9死1失蹤 浸水建築超過一千棟總體經濟與政策 · 2026-08-16
 千葉豪雨 東電公開變電所設備泡水的現場照片產業與供應鏈 · 2026-08-14