千叶豪雨 逾半数淹水发生在预想范围之外
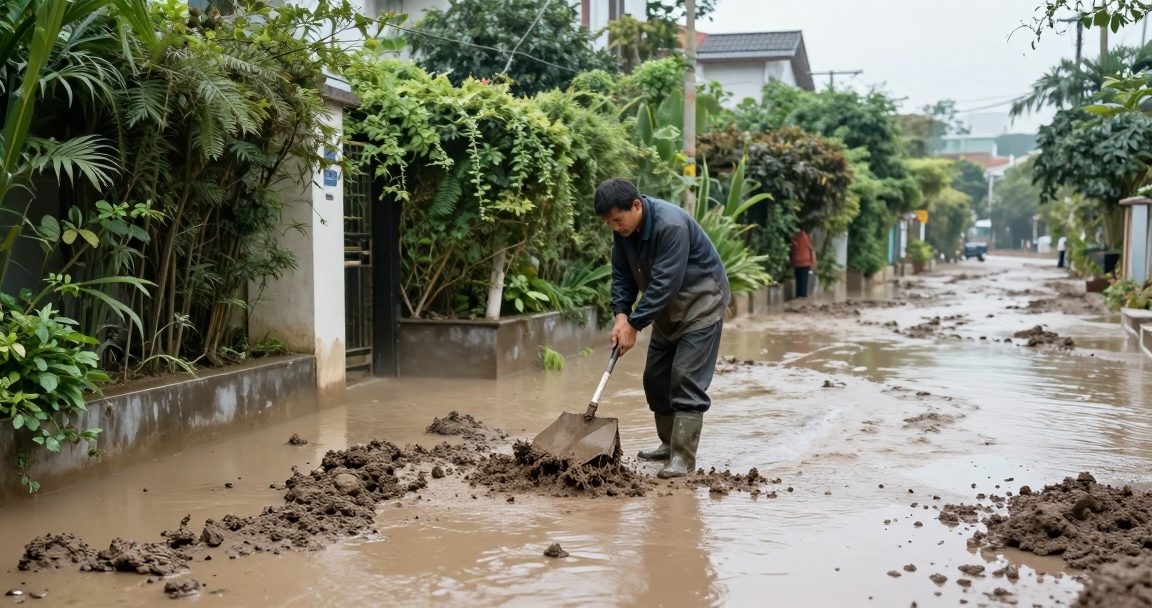
- 千叶县豪雨灾害中,55.7%的水患来自非缺省风险区域。
- 调查由气象新闻公司「Weather News」于14日公布。
- 显示现有防灾规划与实际灾情存在落差。
- 灾害范围超出低洼与已标示水患区的缺省范围。
- 突显气候异常对传统防灾机制的挑战。
台湾读者或许会好奇,为何日本千叶县的水患灾情会与缺省防灾区域不符。这背后反映的,是极端气候对既有风险评估的冲击。根据气象新闻公司「Weather News」的调查,这次千叶豪雨中,超过半数的水患出现在非缺省风险区域,显示传统规划难以完全应对气候异常。这对台湾同样面临水患威胁的地区,是一个值得借镜的提醒。
这次事件对民众与企业的财务与营运带来直接影响。若防灾区域无法涵盖所有风险点,个人与企业的保险与应变策略可能需要重新评估。尤其在台湾,近年极端降雨频繁,类似现象可能已出现,但尚未被广泛讨论。这也提醒我们,防灾不能只依赖过去经验,而需更动态地调整。
结构性背景上,日本近年极端气候事件频繁,传统防灾规划难以完全应对。气象信息与实际灾害之间的落差,常见于气候变迁影响下。这也说明了为何气象与灾害预测机构需要持续更新评估模型,以应对越来越不可预测的气候。
淹水想定区域这件事,一般人最容易误解的地方就在这里:它是根据特定的降雨情境与地形仿真出来的,不是「只有这里会淹」的保证。当实际降雨的强度或形态超出仿真的前提,区域外的地方一样会积水,尤其是排水管线负荷不足造成的内水淹水,那跟河川溢流是完全不同的机制,而后者才是灾害地图主要处理的对象。
要在日本买房的人,实务上该做的事有三件。第一,除了看灾害风险地图,亲自到现场观察地势——房子是不是在周边的相对低点,用眼睛看得出来。第二,查该区域的排水系统与过去的积水纪录,地方自治体多半有公开数据。第三,确认保险的水灾项目涵盖范围,很多住宅保险对淹水的理赔条件与一般想像有落差。
对已经持有对象的人,这件事的意义是重新查看保险而不是恐慌。位在想定区域外不代表不需要保,这次的结果正好说明了为什么。
接下来值得关注的,是日本气象机构与地方政府会如何调整防灾区域与应变机制。根据这次调查结果,预计将会有新的风险评估与规划。台湾读者若在相关产业,例如保险、建设或都市规划,应密切注意这类调整,以作为自身风险管理的参考。
- 日本近年极端气候事件频繁,传统防灾规划难以完全应对。
- 气象信息与实际灾害之间的落差,常见于气候变迁影响下。
- 千叶豪雨致死十人,灾后重建挑战重重总体经济与政策 · 2026-08-18
 千叶豪雨死者10人 千叶市街道上还停着约2500台泡水车总体经济与政策 · 2026-08-17
 千叶豪雨9死1失踪 浸水建筑超过一千栋总体经济与政策 · 2026-08-16
 千叶豪雨 东电公开变电所设备泡水的现场照片产业与供应链 · 2026-08-14