日經站上7萬點的關鍵是利率 円高未必利空,年底走向看日銀
- 日經平均8月中旬逼近7萬點,8月底那週回落,現在6萬5000點前後
- 市場點名回升的鑰匙是利率(金利)動向
- 円高是否利空日股,這一輪要看升值來自升息還是避險
- 資金關注「戰略17分野」等主題類股
如果你的資產配置裡有日股、日股ETF或連動日本的基金,接下來三個月的走向,關鍵字只有一個:利率。日經平均在8月中旬一度逼近7萬點,但從8月底那一週開始回落,目前在6萬5000點附近盤整。這不是行情結束,而是市場在等一個方向——年底能不能重新站上7萬,取決於幾個變數怎麼收斂。
從7萬到6萬5000,大約是7%上下的回檔,幅度不算小,但還在健康整理的範圍。市場把上漲的重石歸納成幾個壓力來源;而要重新往上,最被點名的鑰匙是「金利(利率)動向」。這裡有個容易被忽略的連動:利率、匯率、股市是綁在一起的——升息預期牽動日圓,日圓又回頭影響出口企業獲利與外資的日股部位。
一般直覺是「日圓升值(円高)對日股不利」,因為日本大型權值股很多是出口導向,日圓走強會壓縮它們的海外獲利換算。但這一輪要看得更細:如果円高是因為日本自己升息、體質轉強帶動的,那內需與金融類股反而受惠,和出口股形成蹺蹺板。所以「円高一定利空日股」這句話,今年不能照單全收。
往年底看,大致三條路:一,利率與匯率溫和收斂、悪材料逐一淡出,日經有機會重新挑戰並站上7萬;二,若外部利空反覆,行情就在6萬5000上下拉鋸,類股輪動取代指數大漲;三,若升息節奏超出預期、円高過猛,出口權值股拖累指數,即使金融內需撐盤,也難一口氣過7萬。
給台灣投資人的具體提醒:買日股別只看指數,要看你買的是「出口權值」還是「內需金融」——這一輪它們對利率與匯率的反應方向相反;若你透過日圓計價商品投資,匯率變動會疊加在股價報酬上,賺了股價賠了匯差要先算清楚;定期定額的人,6萬5000附近的整理區反而是分批的觀察窗,不必追高也不必因回檔恐慌。
盯三件事:日銀對升息路徑的措辭(牽動円高幅度)、日圓匯率會不會急升、以及市場點名的「戰略17分野」等主題類股的資金流向。指數要過7萬,得先看到利率與匯率這兩個變數停止互相拉扯。
還有一個實務層面要提醒:在利率與匯率同時是主角的行情裡,「擇時」比「選股」更難也更危險。與其猜指數哪天過7萬,不如先想清楚自己的持股在利率上行、日圓轉強的情境下站在哪一邊——是受惠方還是受害方。把部位分散在對不同情境反應相反的類股上,比重壓單一方向,更能在這種拉鋸行情裡活下來。
- 日本大型權值股多為出口導向,日圓走強通常壓縮其海外獲利換算
- 但當日圓升值來自本國升息與體質轉強時,內需與金融股反而受惠
 日經平均小幅收高 美半導體財報帶動日本晶片股買盤金融市場 · 2026-08-28
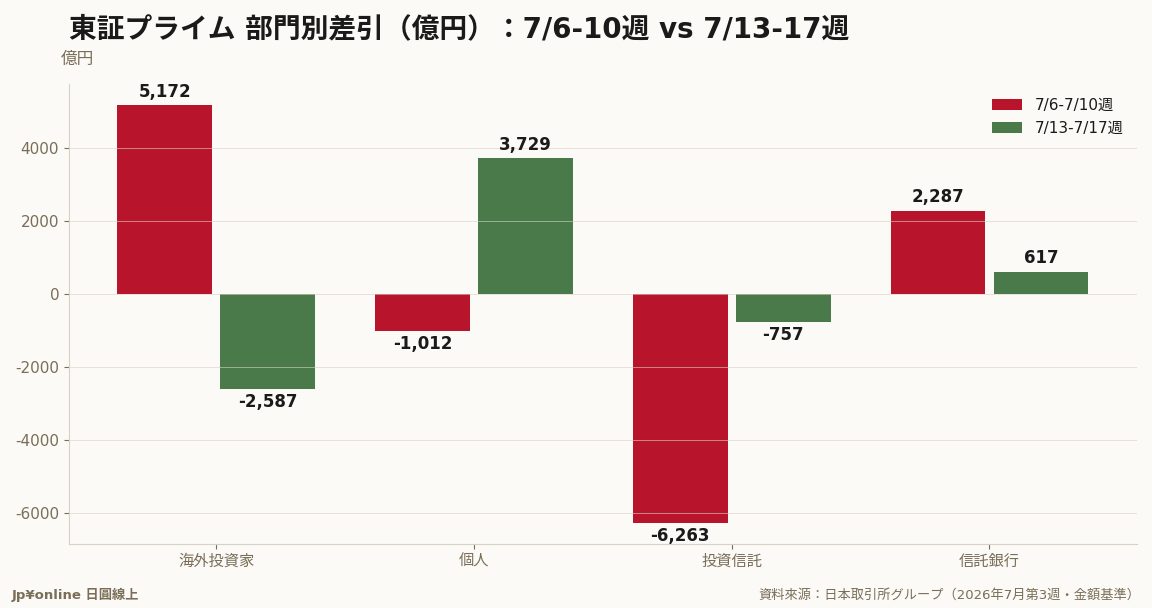 【外資動向|2026年7月第3週】海外投資家轉為賣超2,587億円,個人逆勢買超3,729億円金融市場 · 2026-07-25
 一天蒸發2200點:原油破百美元加上AI投資疑慮,日經平均遭遇雙重打擊金融市場 · 2026-07-24
 日經平均年底上看7萬5?AI半導體修正後的三道關卡金融市場 · 2026-07-23