日銀9月恐升息至1.25% 終點2%逼近,15家地銀首當其衝
- 市場開始把政策利率終點(ターミナルレート)定價在2%
- 日銀9月17、18日會議可能把政策利率由1%升到1.25%
- 東洋經濟點名15家地方銀行在升息循環中風險最高
- 地銀手上低利時期買進的長債與固定利率放款,升息使評價損失與利差壓縮浮現
日本利率的一舉一動,直接牽動你手上的日圓、赴日的旅費,以及日股部位的漲跌。過去把日本當成「零利率提款機」的借款人與投資人,現在要面對一個陌生的日本——政策利率的終點被市場推到2%,而日本銀行預計在9月17、18日的政策會議上,把現行1%的政策利率再調高到1.25%。這不是一次孤立的升息,而是一條升息路徑的延續。
把數字攤開看:從1%走到1.25%只是一小步,但市場真正在定價的是「2%」這個終點。對存款戶是好消息,對借款人與銀行的資產負債表卻是壓力測試。東洋經濟點名了一份「15家地方銀行清單」——這些地銀在升息循環中處境最尷尬:手上抱著大量早年低利時期買進的長天期公債與固定利率放款,升息一來,舊資產市值下跌、利差被壓縮,形成「升息格差」:同樣是銀行,大型行受惠、部分地銀反而受害。
要理解這種分化,得回到日本長期的低利甚至負利率環境。在那段期間,銀行被迫追求殖利率、把資金押在長天期債券與海外資產;如今利率反轉,當年為求生存累積的部位,就成了現在的包袱。這是升息循環裡典型的「先甜後苦」:初期利差擴大看似獲利,但帳上舊債的評價損失會同時浮現,體質弱的銀行先被市場盯上。
接下來有幾種走向。其一,日銀照市場預期在9月升到1.25%、並持續朝2%邁進,地銀分化更明顯,弱體地銀的股價與債信承壓;其二,日銀升息後暫停觀望,分化放緩,焦點轉回日圓與日股;其三,若通膨或外部情勢逼日銀更快收緊,升息格差加速擴大,弱體地銀的整併壓力浮上檯面。
對台灣讀者,有三個著力點。持有或想換日圓的人,升息路徑確立通常對日圓是支撐,短期赴日換匯、購物成本可能墊高;投資日本金融股的人,要分清「受惠升息的大型行」和「被舊資產拖累的弱體地銀」,別把銀行股當一籃子買;在日本有房貸或想貸款置產的人,變動利率的成本正往上走,試算要把續升算進去。
把日曆圈在9月17、18日的日銀會議:重點不只是升不升到1.25%,更要聽日銀對「2%終點」給不給明確指引。同時盯地銀季報裡的債券評價損益與資本適足率——升息格差會先寫在這兩個數字上,再反映到股價。
這件事的份量,在於它不是單一銀行的問題,而是整片地方金融版圖的重新洗牌。地方銀行是日本地方經濟的血管——中小企業的放款、地方政府的往來、在地家庭的存款,大多靠它們撐著。當升息把體質差的地銀逼到牆角,受衝擊的不只是股東,還有這些銀行服務的整片地方經濟。這也是為什麼日銀升息必須小心翼翼:一手要壓通膨,另一手不能把地方金融推倒——升息的節奏,某種程度上被這些弱體地銀的承受力綁住。
- 日本長期維持超低甚至負利率,銀行為求殖利率把資金押在長債與海外資產
- 利率反轉時,過去累積的長債部位會先出現評價損失,體質弱的銀行先受市場檢視
 日銀睽違31年升息在即:你的房貸、存款與日圓都要重新算一次金融市場 · 2026-06-16
- 日圓一度升至1美元兌155円,市場關注日銀升息金融市場 · 2026-09-04
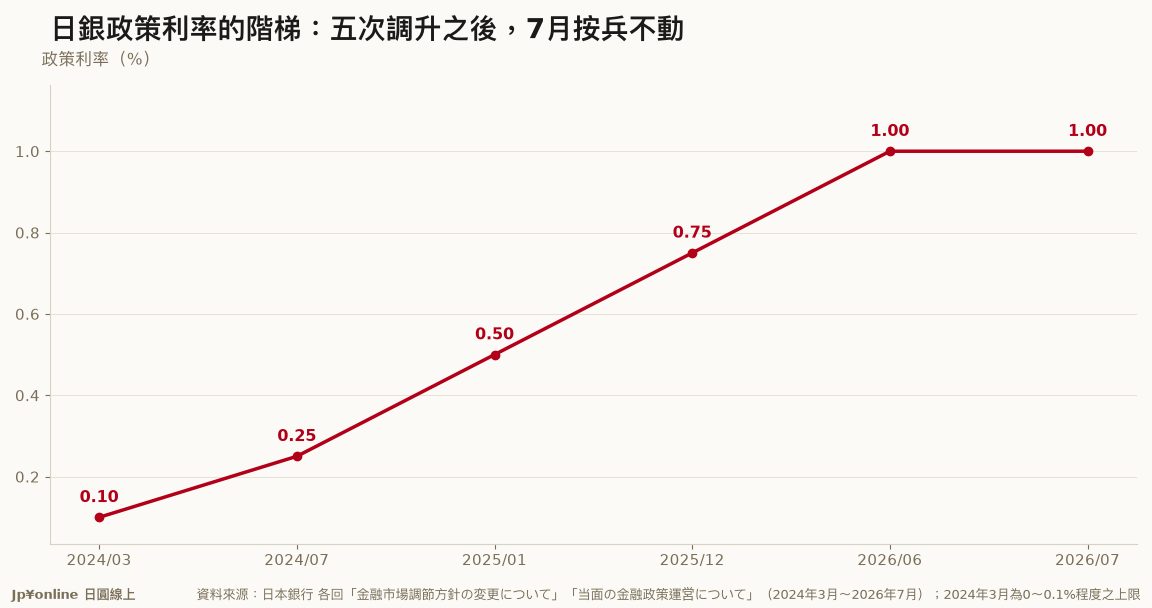 【日銀政策決定|2026年7月會合】政策利率停在1.0%、8比1按兵不動;這次投反對票的高田委員嫌的是升太慢金融市場 · 2026-08-10
- 【月報】日本2月物價跌破2%、3年11個月來首見——但剝掉能源的底流還黏在+2.5%,別把補貼壓的減速讀成通膨退燒金融市場 · 2026-06-17