日银9月恐升息至1.25% 终点2%逼近,15家地银首当其冲
- 市场开始把政策利率终点(ターミナルレート)定价在2%
- 日银9月17、18日会议可能把政策利率由1%升到1.25%
- 东洋经济点名15家地方银行在升息循环中风险最高
- 地银手上低利时期买进的长债与固定利率放款,升息使评价损失与利差压缩浮现
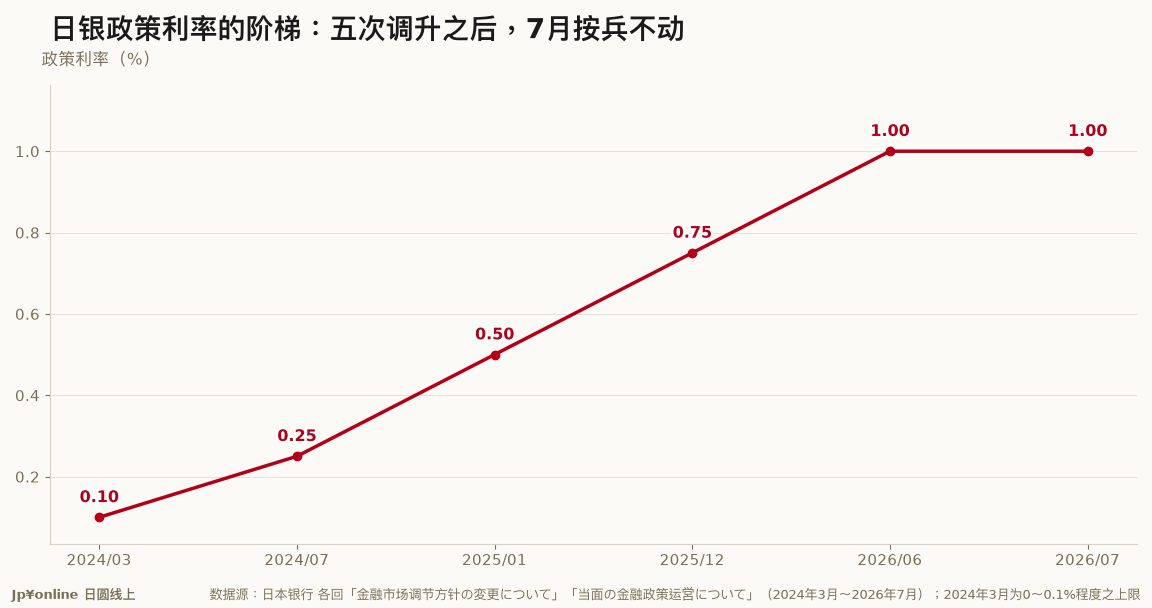
日本利率的一举一动,直接牵动你手上的日圆、赴日的旅费,以及日股部位的涨跌。过去把日本当成「零利率提款机」的借款人与投资人,现在要面对一个陌生的日本——政策利率的终点被市场推到2%,而日本银行预计在9月17、18日的政策会议上,把现行1%的政策利率再调高到1.25%。这不是一次孤立的升息,而是一条升息路径的延续。
把数字摊开看:从1%走到1.25%只是一小步,但市场真正在定价的是「2%」这个终点。对存款户是好消息,对借款人与银行的资产负债表却是压力测试。东洋经济点名了一份「15家地方银行清单」——这些地银在升息循环中处境最尴尬:手上抱着大量早年低利时期买进的长天期公债与固定利率放款,升息一来,旧资产市值下跌、利差被压缩,形成「升息格差」:同样是银行,大型行受惠、部分地银反而受害。
要理解这种分化,得回到日本长期的低利甚至负利率环境。在那段期间,银行被迫追求殖利率、把资金押在长天期债券与海外资产;如今利率反转,当年为求生存累积的部位,就成了现在的包袱。这是升息循环里典型的「先甜后苦」:初期利差扩大看似获利,但帐上旧债的评价损失会同时浮现,体质弱的银行先被市场盯上。
接下来有几种走向。其一,日银照市场预期在9月升到1.25%、并持续朝2%迈进,地银分化更明显,弱体地银的股价与债信承压;其二,日银升息后暂停观望,分化放缓,焦点转回日圆与日股;其三,若通膨或外部情势逼日银更快收紧,升息格差加速扩大,弱体地银的整并压力浮上台面。
对台湾读者,有三个着力点。持有或想换日圆的人,升息路径确立通常对日圆是支撑,短期赴日换汇、购物成本可能垫高;投资日本金融股的人,要分清「受惠升息的大型行」和「被旧资产拖累的弱体地银」,别把银行股当一篮子买;在日本有房贷或想贷款置产的人,变动利率的成本正往上走,试算要把续升算进去。
把日历圈在9月17、18日的日银会议:重点不只是升不升到1.25%,更要听日银对「2%终点」给不给明确指引。同时盯地银季报里的债券评价损益与资本适足率——升息格差会先写在这两个数字上,再反映到股价。
这件事的份量,在于它不是单一银行的问题,而是整片地方金融版图的重新洗牌。地方银行是日本地方经济的血管——中小企业的放款、地方政府的往来、在地家庭的存款,大多靠它们撑着。当升息把体质差的地银逼到墙角,受冲击的不只是股东,还有这些银行服务的整片地方经济。这也是为什么日银升息必须小心翼翼:一手要压通膨,另一手不能把地方金融推倒——升息的节奏,某种程度上被这些弱体地银的承受力绑住。
- 日本长期维持超低甚至负利率,银行为求殖利率把资金押在长债与海外资产
- 利率反转时,过去累积的长债部位会先出现评价损失,体质弱的银行先受市场查看
 日银睽违31年升息在即:你的房贷、存款与日圆都要重新算一次金融市场 · 2026-06-16
- 日圆一度升至1美元兑155円,市场关注日银升息金融市场 · 2026-09-04
 【日银政策决定|2026年7月会合】政策利率停在1.0%、8比1按兵不动;这次投反对票的高田委员嫌的是升太慢金融市场 · 2026-08-10
- 【月报】日本2月物价跌破2%、3年11个月来首见——但剥掉能源的底流还黏在+2.5%,别把补贴压的减速读成通膨退烧金融市场 · 2026-06-17