日经站上7万点的关键是利率 円高未必利空,年底走向看日银
- 日经平均8月中旬逼近7万点,8月底那周回落,现在6万5000点前后
- 市场点名回升的钥匙是利率(金利)动向
- 円高是否利空日股,这一轮要看升值来自升息还是避险
- 资金关注「战略17分野」等主题类股
如果你的资产配置里有日股、日股ETF或连动日本的基金,接下来三个月的走向,关键字只有一个:利率。日经平均在8月中旬一度逼近7万点,但从8月底那一周开始回落,目前在6万5000点附近盘整。这不是行情结束,而是市场在等一个方向——年底能不能重新站上7万,取决于几个变量怎么收敛。
从7万到6万5000,大约是7%上下的回档,幅度不算小,但还在健康整理的范围。市场把上涨的重石归纳成几个压力来源;而要重新往上,最被点名的钥匙是「金利(利率)动向」。这里有个容易被忽略的连动:利率、汇率、股市是绑在一起的——升息预期牵动日圆,日圆又回头影响出口企业获利与外资的日股部位。
一般直觉是「日圆升值(円高)对日股不利」,因为日本大型权值股很多是出口导向,日圆走强会压缩它们的海外获利换算。但这一轮要看得更细:如果円高是因为日本自己升息、体质转强带动的,那内需与金融类股反而受惠,和出口股形成跷跷板。所以「円高一定利空日股」这句话,今年不能照单全收。
往年底看,大致三条路:一,利率与汇率温和收敛、悪材料逐一淡出,日经有机会重新挑战并站上7万;二,若外部利空反复,行情就在6万5000上下拉锯,类股轮动取代指数大涨;三,若升息节奏超出预期、円高过猛,出口权值股拖累指数,即使金融内需撑盘,也难一口气过7万。
给台湾投资人的具体提醒:买日股别只看指数,要看你买的是「出口权值」还是「内需金融」——这一轮它们对利率与汇率的反应方向相反;若你通过日圆计价商品投资,汇率变动会叠加在股价报酬上,赚了股价赔了汇差要先算清楚;定期定额的人,6万5000附近的整理区反而是分批的观察窗,不必追高也不必因回档恐慌。
盯三件事:日银对升息路径的措辞(牵动円高幅度)、日圆汇率会不会急升、以及市场点名的「战略17分野」等主题类股的资金流向。指数要过7万,得先看到利率与汇率这两个变量停止互相拉扯。
还有一个实务层面要提醒:在利率与汇率同时是主角的行情里,「择时」比「选股」更难也更危险。与其猜指数哪天过7万,不如先想清楚自己的持股在利率上行、日圆转强的情境下站在哪一边——是受惠方还是受害方。把部位分散在对不同情境反应相反的类股上,比重压单一方向,更能在这种拉锯行情里活下来。
- 日本大型权值股多为出口导向,日圆走强通常压缩其海外获利换算
- 但当日圆升值来自本国升息与体质转强时,内需与金融股反而受惠
 日经平均小幅收高 美半导体财报带动日本芯片股买盘金融市场 · 2026-08-28
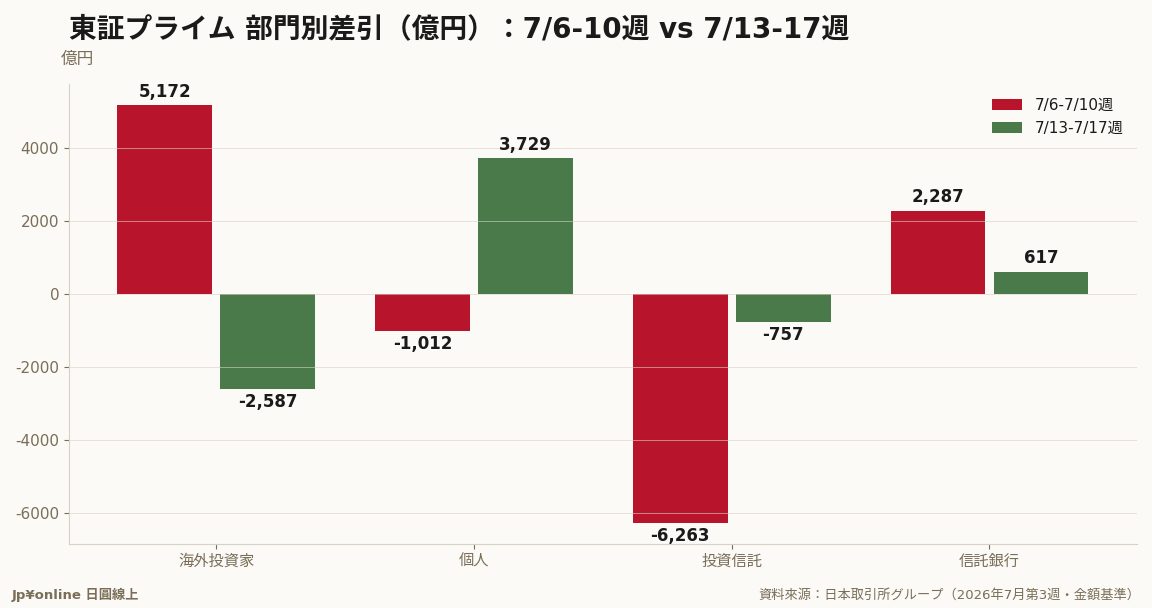 【外资动向|2026年7月第3周】海外投资家转为卖超2,587亿円,个人逆势买超3,729亿円金融市场 · 2026-07-25
 一天蒸发2200点:原油破百美元加上AI投资疑虑,日经平均遭遇双重打击金融市场 · 2026-07-24
 日经平均年底上看7万5?AI半导体修正后的三道关卡金融市场 · 2026-07-23