日银17日起讨论升息,政策利率或升至1.25%
- 日银将于17日开始讨论升息,政策利率可能升至1.25%
- 日银考虑加快升息步伐以应对物价上涨风险
- 讨论将持续数日,具体政策将于会后公布
对每年赴日旅游、手上抱着日股ETF、或考虑在东京置产的台湾人来说,下周三日本银行这场会议牵动的,是你钱包里最实际的几个数字:日圆汇率、日股行情,还有日本房贷的利率。日银这次摆明要往升息的方向讨论,把政策利率从目前约1%一路推向约1.25%,理由是物价大幅上涨的风险已经大到不能再拖。
先看数字本身。1%到1.25%,帐面上只挪动0.25个百分点,听起来不痛不痒,但市场在意的从来不是这一次挪多少,而是日银亲口说出「要加快升息的步调」。过去很长一段时间,日本是主要经济体里几乎唯一把利率压在近乎零的地方,这也是日圆长年偏弱、资金往外跑找收益的根本原因。一旦日银不只是升、而且是加速升,等于把这个延续多年的低利前提往回收,牵动的是全球资金这几年创建起来的一整套布局。
这里要先讲一个机制:利率怎么一路传导到你身上。央行动的是政策利率,它像水龙头的总开关,会依序影响银行间拆款、公债殖利率、房贷与企业贷款利率,最后改变汇率与股市的定价。所以日银嘴巴上「讨论升息」,市场的债市与汇市当天就先反应——这几天日本长天期利率的跳动,就是市场在替这场会议提前投票,不必等到结果公布。
这对台湾读者的意义,可以拆成三条线走。第一条是汇率:日本利率往上靠,会缩小日圆与其他货币的利差、替日圆提供支撑;换句话说,这一两年台湾人享受到的「日圆便宜、去日本像半价」红利,未必能一直吃下去,规划年底、明年赴日行程的人,换汇时点要开始盯紧,别在单一价位一次全押。第二条是日股:升息垫高企业资金成本,对靠低利撑估值的成长股尤其不利,手上有日经相关ETF或个股的人,要有波动被放大的心理准备,尤其是过去两年涨多、估值被拉高的族群。第三条、也最容易被忽略,是房贷:日本住宅贷款有相当比例绑的是浮动利率,政策利率往上会一路传导到每月还款金额,正在评估在日本买房、或已经背着日圆房贷的台湾人,这是必须重新拿计算机、用更保守的利率再按一次的地方。
接下来可能怎么走,大致有三种情境。一是日银如预期升息、且措辞偏鹰,暗示后面还会再升——这对日圆最有利、对日股与房贷压力最大。二是升息但措辞保守、强调会看数据再走,市场解读为「升一次先观望」,冲击相对温和。三是这次按兵不动、只把升息的意图说得更明白,把子弹留到后面——短线日圆可能回吐、日股松一口气,但升息的方向没有改变。无论哪一种,长期低利的前提正在被收回,这个大方向不会因单次会议而逆转。
要提醒的是,这场会议此刻还停在「往升息方向讨论」,不是已经定案。日银得在物价风险和景气、汇率之间拿捏,市场对升息的预期本身就会先反映在债市与汇市上。
接下来要盯的是下周三会议的实际结果:利率是否真的动、以及日银对后续步调的措辞偏鹰还是留余地。对台湾读者,最务实的动作有三个:有换汇需求的,把日圆价位设好分批提醒,别赌单一方向;有日股或日圆资产的,先查看自己的曝险有多少是靠低利红利撑起来的;有意在日置产的,用「利率会比过去高」为前提重做一次还款试算。这场会议不会只影响日本人,它会通过汇率和利率,一路算到你这趟旅费和这笔贷款上。
- 日本政府近年来多次调整经济政策以应对国内外经济环境变化
 日银9月恐升息至1.25% 终点2%逼近,15家地银首当其冲金融市场 · 2026-09-11
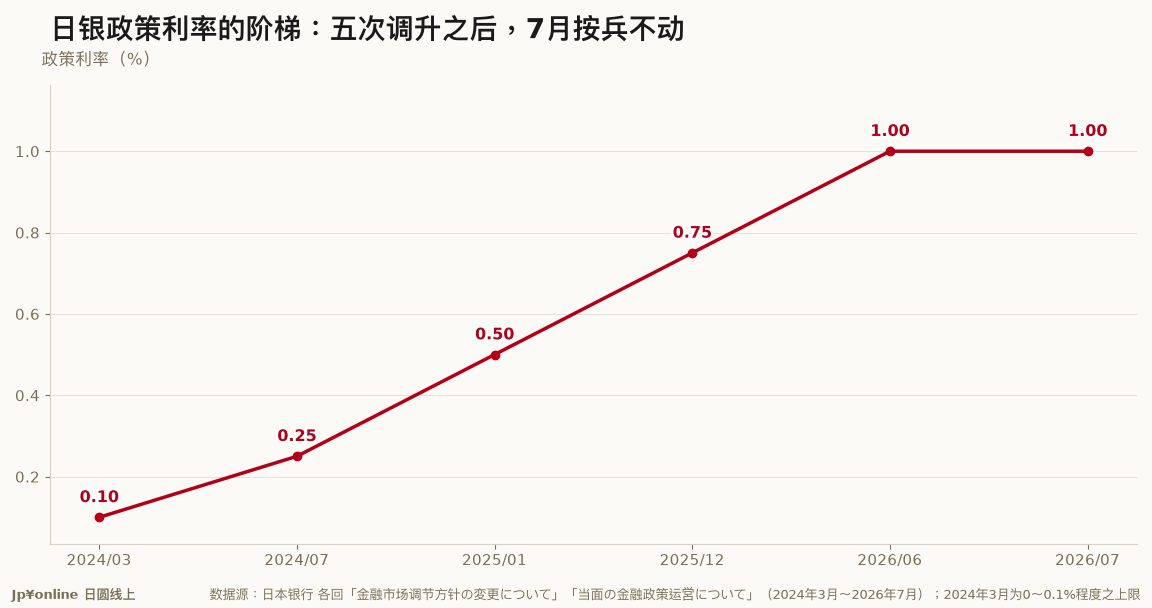 【日银政策决定|2026年7月会合】政策利率停在1.0%、8比1按兵不动;这次投反对票的高田委员嫌的是升太慢金融市场 · 2026-08-10
 日银睽违31年升息在即:你的房贷、存款与日圆都要重新算一次金融市场 · 2026-06-16
 日银增委员:有必要推进进一步升息金融市场 · 2026-09-10