一碗豬排咖哩算出來的日圓 1美元只值62圓18錢
- BNY梅隆策略師以豬排咖哩價格推算,日圓合理匯價為1美元兌62圓18錢
- 同一套算法改用大麥克指數,得出的是1美元兌80圓30錢
- 兩把量尺差近18圓,反映日本本土日常餐飲價格被壓得比國際標準品更低
- 購買力平價量的是商品比價,不是市場報價,說明方向與幅度而非進場時點
對台灣人來說,日圓便宜到什麼程度從來不只是財經版的事,它決定機票訂幾月、換匯要不要一次換到底、去日本要不要順手扛一台相機回來。BNY 梅隆的策略師這次換了一個量法:用一碗豬排咖哩去算日圓的真實價值,答案是一美元兌 62 圓 18 錢。同一套邏輯改用大麥克,答案變成 80 圓 30 錢。這兩個數字都不是市場報價,而是「如果日圓照商品該有的價格走,它應該值多少」。把它們跟銀行牌價擺在一起看,落差有多大,每個換過日圓的人心裡都有底。
先把指數本身講白話。購買力平價的邏輯很土:同一件東西在兩個國家各賣多少錢,合理的匯率就該讓這兩個價格相等。大麥克指數之所以出名,是因為漢堡在哪個國家都長得差不多,好比較;豬排咖哩指數則把量尺換成日本人真正天天在吃的那一餐。真正值得盯的不是哪個數字比較準,而是兩者之間差了將近 18 圓——同一套方法、同一個時點,只是換了一個籃子,日圓的「應有價值」就差這麼多。
這個落差本身就是一份日本經濟的體檢報告。豬排咖哩位在日本外食的最底層價格帶,售價底下壓著人力、店租、進口肉品與食用油,能不能漲、漲多少,是餐飲業者跟消費者拉鋸出來的結果;漢堡則是跨國連鎖體系的標準品,訂價更貼近全球策略而非在地承受力。當本土日常餐飲算出來的日圓比漢堡算出來的更「便宜」,意思是日本國內的日常物價相對世界被壓得更低。這不是「日本東西便宜真好」的好消息,而是同一份日本薪水拿到國際上,能換到的東西變少了。
接下來大致有三種走向。第一種是回歸:如果美日之間的利差收窄、資金不再一面倒往美元跑,日圓會朝這兩個指數指的方向補漲,最先反映在赴日旅費與日本進口品的台幣價格上,赴日消費的甜頭會一年比一年淡。第二種是續拉開:利差維持不動、日本國內價格繼續被壓著漲不動,日圓在購買力平價上的低估就會擴大,日本資產對外資更便宜,日本人出國卻更貴。第三種也是最實際的一種,是長期在中間帶震盪:日圓不回到指數水準,但每一次國際情勢有風吹草動就大幅晃動,換匯的人被時點決定成本。
對台灣讀者,這三種走向都指向同一件事:把日圓當成需要分批處理的部位,不要賭單一時點。要去日本,用得到的日圓分幾次換,不要等一個自己覺得「夠低」的價位一次換完;已經在買日股、日本 ETF 或日本不動產的人,要清楚手上賺的到底是資產價格還是匯差,兩者不會永遠同向;在日本做生意、賣東西給日本消費者的人,則要把豬排咖哩傳達的訊息當成訂價現實——日本市場的終端售價彈性比帳面匯率給你的空間小得多,用「換算成台幣很便宜」的思路去訂價,會直接撞上日本消費者的價格天花板。
要盯的東西其實很少但很硬:美日利差的方向、日本國內日常餐飲與食品的售價是不是真的開始鬆動、以及這兩個指數下次更新時的數字。如果豬排咖哩算出來的日圓價值又往下掉,代表日本國內物價被壓得比上一次更狠;如果兩把尺開始收斂,才是日本國內價格真的動起來的第一個訊號。
再往回看一層,這種「用一碗飯量匯率」的做法之所以有人做、而且做出來會被引用,是因為官方匯率長期沒辦法解釋一般人的體感。日本的日常餐飲價格帶很硬:一碗定食該賣多少,餐飲業者心裡有一條線,越過去客人就不來了,這條線把成本上漲擋在店家這一邊而不是消費者那一邊。長期下來,帳面上的物價數字看起來溫和,實際上是業者用毛利在吸收,而匯率把這件事放大成國際比較上的巨大落差。豬排咖哩指數之所以比大麥克指數算出更便宜的日圓,量到的就是這條被壓住的線。
這件事對「日本很便宜」這個判斷有兩層修正。第一層是時間性:便宜是相對的,而且是被壓出來的,不是結構上永久的優勢,日本餐飲業者不可能無限期吸收成本。第二層是分布性:便宜集中在本地日常消費,不是所有東西都便宜——進口成分高的商品、國際連鎖品牌、含國際運價的服務,價格早就跟世界接軌。台灣人赴日的體感落差常常來自這裡:吃一餐覺得便宜到不可思議,買一支國際品牌的東西卻沒有想像中划算。
實務上還有一個細節值得寫下來:購買力平價從來不是短期交易訊號。它告訴你的是方向與幅度,不是時點。用它來決定「今天要不要換匯」會賠時間成本;用它來決定「未來兩三年要不要提高日圓資產的比重、要不要把赴日消費的預算往前排」才是它該有的用法。62 圓 18 錢這個數字的價值,在於它讓人知道現在站在光譜的哪一端,而不是給人一個進場價位。
還有一個常被忽略的角度:這兩個指數量的是商品,不是資產。當一個國家的日常商品在國際比較上明顯偏便宜,它的資產在外國人眼中通常也是便宜的——同一筆美元換成日圓,能買到的東西更多,這件事對一碗咖哩成立,對一間房子、一張股票同樣成立。近年外資對日本資產的興趣,講到底就是這個算式的延伸。台灣讀者在看日本房產或日股的時候,如果只算資產本身的報酬率、不算進場與退場時的匯率,等於只算了一半。
最後把話講白:購買力平價量出來的落差,不會靠日本人努力工作就消失,它反映的是兩個國家之間利率、成本與價格傳導能力的差異。這個落差可能維持很久,也可能在某個國際條件轉向時快速收斂。台灣讀者不需要預測它什麼時候收斂,但需要知道自己現在站在光譜的哪一端——以及一旦收斂,自己手上的日圓部位、日本資產與赴日消費計畫,是受惠的那一邊還是受傷的那一邊。
- 以單一商品跨國比價來估算貨幣合理匯價,是財經媒體長年使用的簡化工具,好處是直觀,限制是籃子只有一種商品。
- 日本外食業長期用換配方、縮份量與分批調價吸收成本,帳面物價因此顯得溫和。
- 購買力平價與實際匯率的落差可以維持很久,收斂通常由利率環境轉向觸發,而不是由物價本身。
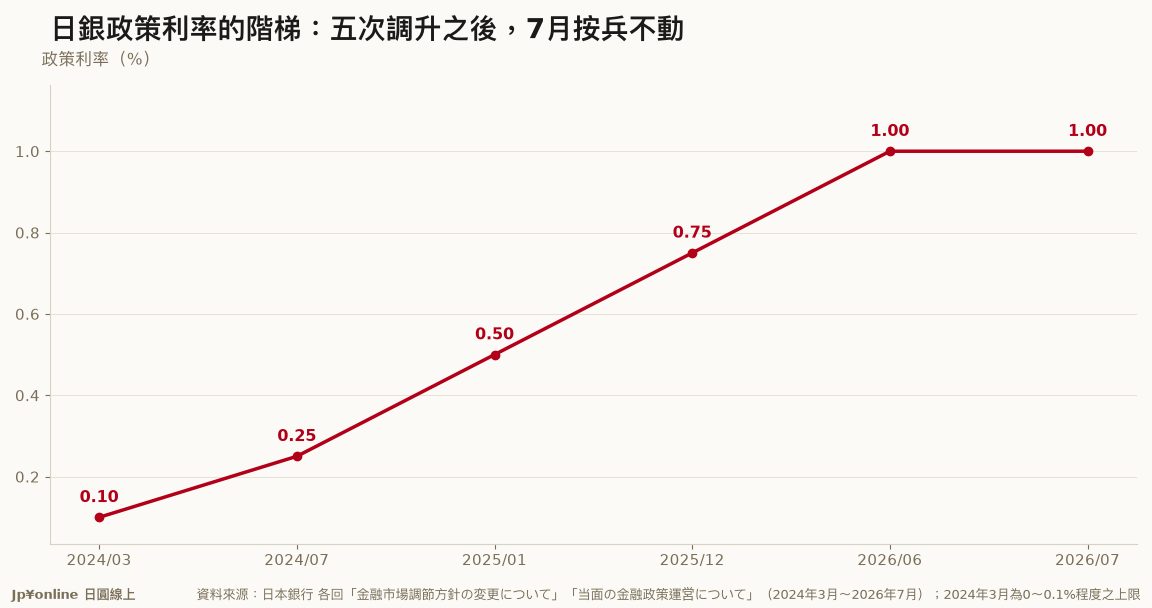 【日銀政策決定|2026年7月會合】政策利率停在1.0%、8比1按兵不動;這次投反對票的高田委員嫌的是升太慢金融市場 · 2026-08-10
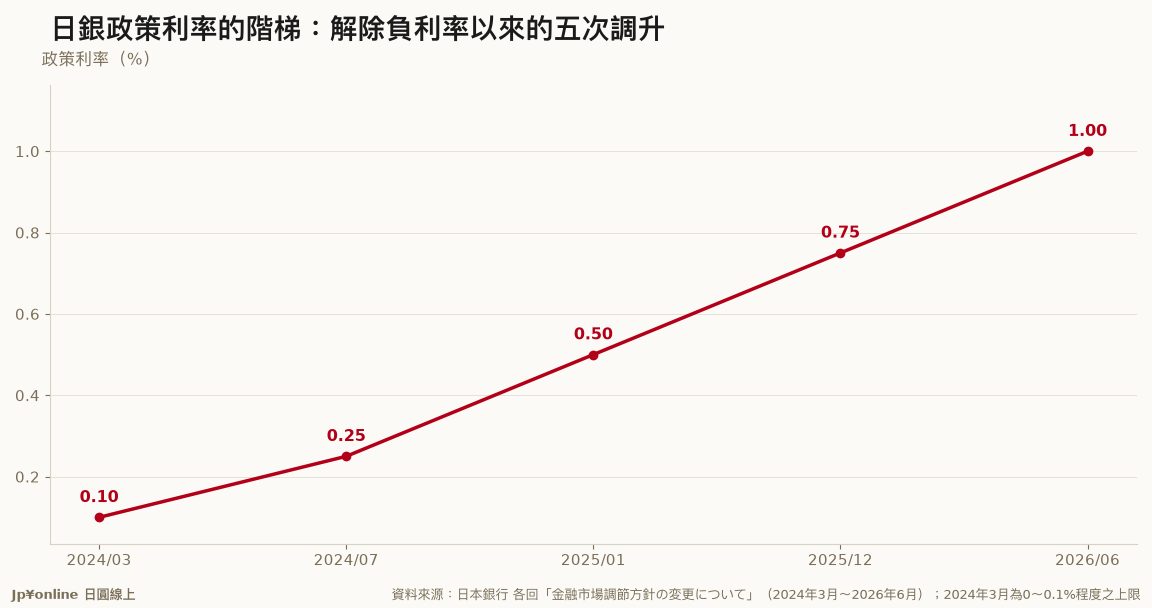 【日銀政策決定|2026年6月會合】政策利率升到1.0%、7比1通過,反對的是淺田委員;議事要旨還藏著2027年4月起停止減購國債金融市場 · 2026-08-05
 163日圓後段、39年半新低:美國財政部罕見開口「過度波動不可取」金融市場 · 2026-07-24
 日圓逼近164、39年8個月最低 中東危機下的賣円邏輯金融市場 · 2026-07-24