一碗猪排咖喱算出来的日圆 1美元只值62圆18钱
- BNY梅隆策略师以猪排咖喱价格推算,日圆合理汇价为1美元兑62圆18钱
- 同一套算法改用大麦克指数,得出的是1美元兑80圆30钱
- 两把量尺差近18圆,反映日本本土日常餐饮价格被压得比国际标准品更低
- 购买力平价量的是商品比价,不是市场报价,说明方向与幅度而非进场时点
对台湾人来说,日圆便宜到什么程度从来不只是财经版的事,它决定机票订几月、换汇要不要一次换到底、去日本要不要顺手扛一台相机回来。BNY 梅隆的策略师这次换了一个量法:用一碗猪排咖喱去算日圆的真实价值,答案是一美元兑 62 圆 18 钱。同一套逻辑改用大麦克,答案变成 80 圆 30 钱。这两个数字都不是市场报价,而是「如果日圆照商品该有的价格走,它应该值多少」。把它们跟银行牌价摆在一起看,落差有多大,每个换过日圆的人心里都有底。
先把指数本身讲白话。购买力平价的逻辑很土:同一件东西在两个国家各卖多少钱,合理的汇率就该让这两个价格相等。大麦克指数之所以出名,是因为汉堡在哪个国家都长得差不多,好比较;猪排咖喱指数则把量尺换成日本人真正天天在吃的那一餐。真正值得盯的不是哪个数字比较准,而是两者之间差了将近 18 圆——同一套方法、同一个时点,只是换了一个篮子,日圆的「应有价值」就差这么多。
这个落差本身就是一份日本经济的体检报告。猪排咖喱位在日本外食的最底层价格带,售价底下压着人力、店租、进口肉品与食用油,能不能涨、涨多少,是餐饮业者跟消费者拉锯出来的结果;汉堡则是跨国连锁体系的标准品,订价更贴近全球策略而非在地承受力。当本土日常餐饮算出来的日圆比汉堡算出来的更「便宜」,意思是日本国内的日常物价相对世界被压得更低。这不是「日本东西便宜真好」的好消息,而是同一份日本薪水拿到国际上,能换到的东西变少了。
接下来大致有三种走向。第一种是回归:如果美日之间的利差收窄、资金不再一面倒往美元跑,日圆会朝这两个指数指的方向补涨,最先反映在赴日旅费与日本进口品的台币价格上,赴日消费的甜头会一年比一年淡。第二种是续拉开:利差维持不动、日本国内价格继续被压着涨不动,日圆在购买力平价上的低估就会扩大,日本资产对外资更便宜,日本人出国却更贵。第三种也是最实际的一种,是长期在中间带震荡:日圆不回到指数水准,但每一次国际情势有风吹草动就大幅晃动,换汇的人被时点决定成本。
对台湾读者,这三种走向都指向同一件事:把日圆当成需要分批处理的部位,不要赌单一时点。要去日本,用得到的日圆分几次换,不要等一个自己觉得「够低」的价位一次换完;已经在买日股、日本 ETF 或日本不动产的人,要清楚手上赚的到底是资产价格还是汇差,两者不会永远同向;在日本做生意、卖东西给日本消费者的人,则要把猪排咖喱传达的消息当成订价现实——日本市场的终端售价弹性比帐面汇率给你的空间小得多,用「换算成台币很便宜」的思路去订价,会直接撞上日本消费者的价格天花板。
要盯的东西其实很少但很硬:美日利差的方向、日本国内日常餐饮与食品的售价是不是真的开始松动、以及这两个指数下次更新时的数字。如果猪排咖喱算出来的日圆价值又往下掉,代表日本国内物价被压得比上一次更狠;如果两把尺开始收敛,才是日本国内价格真的动起来的第一个信号。
再往回看一层,这种「用一碗饭量汇率」的做法之所以有人做、而且做出来会被引用,是因为官方汇率长期没办法解释一般人的体感。日本的日常餐饮价格带很硬:一碗定食该卖多少,餐饮业者心里有一条线,越过去客人就不来了,这条线把成本上涨挡在店家这一边而不是消费者那一边。长期下来,帐面上的物价数字看起来温和,实际上是业者用毛利在吸收,而汇率把这件事放大成国际比较上的巨大落差。猪排咖喱指数之所以比大麦克指数算出更便宜的日圆,量到的就是这条被压住的线。
这件事对「日本很便宜」这个判断有两层修正。第一层是时间性:便宜是相对的,而且是被压出来的,不是结构上永久的优势,日本餐饮业者不可能无限期吸收成本。第二层是分布性:便宜集中在本地日常消费,不是所有东西都便宜——进口成分高的商品、国际连锁品牌、含国际运价的服务,价格早就跟世界接轨。台湾人赴日的体感落差常常来自这里:吃一餐觉得便宜到不可思议,买一支国际品牌的东西却没有想像中划算。
实务上还有一个细节值得写下来:购买力平价从来不是短期交易信号。它告诉你的是方向与幅度,不是时点。用它来决定「今天要不要换汇」会赔时间成本;用它来决定「未来两三年要不要提高日圆资产的比重、要不要把赴日消费的预算往前排」才是它该有的用法。62 圆 18 钱这个数字的价值,在于它让人知道现在站在光谱的哪一端,而不是给人一个进场价位。
还有一个常被忽略的角度:这两个指数量的是商品,不是资产。当一个国家的日常商品在国际比较上明显偏便宜,它的资产在外国人眼中通常也是便宜的——同一笔美元换成日圆,能买到的东西更多,这件事对一碗咖喱成立,对一间房子、一张股票同样成立。近年外资对日本资产的兴趣,讲到底就是这个算式的延伸。台湾读者在看日本房产或日股的时候,如果只算资产本身的报酬率、不算进场与退场时的汇率,等于只算了一半。
最后把话讲白:购买力平价量出来的落差,不会靠日本人努力工作就消失,它反映的是两个国家之间利率、成本与价格传导能力的差异。这个落差可能维持很久,也可能在某个国际条件转向时快速收敛。台湾读者不需要预测它什么时候收敛,但需要知道自己现在站在光谱的哪一端——以及一旦收敛,自己手上的日圆部位、日本资产与赴日消费计划,是受惠的那一边还是受伤的那一边。
- 以单一商品跨国比价来估算货币合理汇价,是财经媒体长年使用的简化工具,好处是直观,限制是篮子只有一种商品。
- 日本外食业长期用换配方、缩份量与分批调价吸收成本,帐面物价因此显得温和。
- 购买力平价与实际汇率的落差可以维持很久,收敛通常由利率环境转向触发,而不是由物价本身。
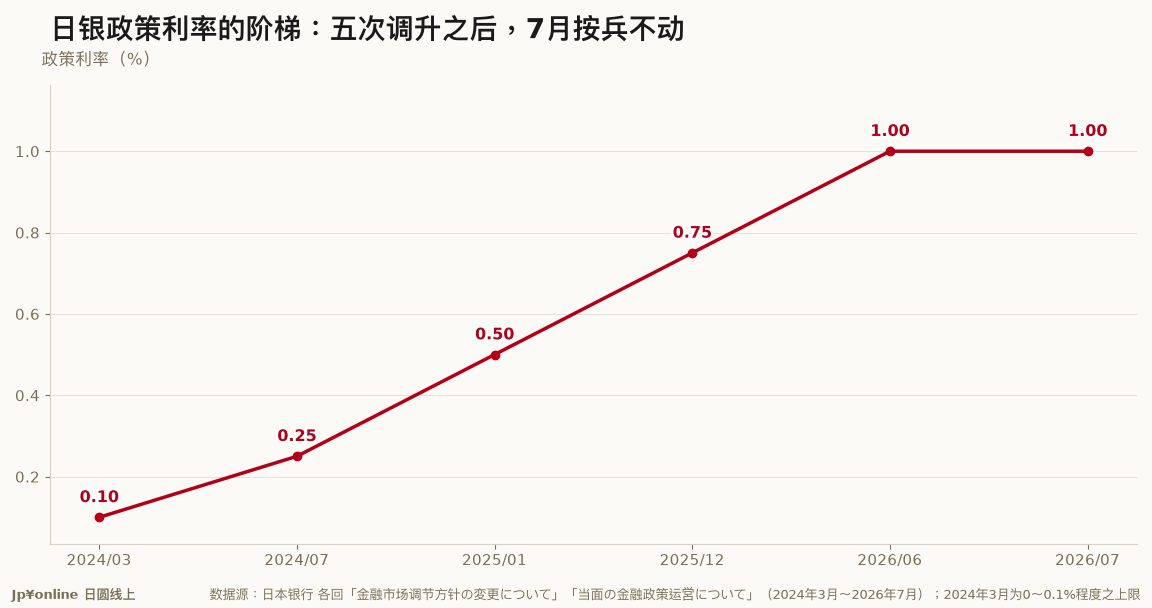 【日银政策决定|2026年7月会合】政策利率停在1.0%、8比1按兵不动;这次投反对票的高田委员嫌的是升太慢金融市场 · 2026-08-10
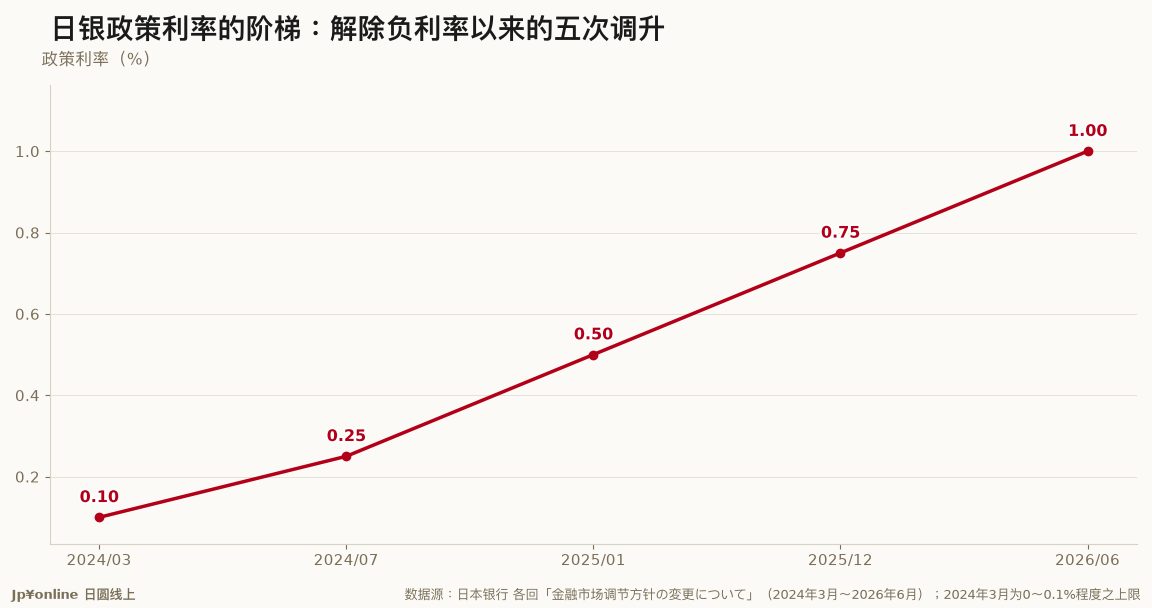 【日银政策决定|2026年6月会合】政策利率升到1.0%、7比1通过,反对的是浅田委员;议事要旨还藏着2027年4月起停止减购国债金融市场 · 2026-08-05
 163日圆后段、39年半新低:美国财政部罕见开口「过度波动不可取」金融市场 · 2026-07-24
 日圆逼近164、39年8个月最低 中东危机下的卖円逻辑金融市场 · 2026-07-24