【日本GDP|2026年4-6月期・2次速报】实质成长年率+1.4%、连三季正;但本季成长几乎全靠外需,内需贡献转负A · 可全文翻译
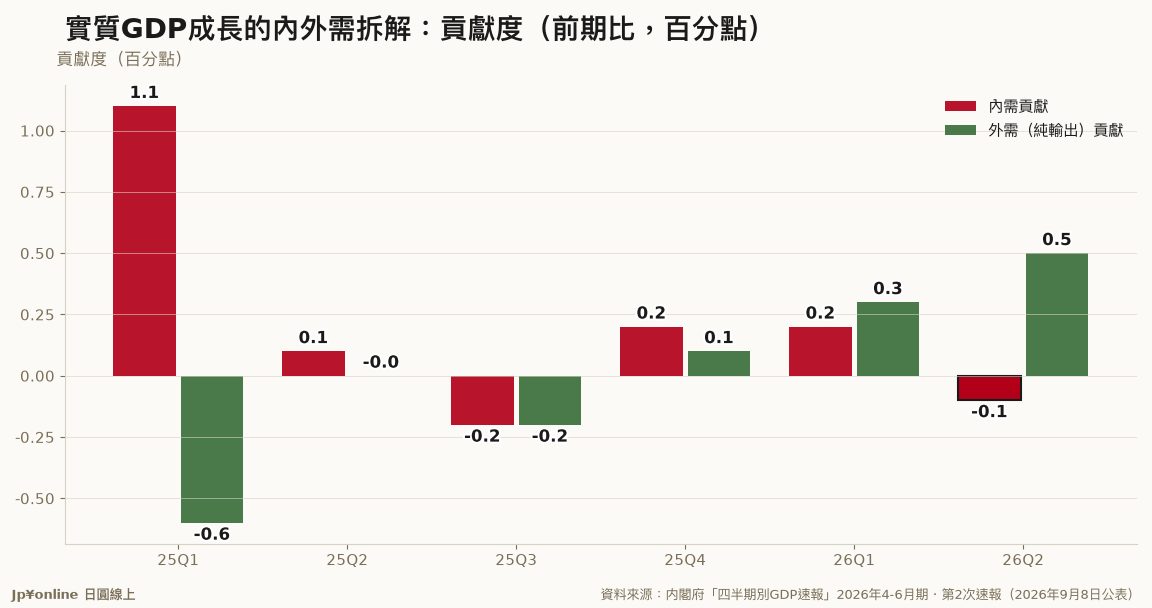
- 2026年4-6月期・2次速报:实质GDP前期比+0.4%、换算年率+1.4%,连续三季正成长(前季2026年1-3月为年率+1.9%)
- 本站自本期起固定追踪这条线:每期看实质成长率、四个需求项的贡献度、以及GDP平减指数三件事
- 成长几乎全来自外需:纯输出对前期比贡献+0.5个百分点,内需合计贡献约-0.1个百分点——民间消费零贡献、民间设备-0.2、公的在库变动-0.5是主要拖累
- 名目与实质的落差:名目GDP前期比年率+5.5%,远高于实质+1.4%,差额反映的是物价;GDP平减指数前年同期比+2.6%(前季+3.2%),通膨压力略降但仍在
- 对疫前基准:实质GDP规模约599.0兆日圆(季调年率换算),已高于2019年初约581兆日圆的水位——经济量体回到并超过疫情前
本站自本期起固定追踪日本GDP这条线。往后每期只讲三件事:实质成长率、四个需求项(民间消费、民间投资、政府与公共、外需)各自贡献多少、以及GDP平减指数(用来分辨名目与实质)。这样同一组指针每季比对,才看得出趋势而不是被单季数字牵着走。
本期(2026年4-6月期・2次速报):实质GDP前期比+0.4%、换算年率+1.4%,连续三季正成长。表面看数字不差,但拆开需求项,故事完全不同——这一季的成长几乎全靠外需。纯输出(出口减进口)对前期比贡献+0.5个百分点,而内需合计只贡献约-0.1个百分点。细看:民间消费贡献0.0(零)、民间住宅-0.0、民间企业设备-0.2、政府消费+0.3、民间在库+0.3,但公的在库变动一项就拖了-0.5。也就是说,把外需拿掉,日本这一季的内需其实是原地踏步偏收缩。
四个基准。对上期(2026年1-3月期):年率由+1.9%放缓到+1.4%。对去年同期(前年同期比):实质GDP+0.9%,略高于前季的+0.6%。对疫前:实质GDP规模约599.0兆日圆(季调年率换算),已高于2019年初约581兆的水位,经济量体站在疫前之上。名目端:名目GDP前期比年率+5.5%,远高于实质,两者差距就是物价;GDP平减指数前年同期比+2.6%,比前季的+3.2%回落,通膨压力略降但没有消失。
对投资与旅宿读者的意思:GDP连三季正、量体超过疫前,是日本经济的底盘仍稳的信号;但成长靠外需、内需疲弱,代表日本国内的消费与企业投资动能还没真正接棒。对房市与内需服务业来说,这一季的数字提醒——靠外客与出口撑起来的复苏,跟本地家庭真的开始花钱,是两件事。
【四半期别GDP速报 2026年4-6月期・第2次速报・主要结果(官方数据翻译)】 一、实质GDP成长率。实质国内生产毛额(支出侧,季节调整值)前期比+0.4%,换算年率+1.4%。前一季(2026年1-3月期)为前期比+0.5%、年率+1.9%。实质GDP前年同期比+0.9%。 二、需要项目别对前期比之贡献度(百分点)。民间最终消费支出+0.0、民间住宅-0.0、民间企业设备-0.2、民间在库变动+0.3、政府最终消费支出+0.3、公共固定资本形成-0.0、公的在库变动-0.5、财货与服务之纯输出+0.5。内需合计约-0.1、外需(纯输出)+0.5,合计等于实质GDP前期比+0.4(四舍五入)。 三、名目GDP与平减指数。名目GDP前期比年率+5.5%(前季+3.1%)。GDP平减指数前年同期比+2.6%(前季+3.2%)。 四、实质GDP水位。季节调整年率换算实质GDP约598.95兆日圆,2026年1-3月期为596.80兆日圆,2019年1-3月期为581.28兆日圆。 备注:本数据为第2次速报,将于年度确报时再修正;各需求项贡献度因四舍五入,加总未必等于整体成长率。
- 2019疫情前实质GDP水位(2019年初约581兆日圆,季调年率换算)
- 2020新冠冲击,2020年4-6月期实质GDP前期比年率-7.2%,战后最大单季萎缩
- 2025全年成长率在正负之间拉锯,内需疲弱、外需波动大
- 2026Q2实质GDP年率+1.4%连三季正,量体约599兆已超越疫前,但成长几乎全靠外需
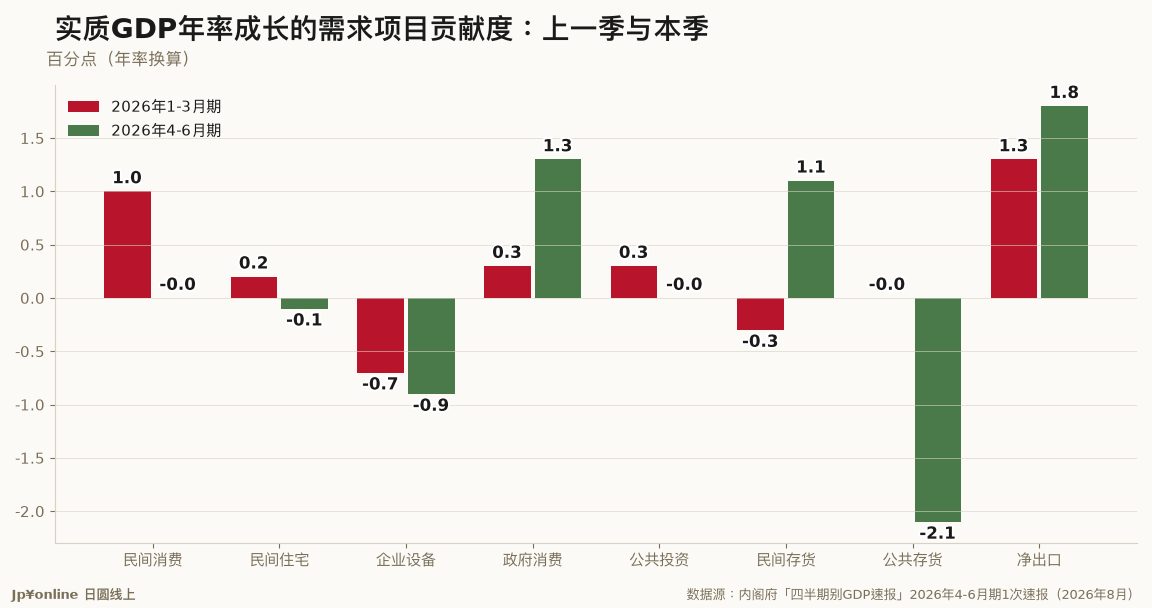 【日本GDP速报|2026年4-6月期】年率+1.1%连两季正成长,民间消费・住宅・设备三项合计拖累1.0个百分点总体经济与政策 · 2026-08-17
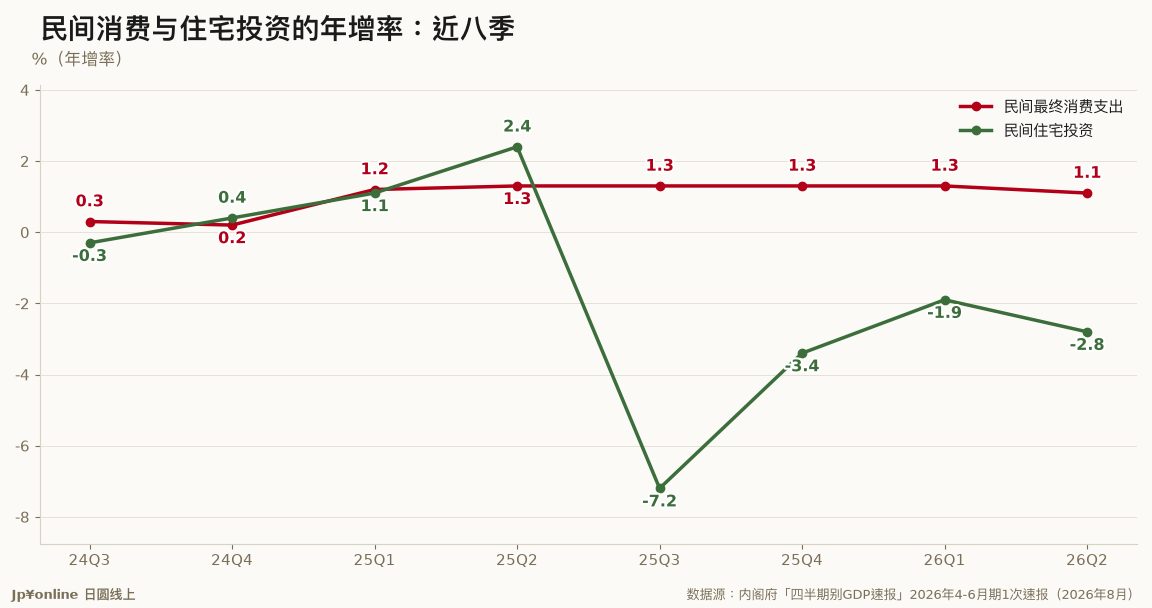 【日本民间内需|2026年4-6月期】消费七季来首度回落、住宅投资仍比疫前低7.1%,设备投资年减1.1%总体经济与政策 · 2026-08-17
 日本7月经济动向指数上扬1.7点,延续扩张态势总体经济与政策 · 2026-09-07
 日本经济2026年7月报告出炉:消费与出口动能观察总体经济与政策 · 2026-07-29