【日本民间内需|2026年4-6月期・2次速报】民间消费零成长、住宅投资季减0.6%、企业设备连两季负——房市的总体背景转冷A · 可全文翻译
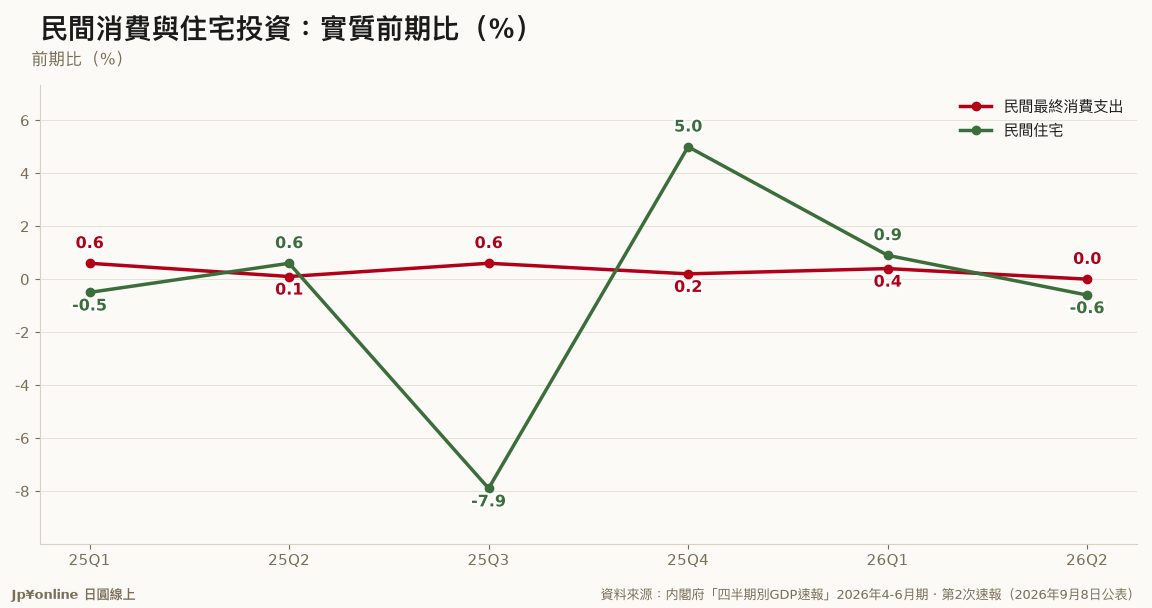
- 2026年4-6月期・2次速报,实质前期比:民间最终消费支出+0.0%(换算年率+0.0%)、民间住宅-0.6%(年率-2.3%)、民间企业设备-0.9%(年率-3.7%)
- 本站自本期起固定追踪这条线:每期看民间消费、民间住宅、民间企业设备三项的实质前期比,作为房市与内需的总体背景
- 民间消费从前季+0.4%放缓到本季持平——实质薪资虽转正,家庭这一季并没有把它变成消费,是内需最弱的一环
- 住宅投资本季-0.6%,且波动极大:前四季分别是-7.9%、+5.0%、+0.9%、-0.6%,季度数字忽上忽下,看趋势要拉长
- 企业设备投资连两季负(前季-1.0%、本季-0.9%)——民间投资动能转弱,是本季内需拖累GDP的主因之一
本站自本期起固定追踪日本的民间内需这条线。每期看三项:民间最终消费支出、民间住宅、民间企业设备的实质前期比。前一项是家庭消费、后两项是房市与企业投资,合起来就是『日本人自己有没有在花钱、有没有在盖房子、有没有在投资』——这正是房市与内需服务业最关键的总体背景。
本期(2026年4-6月期・2次速报,实质前期比):民间消费+0.0%、民间住宅-0.6%、民间企业设备-0.9%。三项全部落在零附近或以下,换算年率分别是+0.0%、-2.3%、-3.7%。
民间消费是这一季最值得注意的地方。上一季还有+0.4%,本季直接掉到持平。同一时间,实质薪资已经连七个月正成长(见本站当日另一篇),照理说家庭手上的实质购买力在恢复,但这一季并没有转成消费——薪资改善与消费落地之间,出现了时间差。对零售、餐饮、国内旅行这些吃内需的行业,这是要留意的信号。
住宅投资对本站读者最直接。本季-0.6%,但要提醒它的季度波动极大:往前推四季分别是-7.9%、+5.0%、+0.9%、-0.6%,单季数字忽上忽下,多半是建案完工时点造成的统计跳动,看住宅投资的方向一定要拉长到年度、不要被单季吓到或乐观。企业设备投资则连两季负(前季-1.0%、本季-0.9%),民间投资动能明显转弱,这也是本季内需整体拖累GDP的主因之一。
四个基准的说明:本速报以季节调整前期比为主,逐项对去年同期、对疫前的水位并未在同一份速报并同公表,需另查年度确报,这里不做推估、只讲速报有的数字。整体判断:日本这一季的内需三项全面转弱,房市的总体背景由暖转平偏冷。
【四半期别GDP速报 2026年4-6月期・第2次速报・民间需要主要项目(官方数据翻译)】 实质(季节调整值)前期比: ・民间最终消费支出 +0.0%(换算年率 +0.0%)。前一季(2026年1-3月期)为+0.4%。 ・民间住宅 -0.6%(换算年率 -2.3%)。前一季为+0.9%。往前各季:2025年7-9月-7.9%、10-12月+5.0%。 ・民间企业设备 -0.9%(换算年率 -3.7%)。前一季为-1.0%,连续两季负成长。 参考:民间最终消费支出对实质GDP前期比之贡献度为+0.0个百分点、民间住宅-0.0、民间企业设备-0.2。 备注:本数据为第2次速报,将于年度确报时再修正。民间企业设备与国内家计最终消费支出系采用需要侧与供给侧之共通推计值。
- 2020疫情下民间消费2020年4-6月期单季暴跌,内需三项全面收缩
- 2024物价上涨压抑实质消费,家庭实质购买力缩水,民间消费复苏缓慢
- 2025住宅投资季度数字剧烈震荡,企业设备投资年底转弱
- 2026Q2民间消费零成长、住宅-0.6%、企业设备连两季负,内需三项全面转弱
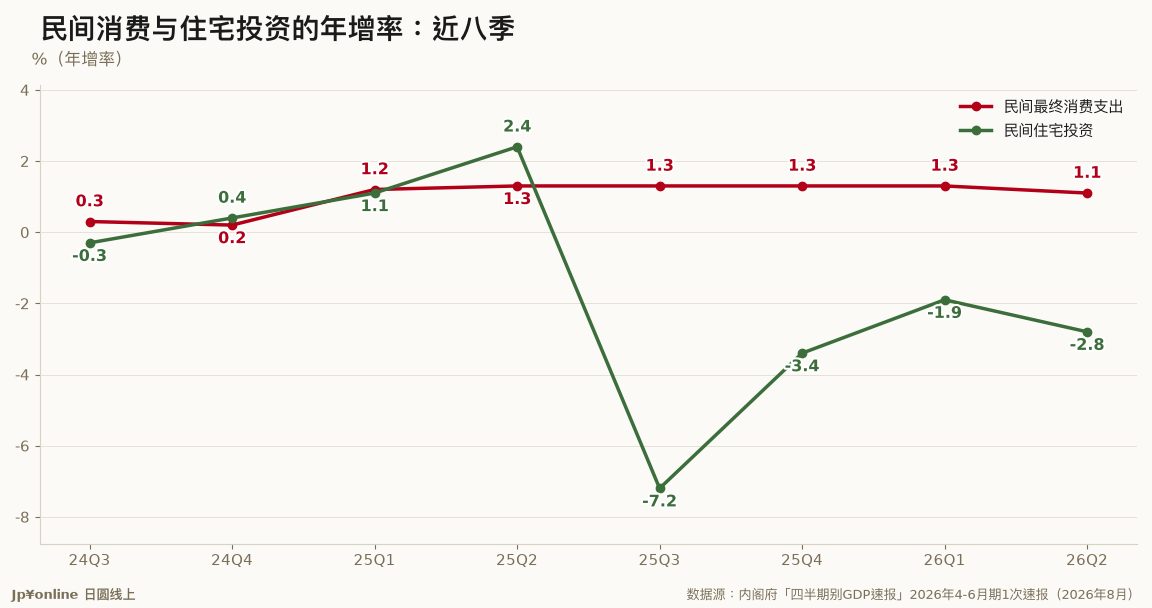 【日本民间内需|2026年4-6月期】消费七季来首度回落、住宅投资仍比疫前低7.1%,设备投资年减1.1%总体经济与政策 · 2026-08-17
 【分析室】设备投资只+0.05%,已经把GDP拖下去了:企业的钱卡在手上,没回家计金融市场 · 2026-06-25
- 【分析室】日本GDP连一季萎缩后翻正,但撑起来的是设备投资——出口已连两季衰退金融市场 · 2026-06-23
 【分析室】2四半期ぶりにプラス——2025年第4季日本GDP,回复的『中身』真的改善了吗金融市场 · 2026-06-09