【企業物價・匯率傳導|2026年8月】輸入物價年增收斂到24.8%,日圓貶值貢獻從11.9降到8.1個百分點A · 可全文翻譯
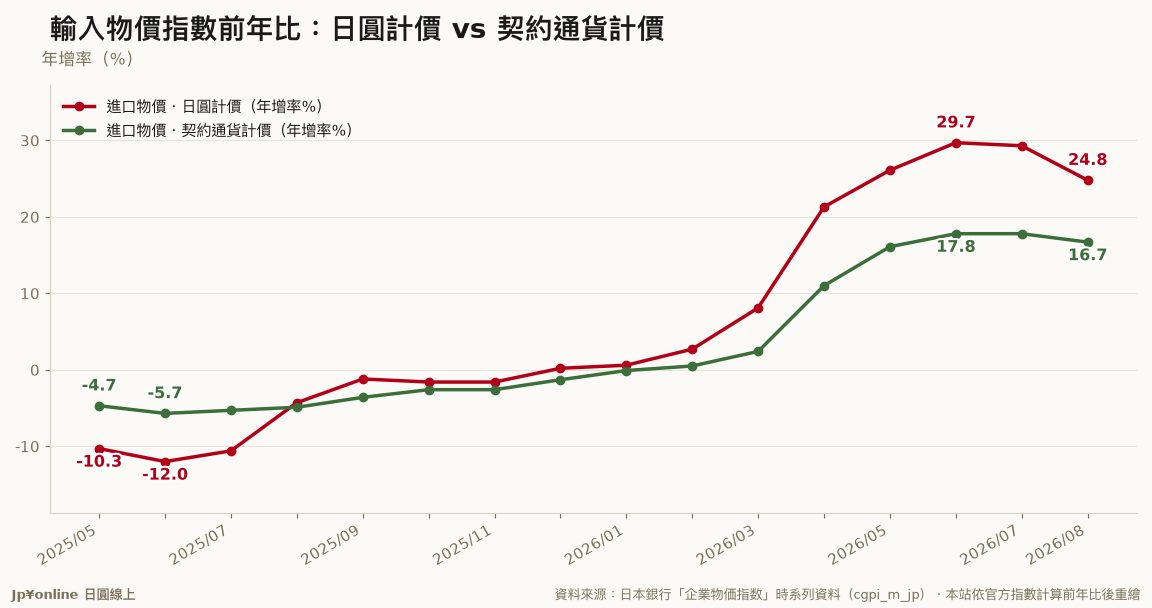
- 2026年8月國內企業物価指數年增+7.6%(前月比-0.2%),連兩個月自高檔小幅回落。
- 輸入物價日圓計價年增+24.8%,較上期(6月)+29.7%收斂約4.9個百分點;契約通貨計價年增+16.7%。
- 匯率貢獻(日圓計價減契約通貨計價)=+8.1個百分點,較6月的+11.9大幅縮小,日圓貶值的推力退潮。
- 8月美元/日圓月均158.7、較前月升值2.4%,是匯率貢獻收斂的主因;去年同期(2025年8月)匯率貢獻僅+0.6個百分點。
- 對赴日旅客與置產者:進口通膨降溫+日圓回升,代表日本商品以外幣計『相對變貴』的速度放慢。
日圓貶值對日本進口成本的推力,正在退潮。日本銀行9月11日公布的2026年8月企業物價指數,輸入物價日圓計價年增+24.8%,比上期(6月)的+29.7%收斂了約4.9個百分點;把日圓計價年增減去契約通貨計價年增得到的「匯率貢獻」,也從6月的+11.9個百分點降到+8.1個百分點。這條線我們每期只問一件事:進口變貴,有多少是東西本身漲、有多少純粹是日圓太弱?8月的答案是——日圓那一份,佔比在縮小。背後是8月美元/日圓月均158.7、較前月升值2.4%,加上去年同期基期墊高。國內企業物價指數本身年增+7.6%(前月比-0.2%),連兩個月自高檔小幅回落。對規劃赴日消費與置產的人,訊號是方向性的:進口通膨降溫、日圓回升,日本商品以外幣計「相對變貴」的速度放慢了。
上期(2026年6月)我們追蹤這條線時,輸入物價日圓計價年增+29.7%、契約通貨計價年增+17.8%,兩者相減得到的「匯率貢獻」高達+11.9個百分點——當時進口成本的漲幅裡,將近四成純粹是日圓太弱造成的。本期(8月速報,日本銀行9月11日8時50分公布)這股力道明顯退潮:日圓計價年增降到+24.8%、契約通貨計價+16.7%,匯率貢獻收斂到+8.1個百分點。
為什麼會收斂?兩個原因疊在一起。其一,日圓不再單向貶值:8月美元/日圓月均158.7,較前月升值2.4%(日本銀行的符號規則裡,負號代表日圓升值)。日圓一升,同樣一批以外幣計價的進口貨,換算成日圓的漲幅就變小。其二,去年基期墊高:2025年8月的輸入物價還在年減階段(日圓計價-4.4%、契約通貨計價-5.0%,匯率貢獻僅+0.6個百分點),今年拿來比的分母已經不低,年增率自然被壓下來。
把四個基準擺在一起看更清楚:對上期(6月)匯率貢獻-3.8個百分點、輸入物價年增-4.9個百分點;對去年同期(2025年8月)則是從+0.6個百分點放大到+8.1個百分點;若看指數水準,8月輸入物價(日圓計價)指數193.7,仍比2020年平均(=100)高出約九成,長期的貴還在,只是今年這一波「日圓貶值再補一刀」的力道在鈍化。
要提醒的斷點:日本銀行在9月11日同時公布了企業物價指數的「定期遡及訂正」,過去部分月份的數值被小幅修正(本圖歷史點沿用上期已公布數值,僅在尾端補上7、8月),跨期比較看趨勢即可,個別小數不必逐點對死。
對赴日旅客與置產者的意義:進口通膨降溫、加上日圓從最弱點回升,代表以外幣計價時「日本東西相對變貴」的速度正在放慢——不是變便宜,而是漲得沒那麼兇。這對規劃年底赴日消費、或觀察日本內需與物價政策走向的人,是一個方向性的訊號。
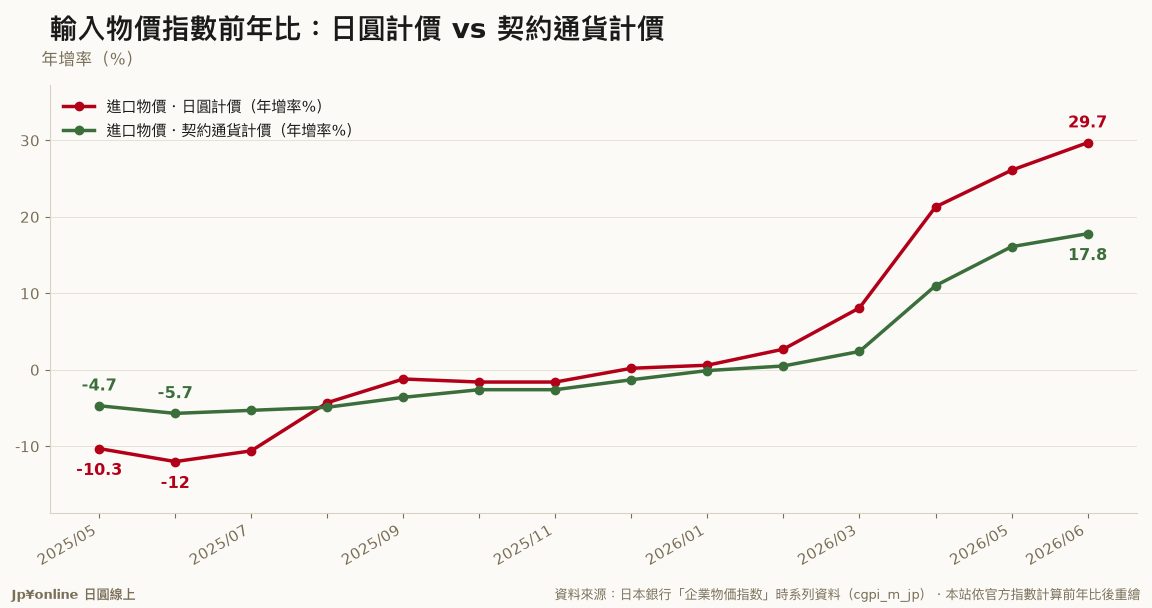 【企業物價・匯率傳導|2026年6月】輸入物價年增29.7%,其中11.9個百分點純粹來自日圓貶值金融市場 · 2026-07-21
 【分析室】日本企業物價年增7.1%,3年3個月最猛——上游的漲價正在往你的荷包排隊總體經濟與政策 · 2026-07-10
 日圓逼近39年半新低 市場屏息等政府是否進場干預金融市場 · 2026-06-23
 日圓貶勢會不會轉向 NHK晨間財經聚焦匯率金融市場 · 2026-09-09