【企业物价・汇率传导|2026年8月】输入物价年增收敛到24.8%,日圆贬值贡献从11.9降到8.1个百分点A · 可全文翻译
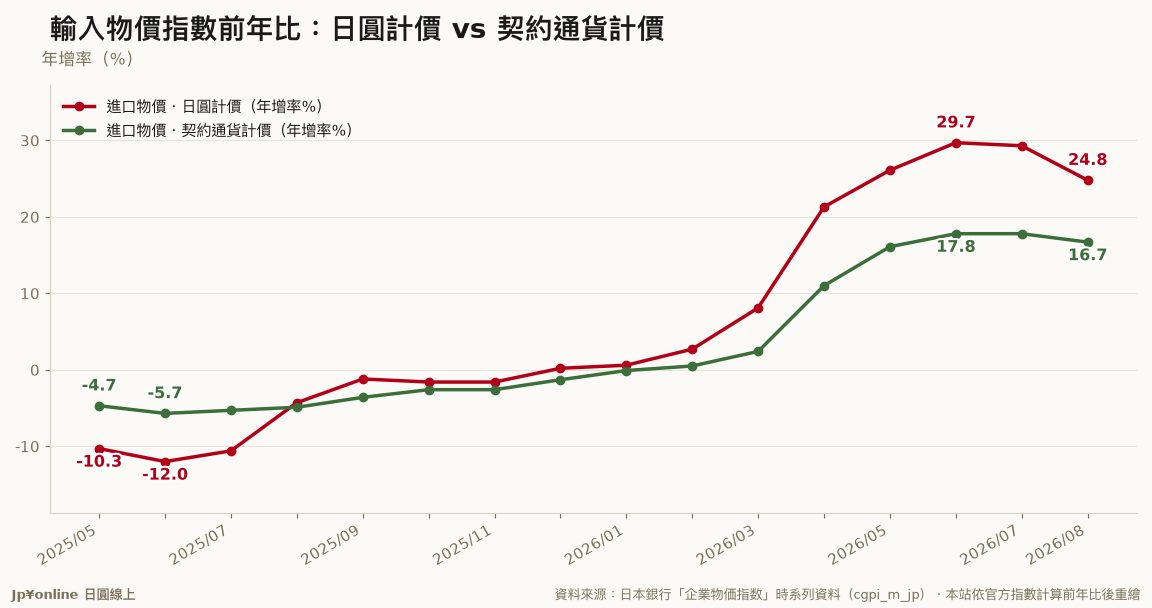
- 2026年8月国内企业物価指数年增+7.6%(前月比-0.2%),连两个月自高档小幅回落。
- 输入物价日圆计价年增+24.8%,较上期(6月)+29.7%收敛约4.9个百分点;契约通货计价年增+16.7%。
- 汇率贡献(日圆计价减契约通货计价)=+8.1个百分点,较6月的+11.9大幅缩小,日圆贬值的推力退潮。
- 8月美元/日圆月均158.7、较前月升值2.4%,是汇率贡献收敛的主因;去年同期(2025年8月)汇率贡献仅+0.6个百分点。
- 对赴日旅客与置产者:进口通膨降温+日圆回升,代表日本商品以外币计『相对变贵』的速度放慢。
日圆贬值对日本进口成本的推力,正在退潮。日本银行9月11日公布的2026年8月企业物价指数,输入物价日圆计价年增+24.8%,比上期(6月)的+29.7%收敛了约4.9个百分点;把日圆计价年增减去契约通货计价年增得到的「汇率贡献」,也从6月的+11.9个百分点降到+8.1个百分点。这条线我们每期只问一件事:进口变贵,有多少是东西本身涨、有多少纯粹是日圆太弱?8月的答案是——日圆那一份,占比在缩小。背后是8月美元/日圆月均158.7、较前月升值2.4%,加上去年同期基期垫高。国内企业物价指数本身年增+7.6%(前月比-0.2%),连两个月自高档小幅回落。对规划赴日消费与置产的人,信号是方向性的:进口通膨降温、日圆回升,日本商品以外币计「相对变贵」的速度放慢了。
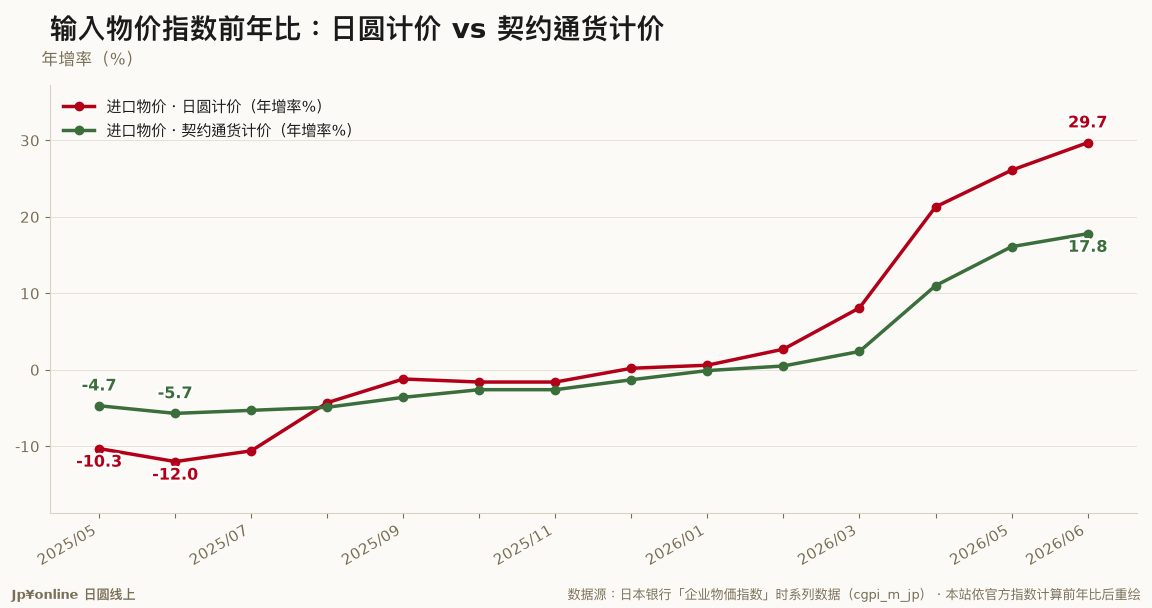
上期(2026年6月)我们追踪这条线时,输入物价日圆计价年增+29.7%、契约通货计价年增+17.8%,两者相减得到的「汇率贡献」高达+11.9个百分点——当时进口成本的涨幅里,将近四成纯粹是日圆太弱造成的。本期(8月速报,日本银行9月11日8时50分公布)这股力道明显退潮:日圆计价年增降到+24.8%、契约通货计价+16.7%,汇率贡献收敛到+8.1个百分点。
为什么会收敛?两个原因叠在一起。其一,日圆不再单向贬值:8月美元/日圆月均158.7,较前月升值2.4%(日本银行的符号规则里,负号代表日圆升值)。日圆一升,同样一批以外币计价的进口货,换算成日圆的涨幅就变小。其二,去年基期垫高:2025年8月的输入物价还在年减阶段(日圆计价-4.4%、契约通货计价-5.0%,汇率贡献仅+0.6个百分点),今年拿来比的分母已经不低,年增率自然被压下来。
把四个基准摆在一起看更清楚:对上期(6月)汇率贡献-3.8个百分点、输入物价年增-4.9个百分点;对去年同期(2025年8月)则是从+0.6个百分点放大到+8.1个百分点;若看指数水准,8月输入物价(日圆计价)指数193.7,仍比2020年平均(=100)高出约九成,长期的贵还在,只是今年这一波「日圆贬值再补一刀」的力道在钝化。
要提醒的断点:日本银行在9月11日同时公布了企业物价指数的「定期溯及订正」,过去部分月份的数值被小幅修正(本图历史点沿用上期已公布数值,仅在尾端补上7、8月),跨期比较看趋势即可,个别小数不必逐点对死。
对赴日旅客与置产者的意义:进口通膨降温、加上日圆从最弱点回升,代表以外币计价时「日本东西相对变贵」的速度正在放慢——不是变便宜,而是涨得没那么凶。这对规划年底赴日消费、或观察日本内需与物价政策走向的人,是一个方向性的信号。
 【企业物价・汇率传导|2026年6月】输入物价年增29.7%,其中11.9个百分点纯粹来自日圆贬值金融市场 · 2026-07-21
 【分析室】日本企业物价年增7.1%,3年3个月最猛——上游的涨价正在往你的荷包排队总体经济与政策 · 2026-07-10
 日圆逼近39年半新低 市场屏息等政府是否进场干预金融市场 · 2026-06-23
 日圆贬势会不会转向 NHK晨间财经聚焦汇率金融市场 · 2026-09-09