原宿租金改寫新高 付得起的已經不是日本服飾品牌
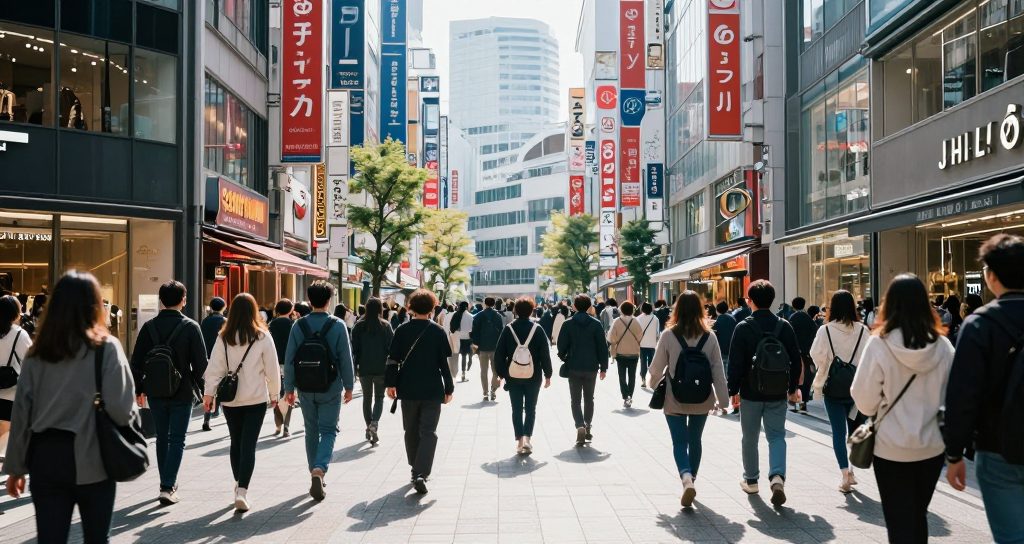
- 原宿地區服飾品牌租金屢創新高,競爭日益激烈。
- 國際與國內熱門品牌紛紛進駐,搶佔黃金地點。
- 日本本土服飾品牌因成本壓力,逐漸失去優勢。
- 業者反映租金與營運成本雙雙上漲,利潤空間被壓縮。
- 原宿被視為時尚聖地,品牌進駐代表市場地位。
如果你打算在日本開一家店,或手上有日本商用不動產與零售股的部位,原宿這條街現在正在示範一件事:超円安把日本的店面變成用外幣看很便宜的資產,而付得起租金的人已經換了一批。東洋経済的報導說得直白——原宿的出店爭奪戰白熱化,租金改寫歷史新高,進場的是國內外各種業態的人氣品牌,被擠出去的反而是日本自己的服飾業者。這不是一條街的景氣故事,是日本零售在匯率長期偏弱之後的分配結果。
租金創高的原因不在服飾變好賺,而在於「同一坪數誰賺得比較多」。免稅消費、餐飲、美妝、體驗型店鋪這些業態的坪效撐得起更高的固定成本,出價自然咬得比較狠;日本服飾品牌的定價基準是日圓內需,客單價沒有跟著租金一起往上,競標時只能退。原宿的店面於是從「服飾品牌的展示櫃」,變成「所有想接觸訪日客的業種的入場券」——付錢買的不是賣衣服的空間,是一天幾萬人的人流。
國內服飾業者的難處還被成本端夾了一次。多數日本品牌的布料與成衣仰賴海外生產,円安讓採購成本以日圓計持續墊高,可是國內客層對漲價的容忍度有限,毛利先被壓一層;同一時間房東看到的是外資與異業願意出的價。成本上升、售價難漲、租金再創高,三件事同時發生,撐不住的一定是最不會算坪效的那一群。
歷史上原宿的租金不是第一次跳。2008 年前後海外快時尚大舉上陸推過一次,2019 年 Forever 21 撤出日本、2020 到 2021 年疫情讓表參道一帶出現空置,租金鬆動過一段時間。這次的不同在於推力來自匯率與客源結構,不是單一業態的展店週期——只要訪日客不退潮,願意出價的人就會一直補上來,房東沒有降價的理由。
原宿的客層本來就分兩層:竹下通是十幾二十歲的日本年輕人與亞洲觀光客,表參道是精品與高單價業態。円安拉高的是後面那層的購買力——同樣一件商品,用台幣、美元、港幣結帳的人感覺打了折,日本本地薪水袋沒變的人卻覺得變貴。房東看的是誰在買,不是誰住在這裡,於是招租對象自然往能吃到外幣客層的業態傾斜,這比任何一份市場報告都直接。
日本商用租賃的規則也在放大這個效果。一級商圈常見定期借家契約,到期不自動續約,房東每隔幾年就能重新定價;部分業態還會採歩合賃料,把營業額的一定比例當租金,賣得越好、房東抽得越多。對做免稅生意的品牌來說,客單價高、翻桌快,歩合條件反而談得動;對客單價停滯的日本服飾來說,同一套條件等於預先鎖死了虧損。制度沒有變,是匯率讓同一套制度對不同人有了完全不同的意思。
接下來有三種走法。第一,円安延續、訪日客續增:租金再上一階,日本本土服飾往郊區購物中心與線上退,原宿變成國際品牌與體驗業態的展示場。第二,日圓明顯回升、訪日消費降溫:最先出事的是用高租金硬撐的旗艦店,退租會從二線路面開始,一級路口反而撐得比較久。第三,租金續漲但人均消費停住:短租與快閃店比例升高,招牌換得更勤,商圈的品牌辨識度被稀釋——熱鬧但沒有記憶點,這是最難看的一種結局。
給台灣讀者的實操有三層。想在日本開店的人要知道,日本一級商圈的門檻不是月租而是初期投入:定期借家契約多半三年起跳,保證金常見六到十個月,還有更新料與退租時的原狀回復義務,先算清楚「一天要做到多少營業額才回得來」再談選址。投資的人要分清楚自己買的是房東還是房客——租金創高的受益者是持有都心路面店與商業設施的開發商與 J-REIT,不是店裡掛招牌的品牌。純觀光的人也用得上:這輪換血代表下次到原宿看到的國際品牌與餐飲會更多,想找日本本土小眾服飾,得往下北澤、蔵前這種租金還跟得上的街區走。
把視線拉到台北或首爾,這個劇本並不陌生。東區與明洞都經歷過同一套流程:人潮帶動租金、租金逼走在地小店、剩下藥妝與國際連鎖,然後某一天客流改變,整條街只剩下換不掉的高租金與拉下的鐵門。原宿現在還在這條曲線的上半段,房東說了算;差別在於日本的訪日客規模仍在成長,而台北東區當年是被內部客流轉移打敗的。真正要提防的訊號不是租金高,是「街上開始只剩同一類店」——那代表出價能力被單一客層綁死,客層一變就整條街一起受傷。
對投資的人,這則新聞可以拆成兩張清單。看多的一邊是持有都心一線商圈物件的開發商與零售型 J-REIT、以及靠免稅營收成長的藥妝與百貨;看空的一邊是以國內客層為主、又必須維持一線商圈門市的服飾企業,它們的既存店營收如果撐不住租金調升,關店與轉往郊區購物中心的成本會先反映在損益上。不要用「日本零售復甦」這種籠統的說法一次買下去,這一輪的漲跌是在同一個產業內部重分配,房東與房客走的是相反方向。
再往外看一圈,銀座、心齋橋、京都河原町這幾條靠訪日客撐營收的街,走的是同一套邏輯,只是速度不同:客層越國際化的地方,租金對匯率越敏感。這也意味著日本零售的地圖正在重畫——同一個品牌在原宿收得起來的租金,在地方城市的車站前商圈完全談不動,連鎖店的展店策略會越來越兩極。對讀者的實際意義是,你在日本看到的「這家店還在不在」,未來會更取決於那條街的客源結構,而不是那個品牌好不好。
要判斷這個循環有沒有見頂,盯三個數字:都心商業地的租金與空室率(三鬼商事、CBRE 的季報)、觀光庁公布的訪日客單月消費額與人均單價、以及日本主要服飾企業的既存店月營收。如果租金還在漲而人均單價先停住,原宿就會出現「有人退租、租金卻不降」的僵持,那是房東信心開始鬆動的第一個訊號。
- 2010年代原宿曾是日本本土服飾品牌的重要根據地,時尚產業蓬勃發展。
- 2020年後國際品牌加快進軍日本市場,原宿商圈逐漸國際化。
- 2023年日圓貶值導致進口成本上升,日本品牌在價格戰中處於劣勢。
 新大久保租金逼近銀座 客單價卻遠低於銀座不動產與觀光 · 2026-08-07
- 【月報】東京23區家庭型中古大樓「買方實際出價」首破1億——連砍完價都破億,租金也站上18萬不動產與觀光 · 2026-06-21
 【月報】空室率2.07%、租金連漲26個月——東京都心辦公室的房東獨贏行情還能多久不動產與觀光 · 2026-06-14
 東京23區也有5萬日圓就能住的地方:被忽略的「都會田舍」與大地主之謎不動產與觀光 · 2026-06-14