原宿租金改写新高 付得起的已经不是日本服饰品牌
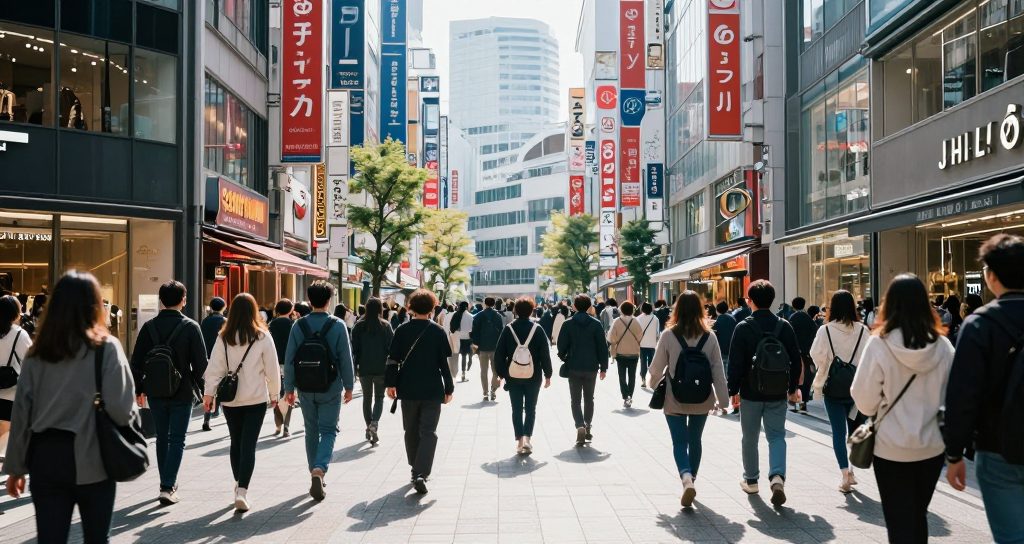
- 原宿地区服饰品牌租金屡创新高,竞争日益激烈。
- 国际与国内热门品牌纷纷进驻,抢占黄金地点。
- 日本本土服饰品牌因成本压力,逐渐失去优势。
- 业者反映租金与营运成本双双上涨,利润空间被压缩。
- 原宿被视为时尚圣地,品牌进驻代表市场地位。
如果你打算在日本开一家店,或手上有日本商用不动产与零售股的部位,原宿这条街现在正在示范一件事:超円安把日本的店面变成用外币看很便宜的资产,而付得起租金的人已经换了一批。东洋経済的报导说得直白——原宿的出店争夺战白热化,租金改写历史新高,进场的是国内外各种业态的人气品牌,被挤出去的反而是日本自己的服饰业者。这不是一条街的景气故事,是日本零售在汇率长期偏弱之后的分配结果。
租金创高的原因不在服饰变好赚,而在于「同一坪数谁赚得比较多」。免税消费、餐饮、美妆、体验型店铺这些业态的坪效撑得起更高的固定成本,出价自然咬得比较狠;日本服饰品牌的定价基准是日圆内需,客单价没有跟着租金一起往上,竞标时只能退。原宿的店面于是从「服饰品牌的展示柜」,变成「所有想接触访日客的业种的入场券」——付钱买的不是卖衣服的空间,是一天几万人的人流。
国内服饰业者的难处还被成本端夹了一次。多数日本品牌的布料与成衣仰赖海外生产,円安让采购成本以日圆计持续垫高,可是国内客层对涨价的容忍度有限,毛利先被压一层;同一时间房东看到的是外资与异业愿意出的价。成本上升、售价难涨、租金再创高,三件事同时发生,撑不住的一定是最不会算坪效的那一群。
历史上原宿的租金不是第一次跳。2008 年前后海外快时尚大举上陆推过一次,2019 年 Forever 21 撤出日本、2020 到 2021 年疫情让表参道一带出现空置,租金松动过一段时间。这次的不同在于推力来自汇率与客源结构,不是单一业态的展店周期——只要访日客不退潮,愿意出价的人就会一直补上来,房东没有降价的理由。
原宿的客层本来就分两层:竹下通是十几二十岁的日本年轻人与亚洲观光客,表参道是精品与高单价业态。円安拉高的是后面那层的购买力——同样一件商品,用台币、美元、港币结帐的人感觉打了折,日本本地薪水袋没变的人却觉得变贵。房东看的是谁在买,不是谁住在这里,于是招租对象自然往能吃到外币客层的业态倾斜,这比任何一份市场报告都直接。
日本商用租赁的规则也在放大这个效果。一级商圈常见定期借家契约,到期不自动续约,房东每隔几年就能重新定价;部分业态还会采歩合赁料,把营业额的一定比例当租金,卖得越好、房东抽得越多。对做免税生意的品牌来说,客单价高、翻桌快,歩合条件反而谈得动;对客单价停滞的日本服饰来说,同一套条件等于预先锁死了亏损。制度没有变,是汇率让同一套制度对不同人有了完全不同的意思。
接下来有三种走法。第一,円安延续、访日客续增:租金再上一阶,日本本土服饰往郊区购物中心与在线退,原宿变成国际品牌与体验业态的展示场。第二,日圆明显回升、访日消费降温:最先出事的是用高租金硬撑的旗舰店,退租会从二线路面开始,一级路口反而撑得比较久。第三,租金续涨但人均消费停住:短租与快闪店比例升高,招牌换得更勤,商圈的品牌辨识度被稀释——热闹但没有记忆点,这是最难看的一种结局。
给台湾读者的实操有三层。想在日本开店的人要知道,日本一级商圈的门槛不是月租而是初期投入:定期借家契约多半三年起跳,保证金常见六到十个月,还有更新料与退租时的原状回复义务,先算清楚「一天要做到多少营业额才回得来」再谈选址。投资的人要分清楚自己买的是房东还是房客——租金创高的受益者是持有都心路面店与商业设施的开发商与 J-REIT,不是店里挂招牌的品牌。纯观光的人也用得上:这轮换血代表下次到原宿看到的国际品牌与餐饮会更多,想找日本本土小众服饰,得往下北泽、蔵前这种租金还跟得上的街区走。
把视线拉到台北或首尔,这个剧本并不陌生。东区与明洞都经历过同一套流程:人潮带动租金、租金逼走在地小店、剩下药妆与国际连锁,然后某一天客流改变,整条街只剩下换不掉的高租金与拉下的铁门。原宿现在还在这条曲线的上半段,房东说了算;差别在于日本的访日客规模仍在成长,而台北东区当年是被内部客流转移打败的。真正要提防的信号不是租金高,是「街上开始只剩同一类店」——那代表出价能力被单一客层绑死,客层一变就整条街一起受伤。
对投资的人,这则新闻可以拆成两张清单。看多的一边是持有都心一线商圈对象的开发商与零售型 J-REIT、以及靠免税营收成长的药妆与百货;看空的一边是以国内客层为主、又必须维持一线商圈门市的服饰企业,它们的既存店营收如果撑不住租金调升,关店与转往郊区购物中心的成本会先反映在损益上。不要用「日本零售复苏」这种笼统的说法一次买下去,这一轮的涨跌是在同一个产业内部重分配,房东与房客走的是相反方向。
再往外看一圈,银座、心斋桥、京都河原町这几条靠访日客撑营收的街,走的是同一套逻辑,只是速度不同:客层越国际化的地方,租金对汇率越敏感。这也意味着日本零售的地图正在重画——同一个品牌在原宿收得起来的租金,在地方城市的车站前商圈完全谈不动,连锁店的展店策略会越来越两极。对读者的实际意义是,你在日本看到的「这家店还在不在」,未来会更取决于那条街的客源结构,而不是那个品牌好不好。
要判断这个循环有没有见顶,盯三个数字:都心商业地的租金与空室率(三鬼商事、CBRE 的季报)、观光庁公布的访日客单月消费额与人均单价、以及日本主要服饰企业的既存店月营收。如果租金还在涨而人均单价先停住,原宿就会出现「有人退租、租金却不降」的僵持,那是房东信心开始松动的第一个信号。
- 2010年代原宿曾是日本本土服饰品牌的重要根据地,时尚产业蓬勃发展。
- 2020年后国际品牌加快进军日本市场,原宿商圈逐渐国际化。
- 2023年日圆贬值导致进口成本上升,日本品牌在价格战中处于劣势。
 新大久保租金逼近银座 客单价却远低于银座不动产与观光 · 2026-08-07
- 【月报】东京23区家庭型中古大楼「买方实际出价」首破1亿——连砍完价都破亿,租金也站上18万不动产与观光 · 2026-06-21
 【月报】空室率2.07%、租金连涨26个月——东京都心办公室的房东独赢行情还能多久不动产与观光 · 2026-06-14
 东京23区也有5万日圆就能住的地方:被忽略的「都会田舍」与大地主之谜不动产与观光 · 2026-06-14