【内需 vs 访日|2026年4-6月期】国内旅行7兆5,361亿円 vs 访日2兆5,096亿円,内需占比升到75.0%A · 可全文翻译
编辑观点
重点要点
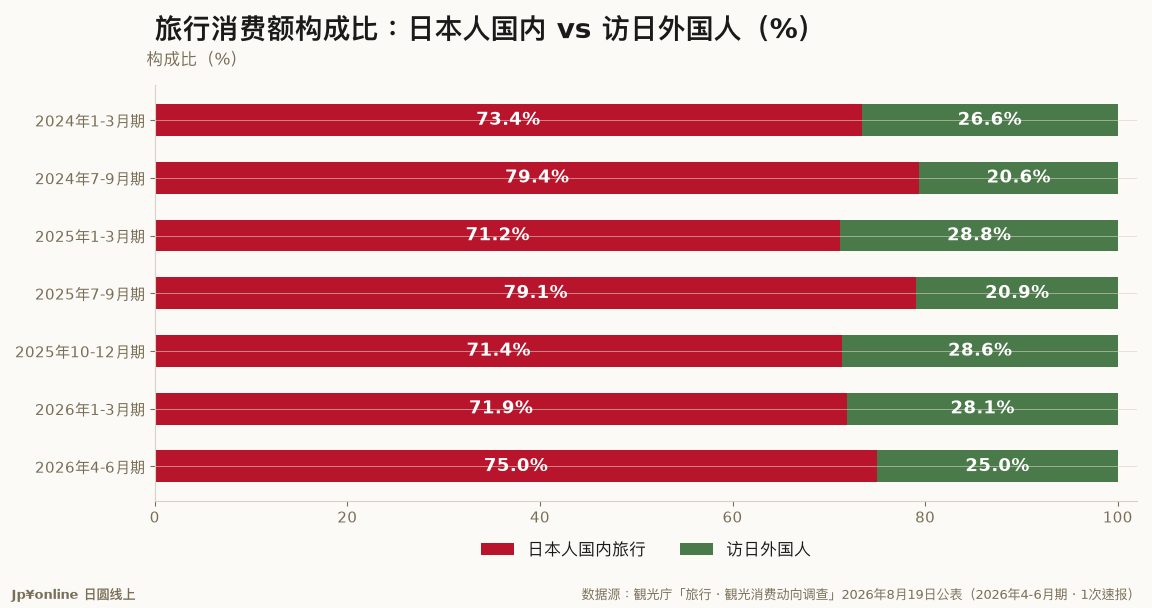
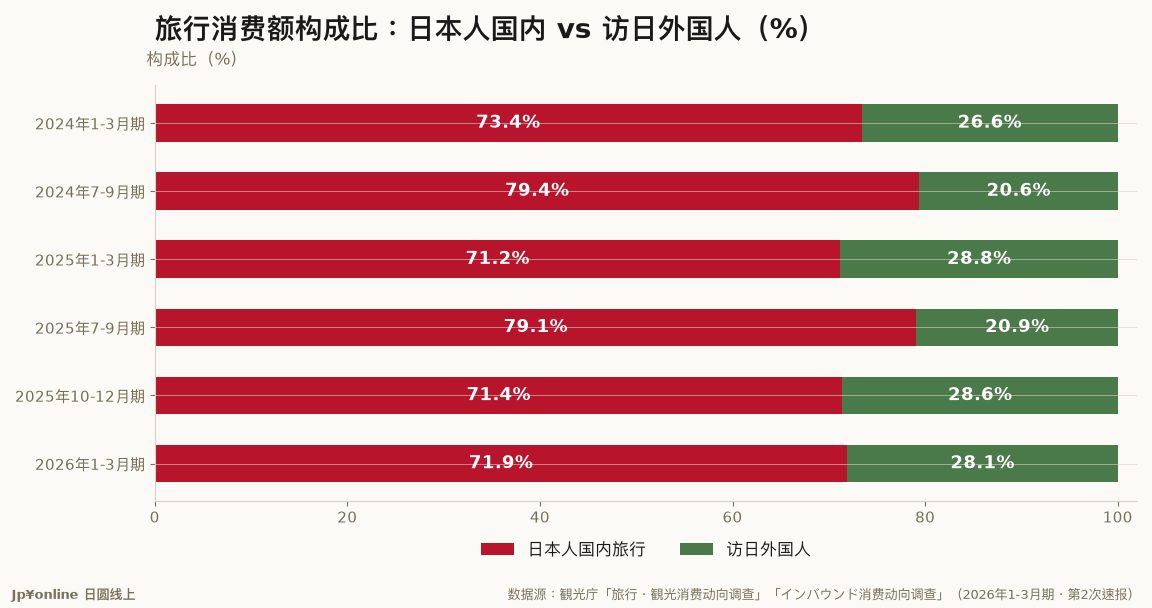
- 上期国内占71.9% → 本期国内占75.0%,盘子一季往国内倾斜3.1个百分点
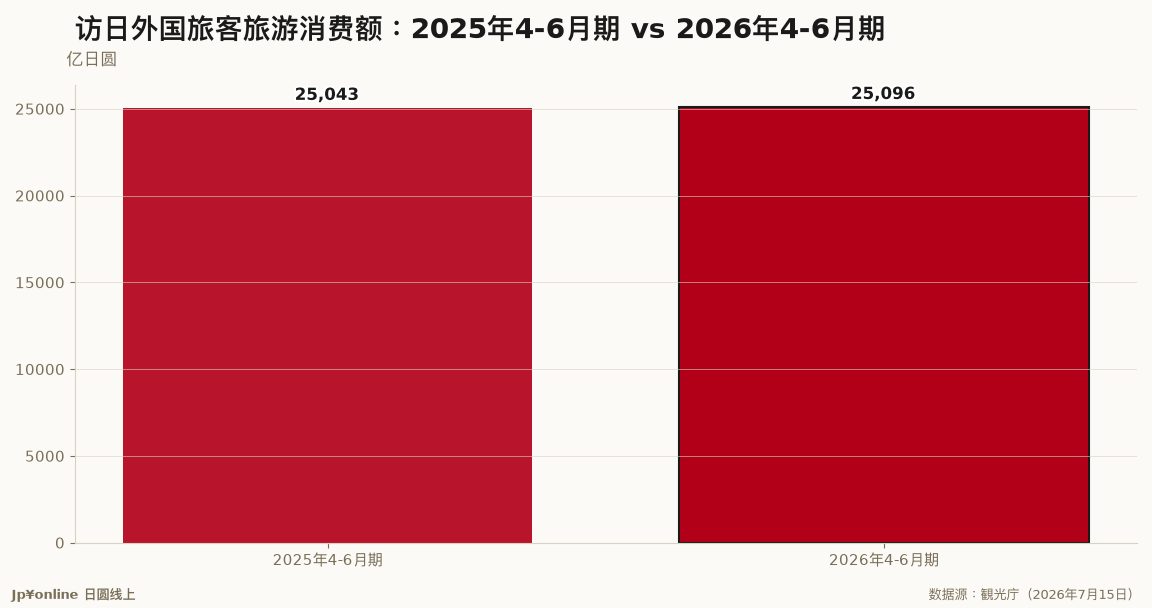
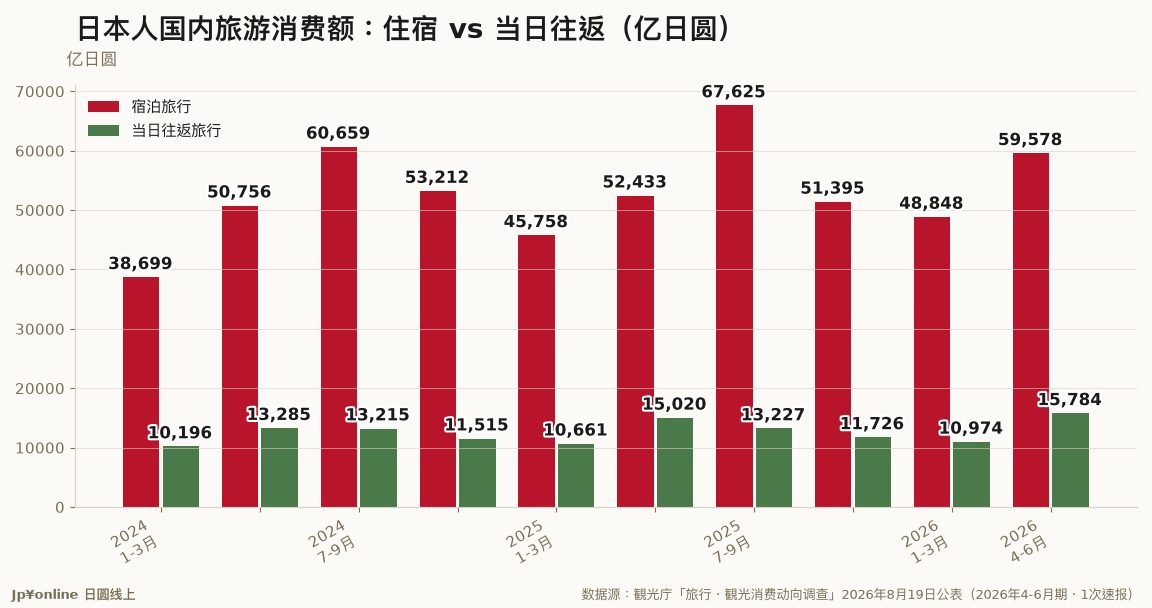
- 本期国内7兆5,361亿円 vs 访日2兆5,096亿円,合计10兆457亿円创同期新高
- 倾斜主因:国内年增11.7%、访日年增仅0.2%(中国客腰斩拖累访日消费)
- 访日构成比由28.1%降到25.0%;国内已是四分之三的绝对主体
- 弱日圆双面刃:做大内需、卡住访日,把天平更明显推向国内基本盘
观察分析
内需与访日的盘子比例这条线本期明显往国内倾斜:上期(1-3月期)国内占71.9%、访日28.1%;本期(4-6月期)国内7兆5,361亿円、访日2兆5,096亿円,国内占比升到75.0%。原因是国内大增11.7%、访日却几乎停滞(+0.2%)。
Jp¥online 分析室
上期→本期:2026年1-3月期国内旅行占旅游消费大盘71.9%、访日28.1%;本期(4-6月期)国内7兆5,361亿円、访日2兆5,096亿円,合计10兆457亿円,国内占比升到75.0%、访日降到25.0%——盘子往国内倾斜了3.1个百分点。
倾斜的原因很清楚:本季国内旅行消费年增11.7%,访日消费却只年增0.2%、几近停滞。访日消费停滞的主因,是占比最大的中国客腰斩(访日人数7月年减56.1%),拖累了整体访日消费金额,即使台湾、韩国等市场消费增加也补不满。
四个比较基准:①国内构成比——71.9%→75.0%,一季升3.1个百分点;②访日构成比——28.1%→25.0%;③国内年增率+11.7% vs 访日年增率+0.2%;④合计消费大盘10兆457亿円,续创同期新高。
对照意义:市场常把「访日爆买」当成日本观光的主角,但这条线一直在提醒——日本人自己的国内旅行才是大盘,本季更是四分之三的绝对主体。弱日圆的双面刃在这里看得最清楚:它压抑出国、把日本人的旅游钱留在国内(做大内需),同时因为中国政治与汇率因素让访日消费卡关(访日成长停滞),两股力量一推一拉,把天平更明显地推向国内。对日本旅宿与观光投资,这代表「内需基本盘」的抗风险价值,比追逐访日爆买的波动更值得重视。上期解读:〈【内需 vs 访日|2026年1-3月期】国内旅行5兆9,822亿円 vs 访日2兆3,373亿円,内需仍占71.9%〉。
相关文章
 【访日消费总额|2026年4-6月】2兆5,096亿円年增0.2%,人均24.4万円增3.3%,来客数却减5.3%不动产与观光 · 2026-07-21
 【国内旅行消费|2026年4-6月期】日本人国内旅行消费额7兆5,361亿円、年增11.7%,宿泊旅行5兆9,578亿円不动产与观光 · 2026-08-30
 【国内旅行单价|2026年4-6月期】日本人一趟旅行花50,381円、年增8.2%,宿泊旅行76,947円不动产与观光 · 2026-08-30
 【内需 vs 访日|2026年1-3月期】国内旅行5兆9,822亿円 vs 访日2兆3,373亿円,内需仍占71.9%不动产与观光 · 2026-08-03