【內需 vs 訪日|2026年4-6月期】國內旅行7兆5,361億円 vs 訪日2兆5,096億円,內需佔比升到75.0%A · 可全文翻譯
編輯觀點
重點要點
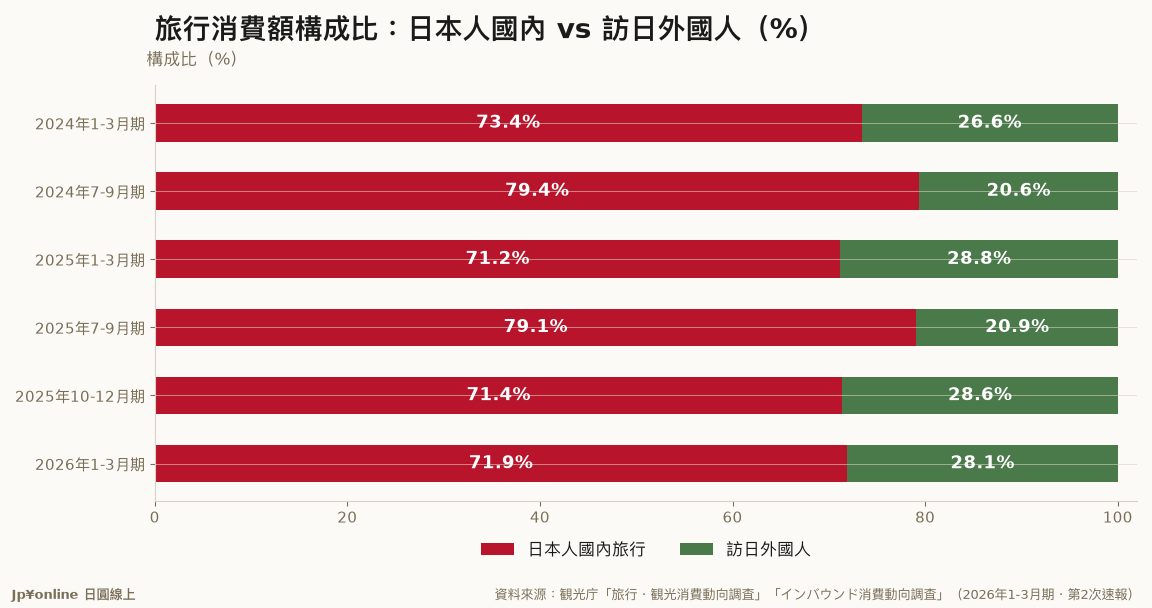
- 上期國內佔71.9% → 本期國內佔75.0%,盤子一季往國內傾斜3.1個百分點
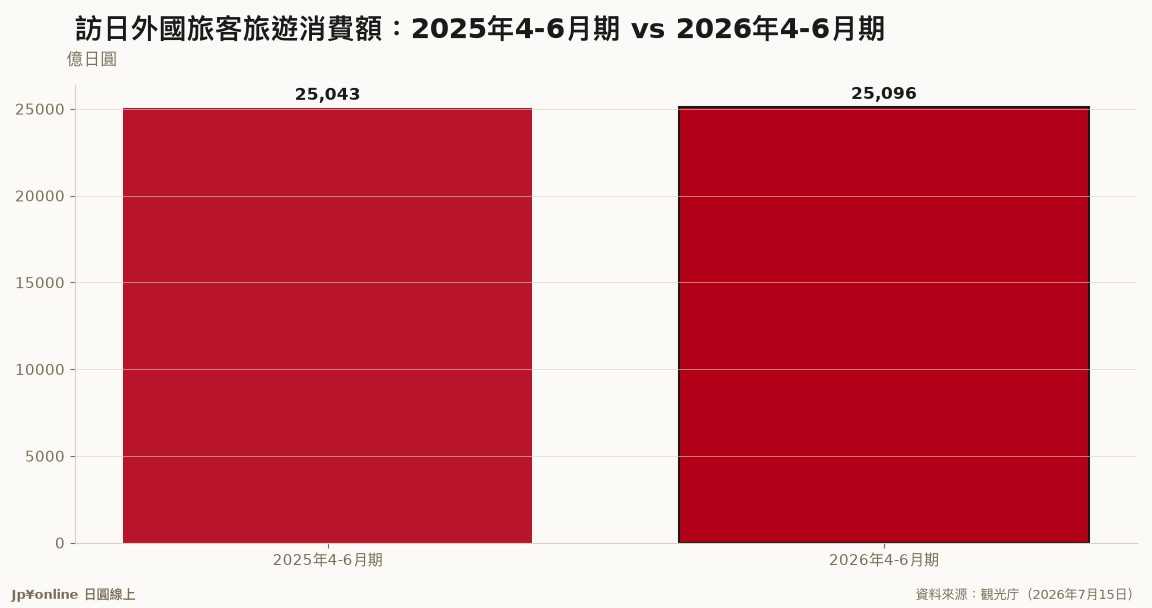
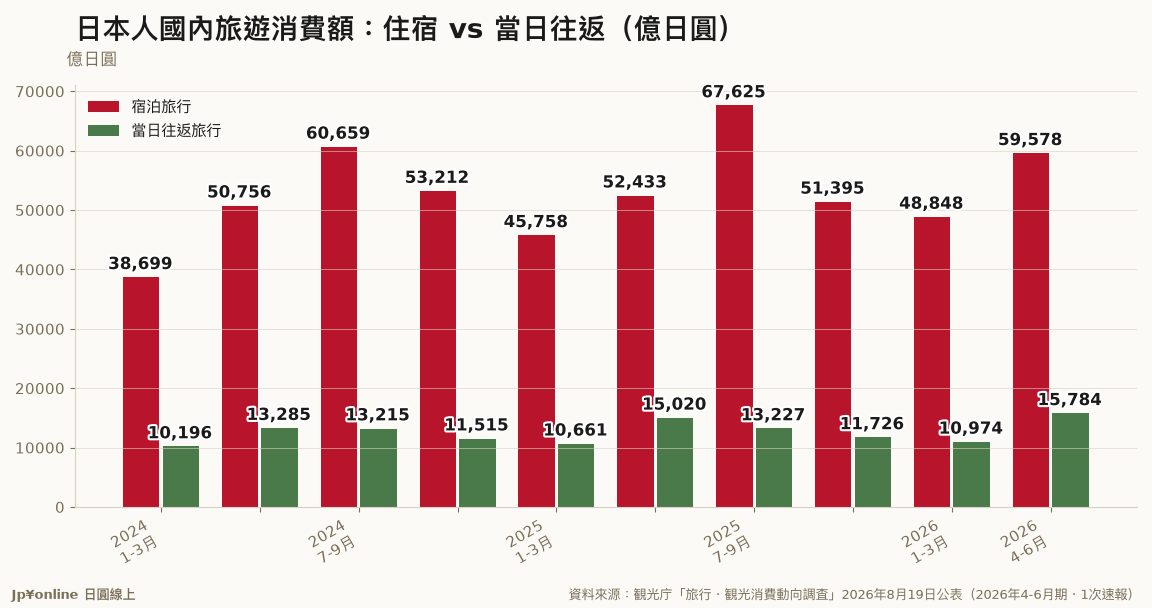
- 本期國內7兆5,361億円 vs 訪日2兆5,096億円,合計10兆457億円創同期新高
- 傾斜主因:國內年增11.7%、訪日年增僅0.2%(中國客腰斬拖累訪日消費)
- 訪日構成比由28.1%降到25.0%;國內已是四分之三的絕對主體
- 弱日圓雙面刃:做大內需、卡住訪日,把天平更明顯推向國內基本盤
觀察分析
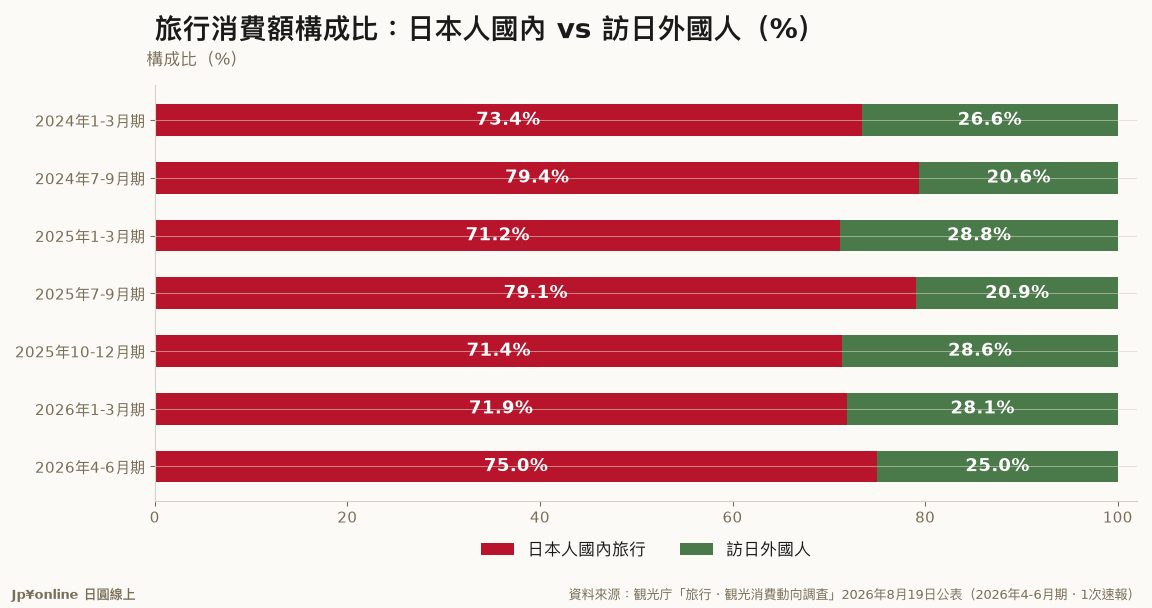
內需與訪日的盤子比例這條線本期明顯往國內傾斜:上期(1-3月期)國內佔71.9%、訪日28.1%;本期(4-6月期)國內7兆5,361億円、訪日2兆5,096億円,國內佔比升到75.0%。原因是國內大增11.7%、訪日卻幾乎停滯(+0.2%)。
Jp¥online 分析室
上期→本期:2026年1-3月期國內旅行佔旅遊消費大盤71.9%、訪日28.1%;本期(4-6月期)國內7兆5,361億円、訪日2兆5,096億円,合計10兆457億円,國內佔比升到75.0%、訪日降到25.0%——盤子往國內傾斜了3.1個百分點。
傾斜的原因很清楚:本季國內旅行消費年增11.7%,訪日消費卻只年增0.2%、幾近停滯。訪日消費停滯的主因,是佔比最大的中國客腰斬(訪日人數7月年減56.1%),拖累了整體訪日消費金額,即使台灣、韓國等市場消費增加也補不滿。
四個比較基準:①國內構成比——71.9%→75.0%,一季升3.1個百分點;②訪日構成比——28.1%→25.0%;③國內年增率+11.7% vs 訪日年增率+0.2%;④合計消費大盤10兆457億円,續創同期新高。
對照意義:市場常把「訪日爆買」當成日本觀光的主角,但這條線一直在提醒——日本人自己的國內旅行才是大盤,本季更是四分之三的絕對主體。弱日圓的雙面刃在這裡看得最清楚:它壓抑出國、把日本人的旅遊錢留在國內(做大內需),同時因為中國政治與匯率因素讓訪日消費卡關(訪日成長停滯),兩股力量一推一拉,把天平更明顯地推向國內。對日本旅宿與觀光投資,這代表「內需基本盤」的抗風險價值,比追逐訪日爆買的波動更值得重視。上期解讀:〈【內需 vs 訪日|2026年1-3月期】國內旅行5兆9,822億円 vs 訪日2兆3,373億円,內需仍佔71.9%〉。
相關文章
 【訪日消費總額|2026年4-6月】2兆5,096億円年增0.2%,人均24.4萬円增3.3%,來客數卻減5.3%不動產與觀光 · 2026-07-21
 【國內旅行消費|2026年4-6月期】日本人國內旅行消費額7兆5,361億円、年增11.7%,宿泊旅行5兆9,578億円不動產與觀光 · 2026-08-30
 【國內旅行單價|2026年4-6月期】日本人一趟旅行花50,381円、年增8.2%,宿泊旅行76,947円不動產與觀光 · 2026-08-30
 【內需 vs 訪日|2026年1-3月期】國內旅行5兆9,822億円 vs 訪日2兆3,373億円,內需仍佔71.9%不動產與觀光 · 2026-08-03