日銀7月會議紀要:多位委員主張加快升息步調
- 日本銀行公布7月會議紀錄,多數成員建議加速升息。
- 與會成員指出,物價上漲風險仍高,需提高警覺。
- 央行維持現行利率不變,但對未來政策方向分歧。
- 會議意見顯示,部分成員傾向提前縮減貨幣寬鬆。
- 日本央行持續觀察通貨膨脹與經濟復甦動態。
算日圓房貸、押日本銀行股、或手上壓著日圓現金的人,8 月 10 日這份文件比當天匯率跳幾毛錢重要。日銀公布 7 月 30、31 日金融政策決定會合的「主要意見」,裡面主張「應該檢討加快升息步調」的發言接連出現,理由是要警戒物價上行風險。政策利率沒有動,會議室裡的溫度變了。
先把已知的事實排好。7 月那次會合維持無擔保隔夜拆款利率誘導目標在 1.0% 程度,表決 8 比 1;唯一的反對票來自高田創委員,他提出的是引導至 1.25% 程度的議案,遭否決。這跟 6 月那次的反對票方向完全相反:6 月是淺田統一郎委員主張維持不動、嫌升太快,7 月的反對票嫌升太慢。現在「主要意見」顯示,嫌太慢的不只投反對票那一位。
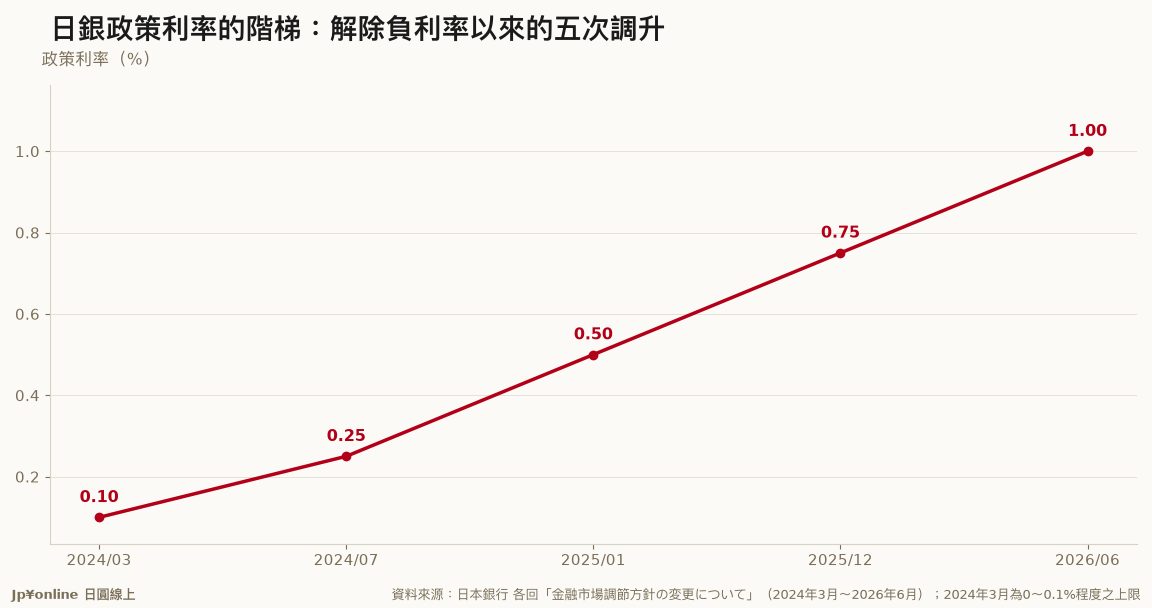
把 2026 年的會合排在一起看,這條線一路沒斷過。1 月、3 月各有 1 票主張升到 1.0%,4 月擴大到 3 票,6 月日銀真的把利率從 0.75% 升到 1.0%,7 月標竿被拉到 1.25%。反對票在日銀是提前指標,鷹派主張通常領先實際決定一到兩次會合;這一次的新資訊是,主張加速的聲音從「一張反對票」變成「意見相次ぐ」,也就是多位委員在同一份摘要裡講同一件事。
按兵不動的理由同樣寫在文件裡:升息效果要一年到一年半才會傳導到物價與實體經濟,得先看清 6 月那次的影響。這個說法是慢派的主要依據,也是接下來兩個月的攻防點——支持加速的委員反過來說,政策焦點已經從把物價推上 2% 轉成避免物價繼續上行,等待本身有風險。兩邊講的都是同一組數據,差別在於誰承擔錯誤的代價。
歷史上沒有現成的劇本可照抄。政策利率站上 1%,是 1995 年以來大約三十一年頭一遭;日本從 2016 年的負利率、2024 年 3 月解除負利率,到今天累計調升 1.0 個百分點、共五次,等於用兩年多把二十年的超寬鬆倒帶。上一次日本利率在 1% 之上時,日銀手上沒有現在這種規模的國債部位,房貸市場也還沒有七成以上採用變動型——這兩點決定了同樣的利率水準,今天的殺傷力跟三十年前不同。
三種走向。第一種,9 月會合再升一碼到 1.25%:日圓短線走強、銀行股續強、不動產與 REIT 承壓,變動型房貸的月付金會在半年內反映。第二種,撐到年底不動:日圓貶值壓力回頭測試 158 以上,財務省被迫再進場,協調介入變成常態工具。第三種,原油與進口成本自己降溫:加速論退潮,日圓重新走弱,市場回到弱日圓受惠股當道的格局。
台灣讀者的實操很具體。已經在日本持有變動型房貸的,現在就翻出契約,確認短期基準利率多久重設一次、自己適用的是五年規則還是即時反映——多數銀行預期 10 月會一起調升約 0.25 個百分點,而既有借款人的月付金通常要到 2027 年 1 月才反映,痛感是延後的不是免除的。打算貸款的,把長期固定的報價一起問:フラット35 在 8 月是 3.29%,跟變動型之間那兩個百分點就是你買保險的價格。日股部位裡,銀行保險與不動產 REIT 是同一件事的兩端,別讓兩邊同時重壓。
接下來三個時間點寫進行事曆:9 月的金融政策決定會合、9 月 28 日公布的本次會合議事要旨(那份會揭露主張加速的到底是少數還是逼近半數)、以及每月的全國消費者物價指數。日銀公布順序是會合後三個工作日左右出「主要意見」看方向、一個半月後出「議事要旨」看人數,今天手上這份是前者。
把升息換成錢,房貸族最有感。以 3,000 萬日圓、剩餘 25 年的變動型貸款試算,基準利率每上升 0.25 個百分點,月付金從約 11 萬 3,100 日圓增加到約 11 萬 6,500 日圓,每月多約 3,400 日圓,25 年累計多付超過 100 萬日圓。單看金額不至於致命,但如果你的租金收入原本只勉強覆蓋月付金,兩碼就足以讓現金流由正翻負。真正的風險不在單次升息幅度,在於你有沒有算過連續兩到三次之後的位置。
反方的意見同樣要聽。主張慢一點的委員認為,日本這一輪物價上漲的主力是進口成本與匯率,不是需求過熱;升息壓不下原油與匯率,卻會先壓垮內需。這個說法有現實支撐——7 月底的熊本地震已經讓九州多家工廠停線,供應鏈修復期間的生產與就業都要打折,本站今日另一則報導提到的九州工廠復舊要花 3 到 4 個月就是實例。而政策利率每上升一碼,政府自己的國債利息負擔也同步增加。所以真正該問的不是會不會再升,是日銀願意為壓通膨承受多少內需代價。
還有一個常被忽略的傳導管道:定存與現金。政策利率升到 1.0% 之後,日本各銀行的定存利率也跟著往上走,這是三十年來第一次「把錢放在日本銀行帳戶裡」重新有了利息。對在日本持有日圓現金部位的人,這改變了資產配置的算式——過去把日圓丟進外幣或股票是因為放著沒有利息,現在放著開始有利息,機會成本變了。同樣的道理反過來套在企業身上:手上握著大筆現金的日本企業,資金運用的壓力比前幾年小,這也是日本股市今年結構性的支撐之一。
- 2022日本央行開始討論縮減購債規模,但未立即行動。
- 2021日本央行維持超寬鬆貨幣政策,以刺激經濟復甦。
- 2013安倍經濟學推動下,日銀推出大規模量化寬鬆政策。
 日銀議事要旨:政策利率推上1%那天,已有委員主張更早升息金融市場 · 2026-08-05
 【日銀政策決定|2026年6月會合】政策利率升到1.0%、7比1通過,反對的是淺田委員;議事要旨還藏著2027年4月起停止減購國債金融市場 · 2026-08-05
 日本財政危機隱憂:無限發債背後的歷史教訓金融市場 · 2026-08-02
 日本大行8月房貸利率調升 長期債利率創新高金融市場 · 2026-08-01