日银7月会议纪要:多位委员主张加快升息步调
- 日本银行公布7月会议纪录,多数成员建议加速升息。
- 与会成员指出,物价上涨风险仍高,需提高警觉。
- 央行维持现行利率不变,但对未来政策方向分歧。
- 会议意见显示,部分成员倾向提前缩减货币宽松。
- 日本央行持续观察通货膨胀与经济复苏动态。
算日圆房贷、押日本银行股、或手上压着日圆现金的人,8 月 10 日这份文档比当天汇率跳几毛钱重要。日银公布 7 月 30、31 日金融政策决定会合的「主要意见」,里面主张「应该检讨加快升息步调」的发言接连出现,理由是要警戒物价上行风险。政策利率没有动,会议室里的温度变了。
先把已知的事实排好。7 月那次会合维持无担保隔夜拆款利率诱导目标在 1.0% 程度,表决 8 比 1;唯一的反对票来自高田创委员,他提出的是引导至 1.25% 程度的议案,遭否决。这跟 6 月那次的反对票方向完全相反:6 月是浅田统一郎委员主张维持不动、嫌升太快,7 月的反对票嫌升太慢。现在「主要意见」显示,嫌太慢的不只投反对票那一位。
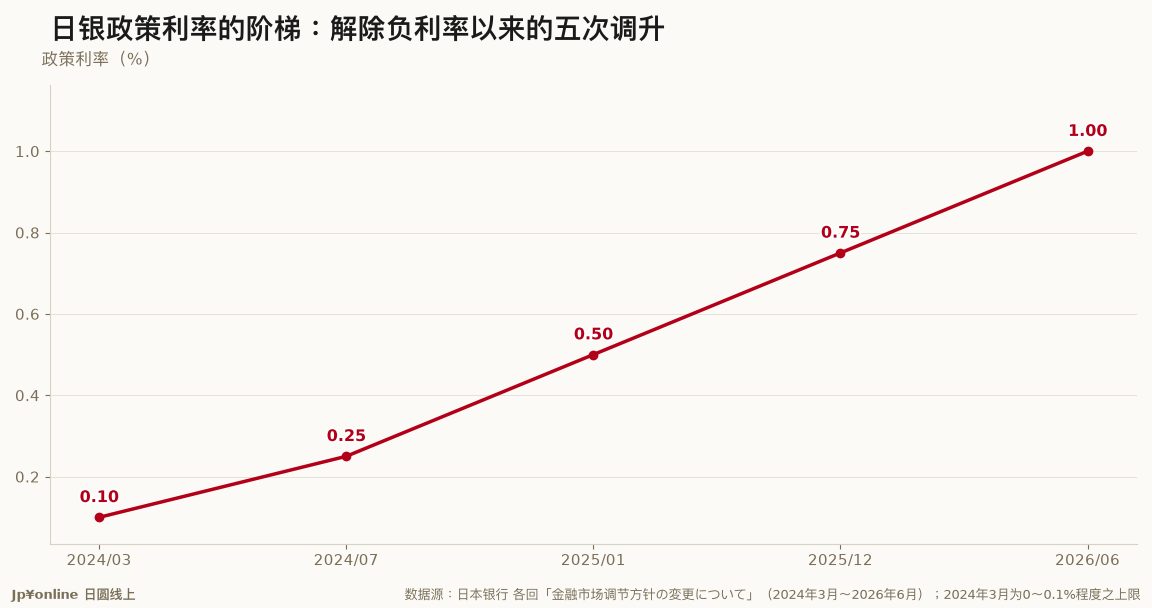
把 2026 年的会合排在一起看,这条线一路没断过。1 月、3 月各有 1 票主张升到 1.0%,4 月扩大到 3 票,6 月日银真的把利率从 0.75% 升到 1.0%,7 月标竿被拉到 1.25%。反对票在日银是提前指针,鹰派主张通常领先实际决定一到两次会合;这一次的新信息是,主张加速的声音从「一张反对票」变成「意见相次ぐ」,也就是多位委员在同一份摘要里讲同一件事。
按兵不动的理由同样写在文档里:升息效果要一年到一年半才会传导到物价与实体经济,得先看清 6 月那次的影响。这个说法是慢派的主要依据,也是接下来两个月的攻防点——支持加速的委员反过来说,政策焦点已经从把物价推上 2% 转成避免物价继续上行,等待本身有风险。两边讲的都是同一组数据,差别在于谁承担错误的代价。
历史上没有现成的剧本可照抄。政策利率站上 1%,是 1995 年以来大约三十一年头一遭;日本从 2016 年的负利率、2024 年 3 月解除负利率,到今天累计调升 1.0 个百分点、共五次,等于用两年多把二十年的超宽松倒带。上一次日本利率在 1% 之上时,日银手上没有现在这种规模的国债部位,房贷市场也还没有七成以上采用变动型——这两点决定了同样的利率水准,今天的杀伤力跟三十年前不同。
三种走向。第一种,9 月会合再升一码到 1.25%:日圆短线走强、银行股续强、不动产与 REIT 承压,变动型房贷的月付金会在半年内反映。第二种,撑到年底不动:日圆贬值压力回头测试 158 以上,财务省被迫再进场,协调介入变成常态工具。第三种,原油与进口成本自己降温:加速论退潮,日圆重新走弱,市场回到弱日圆受惠股当道的格局。
台湾读者的实操很具体。已经在日本持有变动型房贷的,现在就翻出契约,确认短期基准利率多久重设一次、自己适用的是五年规则还是即时反映——多数银行预期 10 月会一起调升约 0.25 个百分点,而既有借款人的月付金通常要到 2027 年 1 月才反映,痛感是延后的不是免除的。打算贷款的,把长期固定的报价一起问:フラット35 在 8 月是 3.29%,跟变动型之间那两个百分点就是你买保险的价格。日股部位里,银行保险与不动产 REIT 是同一件事的两端,别让两边同时重压。
接下来三个时间点写进行事历:9 月的金融政策决定会合、9 月 28 日公布的本次会合议事要旨(那份会揭露主张加速的到底是少数还是逼近半数)、以及每月的全国消费者物价指数。日银公布顺序是会合后三个工作日左右出「主要意见」看方向、一个半月后出「议事要旨」看人数,今天手上这份是前者。
把升息换成钱,房贷族最有感。以 3,000 万日圆、剩余 25 年的变动型贷款试算,基准利率每上升 0.25 个百分点,月付金从约 11 万 3,100 日圆增加到约 11 万 6,500 日圆,每月多约 3,400 日圆,25 年累计多付超过 100 万日圆。单看金额不至于致命,但如果你的租金收入原本只勉强覆盖月付金,两码就足以让现金流由正翻负。真正的风险不在单次升息幅度,在于你有没有算过连续两到三次之后的位置。
反方的意见同样要听。主张慢一点的委员认为,日本这一轮物价上涨的主力是进口成本与汇率,不是需求过热;升息压不下原油与汇率,却会先压垮内需。这个说法有现实支撑——7 月底的熊本地震已经让九州多家工厂停线,供应链修复期间的生产与就业都要打折,本站今日另一则报导提到的九州工厂复旧要花 3 到 4 个月就是实例。而政策利率每上升一码,政府自己的国债利息负担也同步增加。所以真正该问的不是会不会再升,是日银愿意为压通膨承受多少内需代价。
还有一个常被忽略的传导管道:定存与现金。政策利率升到 1.0% 之后,日本各银行的定存利率也跟着往上走,这是三十年来第一次「把钱放在日本银行帐户里」重新有了利息。对在日本持有日圆现金部位的人,这改变了资产配置的算式——过去把日圆丢进外币或股票是因为放着没有利息,现在放着开始有利息,机会成本变了。同样的道理反过来套在企业身上:手上握着大笔现金的日本企业,资金运用的压力比前几年小,这也是日本股市今年结构性的支撑之一。
- 2022日本央行开始讨论缩减购债规模,但未立即行动。
- 2021日本央行维持超宽松货币政策,以刺激经济复苏。
- 2013安倍经济学推动下,日银推出大规模量化宽松政策。
 日银议事要旨:政策利率推上1%那天,已有委员主张更早升息金融市场 · 2026-08-05
 【日银政策决定|2026年6月会合】政策利率升到1.0%、7比1通过,反对的是浅田委员;议事要旨还藏着2027年4月起停止减购国债金融市场 · 2026-08-05
 日本财政危机隐忧:无限发债背后的历史教训金融市场 · 2026-08-02
 日本大行8月房贷利率调升 长期债利率创新高金融市场 · 2026-08-01