日圆贬到158不是意外 市场已把弱势货币当成政策
- 日本政府持续扩张财政与日银维持宽松货币政策。
- 市场对日圆贬值的合理预期已成现实。
- 日圆作为通货的本质价值正逐渐动摇。
- 高市组经济团队对政策效果存在误判。
- 目前日圆贬值幅度已创下历史新低。
日圆在 8 月 10 日报 158.21 兑 1 美元,上半年平均 158.24,比去年同期的 148.54 贬了 6.5%;欧元兑日圆 182.78,一年之间贬掉 13.8%。对台湾读者,这条线同时决定三件事:换汇成本、日本置产的实质报酬、以及手上日股的计价基础。东洋经济这篇文章要处理的问题是:为什么贬得这么久、这么深。
该文的内核主张是,市场已经形成一种合理预期——政府会继续财政扩张,日银会继续在鸽派这一侧行动,于是「日本容许甚至需要弱势货币」被当成长期政策方向来定价。一旦这个预期成立,汇率就不再只反映利差与贸易流量,而是反映市场对政策意图的判断;文章并整理了高市政权经济幕僚论述中被误读的部分。这里要把话说清楚:以下的数字来自公开统计,该文的论点以其主张呈现,细节以原文为准。
公开数字支持「不是短期波动」这个判断。上半年经常收支黑字 17 兆 4,292 亿日圆、1985 年以来同期最大,日圆却在同期贬值,两者能并存的原因在资金流:第一次所得收支 20 兆 4,914 亿日圆多半留在海外,证券投资净流出 18 兆 7,543 亿日圆,其中中长期债流出 17 兆 7,536 亿日圆。日本赚到的钱没有变成日圆买盘。另一边,政策利率 1.0% 对上主要国家仍有明显利差,7 月会合维持不动,市场等于再一次收到「利差短期不会快速收敛」的信号。
历史上日本经历过几次弱日圆,但性质不同。1990 年代到 2010 年代初的多数时间,日圆是避险资金的去处,出事就升值;2022 年以后这个规则失效,日圆变成利差交易的融资货币,出事反而贬。这是三十年来的结构转换,也是为什么「等它回到 120」这种想法在今天没有依据——1 美元兑 120 日圆那个世界,对应的是全球零利率与日本经常黑字靠贸易撑起,两个条件现在都不在。
三种走向。第一种,日银加速升息:政策利率年内走向 1.25% 以上,利差收敛,日圆走强到 150 一带,代价是变动型房贷族与内需企业先痛。第二种,财政持续扩张、日银维持慢步调:市场对通货贬值的预期被再确认,日圆测试 160 以上,财务省的协调介入从特例变成例行工具,效果一次比一次短。第三种,外部冲击主导:原油或美国利率反转,日圆被动走强,但政策预期没变,反弹之后回到原本的轨道。
台湾读者的实操分三块。换汇:把 158 上下当成现在的中枢,分批创建部位,不要用单一价位押方向;台币兑日圆 4.897 是三年来对台湾人相对有利的区间,但别把它当成保证会延续。日本置产:租金收益率要跟贷款利率一起算,日圆贬值让台币计价的买价变便宜,却同时让台币计价的租金缩水,两边要用同一个汇率假设。日股:出口股受惠弱日圆,内需与观光股承受进口成本与访日客年减 2.0% 的双重压力,别把整个日股当成同一个方向。
接下来盯三件事:9 月日银会合与 9 月 28 日的议事要旨,看加速升息的意见有多少人;每月 10 日前后的国际收支,看第一次所得收支的钱有没有回流;以及财务省对汇率的措辞,介入前的语气变化通常比介入本身更早出现。
介入这件工具,要知道它能做什么、不能做什么。7 月底那次协调买进日圆,短线把汇率拉了回来,但它处理的是速度不是方向:介入能削掉单日的急贬,改变不了资金持续往海外债券跑的结构。从上半年金融帐看,证券投资净流出 18 兆 7,543 亿日圆,这个量级不是几次进场买得回来的。所以把介入当成上缘参考可以,当成保证会回到某个价位不行。
落到具体金额才有判断依据。以现在的价位,换 100 万日圆约需新台币 20 万 4,200 元;如果日圆回到 150,同一笔钱要多付约新台币 1 万 1,000 元。反过来,在日本收租或收营业额的人,日圆每贬 5 日圆,换回台币的收入就少约 3%。这解释了为什么同一则汇率新闻,去日本玩的人跟在日本做生意的人读出来的结论完全相反——你属于哪一边,决定你现在该不该急着换。
还有一层是台湾读者比较少注意的:日圆弱势已经改变日本企业自己的行为。当海外赚的钱换回日圆会产生汇兑利益,企业更没有动机把资金汇回;上半年第一次所得收支 20 兆 4,914 亿日圆、证券投资净流出 18 兆 7,543 亿日圆,就是这个诱因结构的结果。这形成一个自我强化的循环——日圆愈弱,钱愈不回来,日圆就愈弱。要打破它,需要的是利差收敛或政策预期反转,不是单次的口头干预。
最后提醒一件容易搞混的事:日圆走弱不等于日本资产变便宜。以台币计价,东京对象的标价确实变便宜了,但同一段时间东京都内新供给公寓的日圆价格本身在涨、贷款利率在升、营建成本因为进口原料变贵而垫高。三个力道同时作用时,汇率的折扣很可能被价格的涨幅吃掉。要判断划不划算,把日圆价格、利率、汇率三个变量放在同一张表上一起算,不要只看其中一个。
- 2013安倍政府推动「三支箭」经济刺激政策,日银开始大规模量化宽松。
- 2022日圆对美元一度跌破150日圆,创下34年来新低。
- 2023日本央行首次暗示可能调整收益率曲线控制政策。
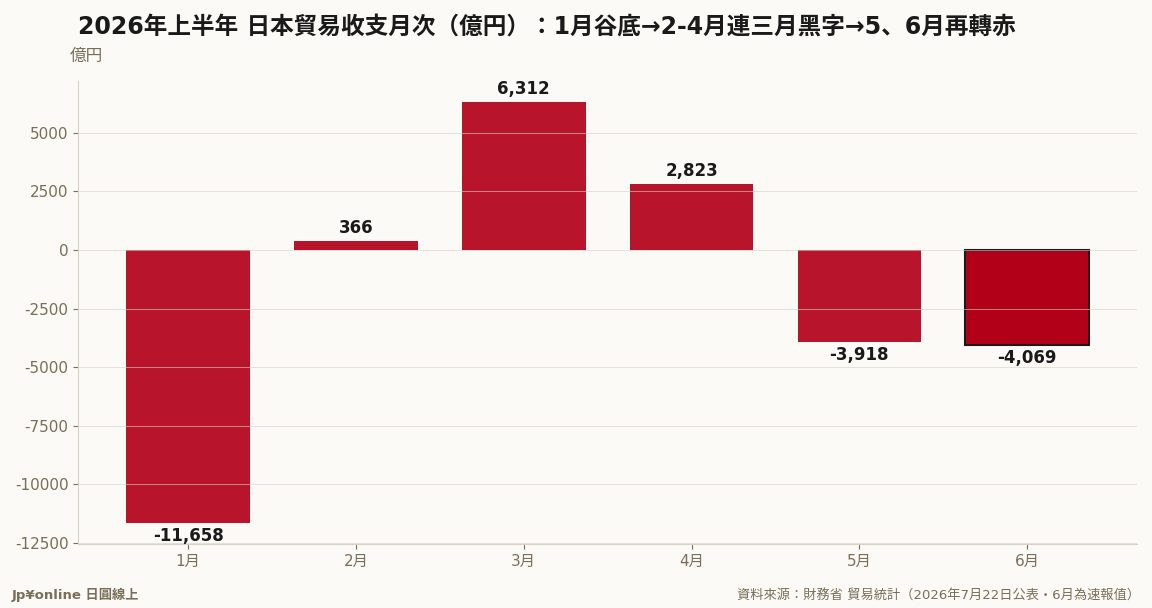 【贸易收支|2026年6月】出口年增19.3%、进口暴增25.4%,单月赤字4,069亿円——去年同月还是黑字金融市场 · 2026-07-22
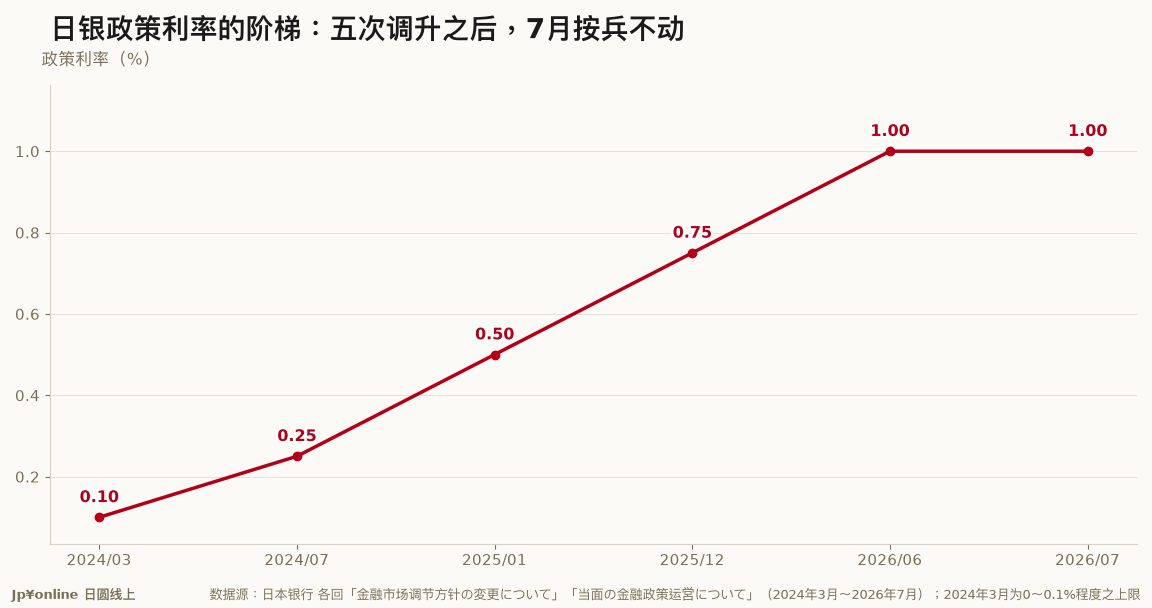 【日银政策决定|2026年7月会合】政策利率停在1.0%、8比1按兵不动;这次投反对票的高田委员嫌的是升太慢金融市场 · 2026-08-10
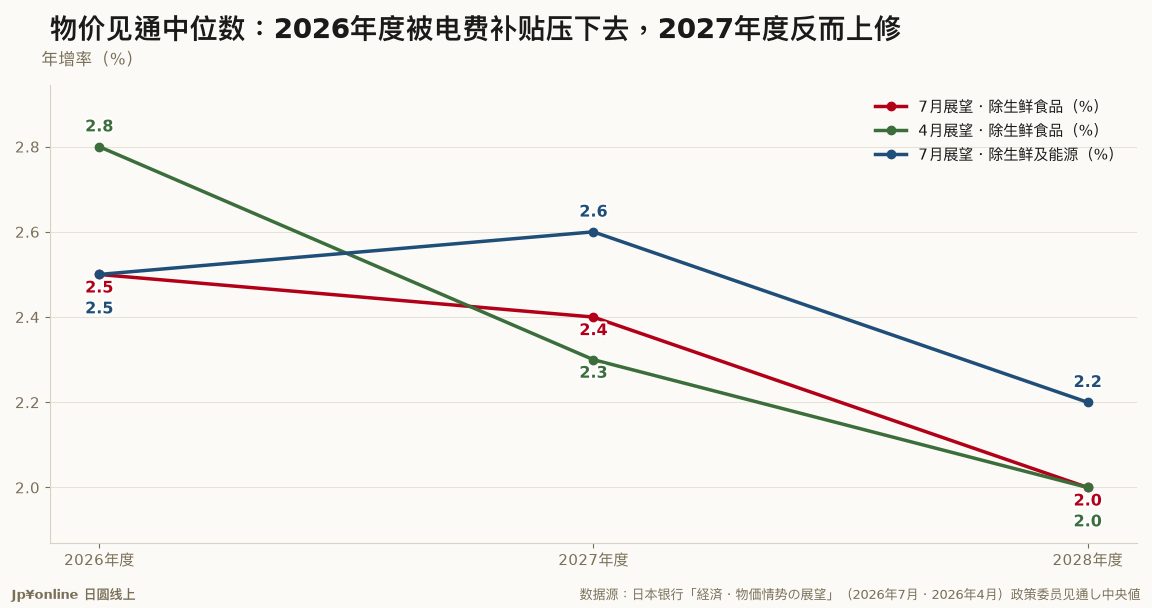 【日银展望报告|2026年7月】2026年度物价中位数从2.8%下修到2.5%——但下修的是电费补贴,剔除能源后几乎没动金融市场 · 2026-08-10
 夏普9月启动AI服务器事业 业绩预测因日圆贬值下修金融市场 · 2026-08-10