日圓貶到158不是意外 市場已把弱勢貨幣當成政策
- 日本政府持續擴張財政與日銀維持寬鬆貨幣政策。
- 市場對日圓貶值的合理預期已成現實。
- 日圓作為通貨的本質價值正逐漸動搖。
- 高市組經濟團隊對政策效果存在誤判。
- 目前日圓貶值幅度已創下歷史新低。
日圓在 8 月 10 日報 158.21 兌 1 美元,上半年平均 158.24,比去年同期的 148.54 貶了 6.5%;歐元兌日圓 182.78,一年之間貶掉 13.8%。對台灣讀者,這條線同時決定三件事:換匯成本、日本置產的實質報酬、以及手上日股的計價基礎。東洋經濟這篇文章要處理的問題是:為什麼貶得這麼久、這麼深。
該文的核心主張是,市場已經形成一種合理預期——政府會繼續財政擴張,日銀會繼續在鴿派這一側行動,於是「日本容許甚至需要弱勢貨幣」被當成長期政策方向來定價。一旦這個預期成立,匯率就不再只反映利差與貿易流量,而是反映市場對政策意圖的判斷;文章並整理了高市政權經濟幕僚論述中被誤讀的部分。這裡要把話說清楚:以下的數字來自公開統計,該文的論點以其主張呈現,細節以原文為準。
公開數字支持「不是短期波動」這個判斷。上半年經常收支黑字 17 兆 4,292 億日圓、1985 年以來同期最大,日圓卻在同期貶值,兩者能並存的原因在資金流:第一次所得收支 20 兆 4,914 億日圓多半留在海外,證券投資淨流出 18 兆 7,543 億日圓,其中中長期債流出 17 兆 7,536 億日圓。日本賺到的錢沒有變成日圓買盤。另一邊,政策利率 1.0% 對上主要國家仍有明顯利差,7 月會合維持不動,市場等於再一次收到「利差短期不會快速收斂」的訊號。
歷史上日本經歷過幾次弱日圓,但性質不同。1990 年代到 2010 年代初的多數時間,日圓是避險資金的去處,出事就升值;2022 年以後這個規則失效,日圓變成利差交易的融資貨幣,出事反而貶。這是三十年來的結構轉換,也是為什麼「等它回到 120」這種想法在今天沒有依據——1 美元兌 120 日圓那個世界,對應的是全球零利率與日本經常黑字靠貿易撐起,兩個條件現在都不在。
三種走向。第一種,日銀加速升息:政策利率年內走向 1.25% 以上,利差收斂,日圓走強到 150 一帶,代價是變動型房貸族與內需企業先痛。第二種,財政持續擴張、日銀維持慢步調:市場對通貨貶值的預期被再確認,日圓測試 160 以上,財務省的協調介入從特例變成例行工具,效果一次比一次短。第三種,外部衝擊主導:原油或美國利率反轉,日圓被動走強,但政策預期沒變,反彈之後回到原本的軌道。
台灣讀者的實操分三塊。換匯:把 158 上下當成現在的中樞,分批建立部位,不要用單一價位押方向;台幣兌日圓 4.897 是三年來對台灣人相對有利的區間,但別把它當成保證會延續。日本置產:租金收益率要跟貸款利率一起算,日圓貶值讓台幣計價的買價變便宜,卻同時讓台幣計價的租金縮水,兩邊要用同一個匯率假設。日股:出口股受惠弱日圓,內需與觀光股承受進口成本與訪日客年減 2.0% 的雙重壓力,別把整個日股當成同一個方向。
接下來盯三件事:9 月日銀會合與 9 月 28 日的議事要旨,看加速升息的意見有多少人;每月 10 日前後的國際收支,看第一次所得收支的錢有沒有回流;以及財務省對匯率的措辭,介入前的語氣變化通常比介入本身更早出現。
介入這件工具,要知道它能做什麼、不能做什麼。7 月底那次協調買進日圓,短線把匯率拉了回來,但它處理的是速度不是方向:介入能削掉單日的急貶,改變不了資金持續往海外債券跑的結構。從上半年金融帳看,證券投資淨流出 18 兆 7,543 億日圓,這個量級不是幾次進場買得回來的。所以把介入當成上緣參考可以,當成保證會回到某個價位不行。
落到具體金額才有判斷依據。以現在的價位,換 100 萬日圓約需新台幣 20 萬 4,200 元;如果日圓回到 150,同一筆錢要多付約新台幣 1 萬 1,000 元。反過來,在日本收租或收營業額的人,日圓每貶 5 日圓,換回台幣的收入就少約 3%。這解釋了為什麼同一則匯率新聞,去日本玩的人跟在日本做生意的人讀出來的結論完全相反——你屬於哪一邊,決定你現在該不該急著換。
還有一層是台灣讀者比較少注意的:日圓弱勢已經改變日本企業自己的行為。當海外賺的錢換回日圓會產生匯兌利益,企業更沒有動機把資金匯回;上半年第一次所得收支 20 兆 4,914 億日圓、證券投資淨流出 18 兆 7,543 億日圓,就是這個誘因結構的結果。這形成一個自我強化的循環——日圓愈弱,錢愈不回來,日圓就愈弱。要打破它,需要的是利差收斂或政策預期反轉,不是單次的口頭干預。
最後提醒一件容易搞混的事:日圓走弱不等於日本資產變便宜。以台幣計價,東京物件的標價確實變便宜了,但同一段時間東京都內新供給公寓的日圓價格本身在漲、貸款利率在升、營建成本因為進口原料變貴而墊高。三個力道同時作用時,匯率的折扣很可能被價格的漲幅吃掉。要判斷划不划算,把日圓價格、利率、匯率三個變數放在同一張表上一起算,不要只看其中一個。
- 2013安倍政府推動「三支箭」經濟刺激政策,日銀開始大規模量化寬鬆。
- 2022日圓對美元一度跌破150日圓,創下34年來新低。
- 2023日本央行首次暗示可能調整收益率曲線控制政策。
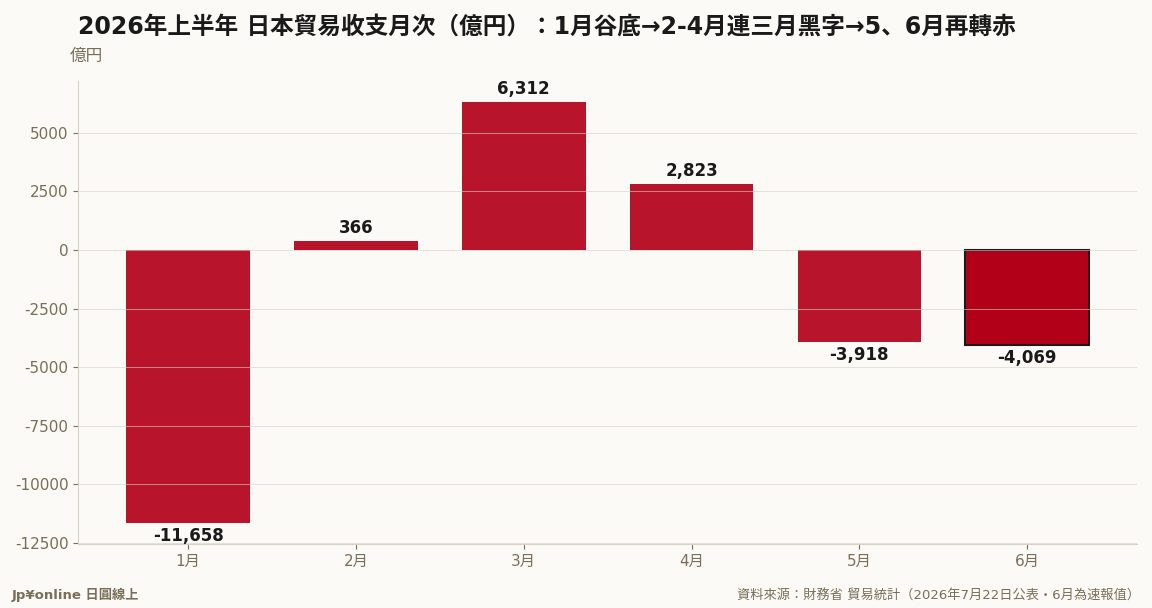 【貿易收支|2026年6月】出口年增19.3%、進口暴增25.4%,單月赤字4,069億円——去年同月還是黑字金融市場 · 2026-07-22
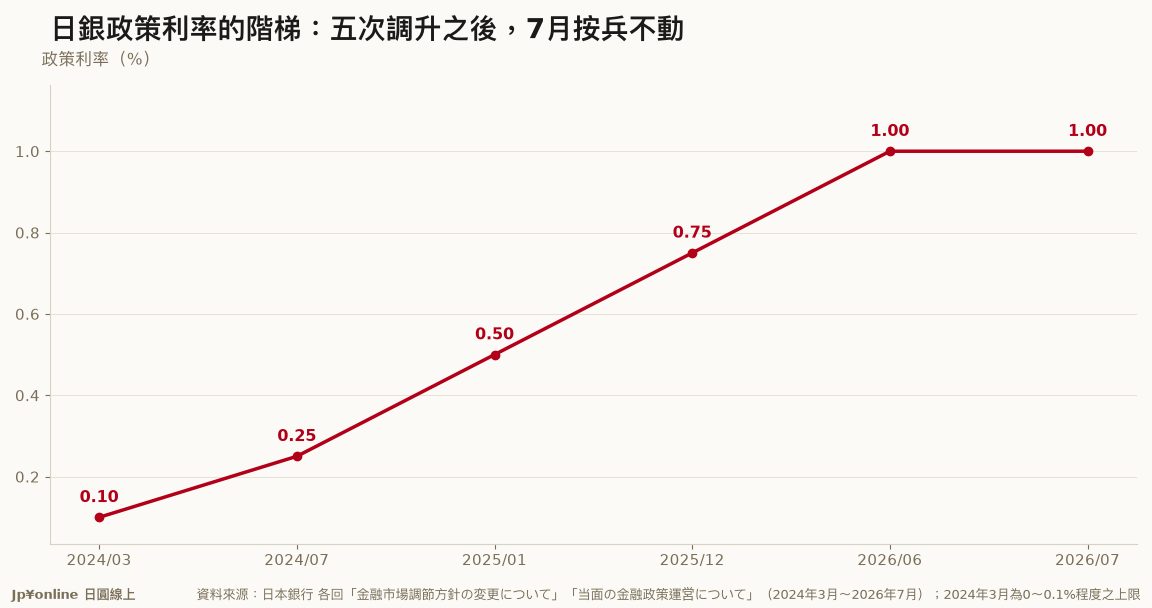 【日銀政策決定|2026年7月會合】政策利率停在1.0%、8比1按兵不動;這次投反對票的高田委員嫌的是升太慢金融市場 · 2026-08-10
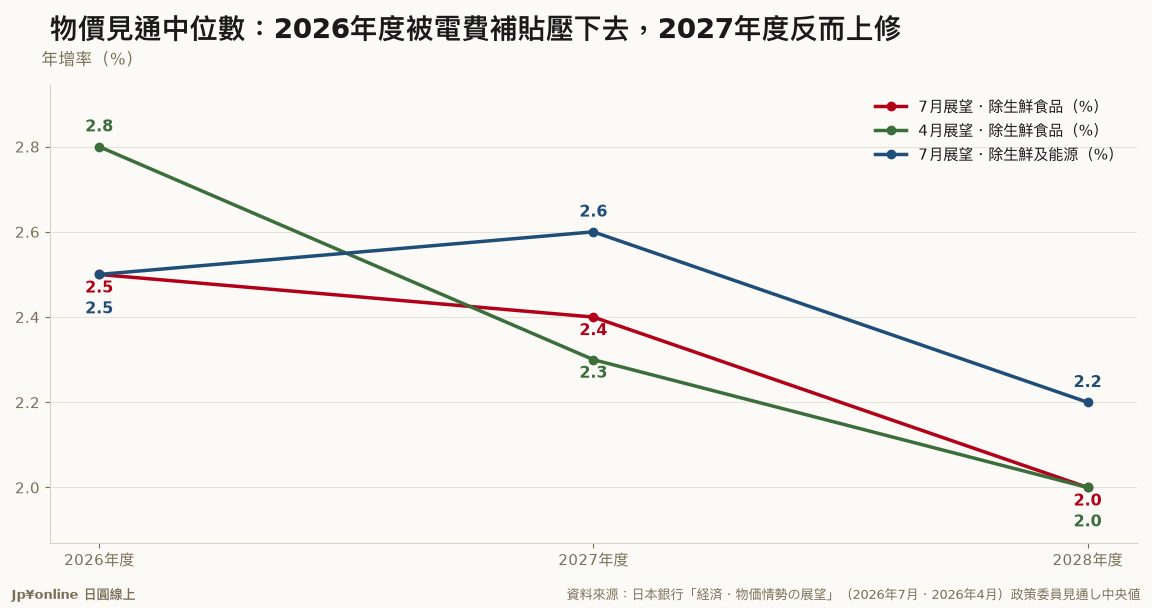 【日銀展望報告|2026年7月】2026年度物價中位數從2.8%下修到2.5%——但下修的是電費補貼,剔除能源後幾乎沒動金融市場 · 2026-08-10
 夏普9月啟動AI伺服器事業 業績預測因日圓貶值下修金融市場 · 2026-08-10