【新屋用途結構|2026年7月】出租住宅3.0萬戶年增10%領跑,分售1.8萬戶年增14.6%,自用僅持平A · 可全文翻譯
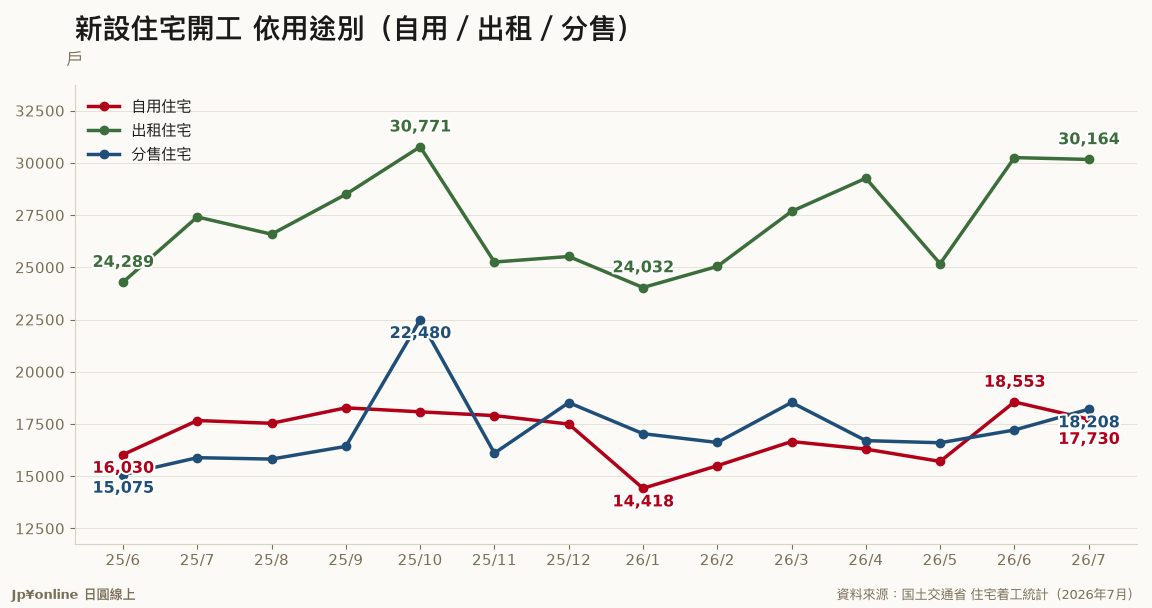
- 2026年7月出租住宅開工3萬164戶、年增10.0%,是新屋供給的主要動能。
- 分售住宅1萬8,208戶、年增14.6%,但單月波動大。
- 自用住宅僅1萬7,730戶、年增0.4%,受建價與房貸利率壓抑而幾乎持平。
- 投資型供給熱、自住供給冷,未來都會區租盤將穩定增加。
本站自本期起固定追蹤日本新屋開工的用途結構這條線。把7月的6萬6,439戶拆開來看:出租住宅(貸家)3萬164戶、年增10.0%,是這一輪的火車頭;分售住宅(分讓)1萬8,208戶、年增14.6%;自用住宅(持家)1萬7,730戶、幾乎持平(+0.4%)。三者冷熱差很大——投資性質的出租與分售在增,自住需求卻卡住,這正是低利率與建價高漲下的典型組合,也直接關係到未來租盤會不會變多。
新屋開工依「用途(利用関係)」分成自用住宅、出租住宅、分售住宅三類,各自反映不同的需求。2026年7月出租住宅3萬164戶(年增10.0%)、分售住宅1萬8,208戶(年增14.6%)、自用住宅1萬7,730戶(年增0.4%)。
三條線攤開來看,出租住宅長期是量最大的一塊,且今年多數月份維持雙位數成長——背後是投資人在低利環境下持續興建收租型物件,以及都會區租賃需求旺盛。分售住宅(建商蓋好整批出售的公寓與透天)波動最大,去年10月曾因大型案量灌入衝到2萬2,480戶,此後回落,7月回到1萬8,208戶。
相對之下,自用住宅是最弱的一環:建材與人工成本墊高總價、房貸利率緩步走升,讓一般家庭自建自購的意願受抑,7月僅年增0.4%、幾乎原地踏步。對台灣與華語圈的置產族而言,這個結構透露兩件事:一是未來新增租盤仍會穩定增加,都會區租金要大漲不易;二是投資型(出租、分售)供給熱、自住供給冷,若鎖定收租,選擇會比自住買方多。給付住宅(企業宿舍)量極小、不具市場指標意義,本系列不深入。
以下為國土交通省《建築着工統計調查報告 2026年7月分》依用途別(利用関係別)之繁體中文整理。
2026年7月新設住宅開工共6萬6,439戶(年增8.2%),依用途拆分如下:
自用住宅(持家)1萬7,730戶,較去年同月增加0.4%。 出租住宅(貸家)3萬164戶,較去年同月增加10.0%。 分售住宅(分讓)1萬8,208戶,較去年同月增加14.6%;其中公寓(マンション)7,448戶、透天(一戶建)1萬578戶,公寓占分售的比重約40.9%。 給付住宅(企業提供之宿舍)337戶。
(本文為 jpyonline 依《政府標準利用規約》整理之摘要翻譯,數值以國土交通省原始公表為準。)
- 日本新屋開工長期以出租住宅(貸家)為量最大的一類,反映收租型投資需求。
- 2025建材與人工成本上漲推升房價,壓抑一般家庭的自用住宅新建意願。
- 【分析室】日本4月新屋着工反彈+11.4%——唯獨新成屋公寓連4個月縮,正是東京房價撐高的供給端真相不動產與觀光 · 2026-06-19
 3.5億日圓起跳:東京「保值中古大樓」排行榜,上位物件集中港區不動產與觀光 · 2026-07-25
 東京23區中古大樓均價1億2700萬日圓 漲勢首見一服感不動產與觀光 · 2026-07-23
 人生最大一筆消費在SNS成交 中古大樓的「策展人」經濟不動產與觀光 · 2026-07-23