【新屋用途结构|2026年7月】出租住宅3.0万户年增10%领跑,分售1.8万户年增14.6%,自用仅持平A · 可全文翻译
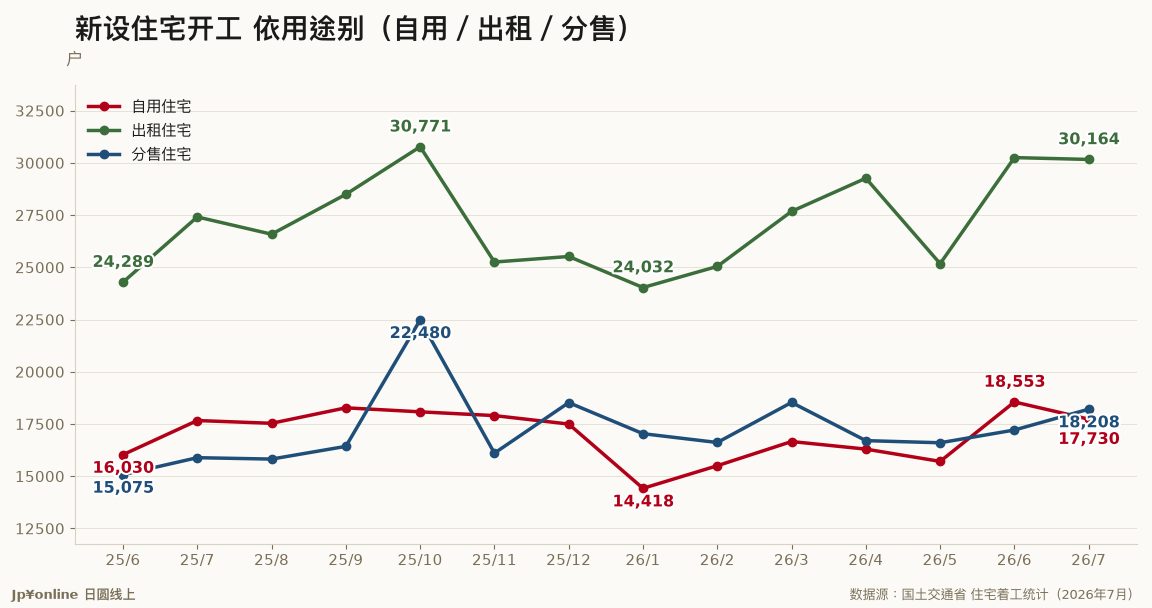
- 2026年7月出租住宅开工3万164户、年增10.0%,是新屋供给的主要动能。
- 分售住宅1万8,208户、年增14.6%,但单月波动大。
- 自用住宅仅1万7,730户、年增0.4%,受建价与房贷利率压抑而几乎持平。
- 投资型供给热、自住供给冷,未来都会区租盘将稳定增加。
本站自本期起固定追踪日本新屋开工的用途结构这条线。把7月的6万6,439户拆开来看:出租住宅(贷家)3万164户、年增10.0%,是这一轮的火车头;分售住宅(分让)1万8,208户、年增14.6%;自用住宅(持家)1万7,730户、几乎持平(+0.4%)。三者冷热差很大——投资性质的出租与分售在增,自住需求却卡住,这正是低利率与建价高涨下的典型组合,也直接关系到未来租盘会不会变多。
新屋开工依「用途(利用関系)」分成自用住宅、出租住宅、分售住宅三类,各自反映不同的需求。2026年7月出租住宅3万164户(年增10.0%)、分售住宅1万8,208户(年增14.6%)、自用住宅1万7,730户(年增0.4%)。
三条线摊开来看,出租住宅长期是量最大的一块,且今年多数月份维持双位数成长——背后是投资人在低利环境下持续兴建收租型对象,以及都会区租赁需求旺盛。分售住宅(建商盖好整批出售的公寓与透天)波动最大,去年10月曾因大型案量灌入冲到2万2,480户,此后回落,7月回到1万8,208户。
相对之下,自用住宅是最弱的一环:建材与人工成本垫高总价、房贷利率缓步走升,让一般家庭自建自购的意愿受抑,7月仅年增0.4%、几乎原地踏步。对台湾与华语圈的置产族而言,这个结构透露两件事:一是未来添加租盘仍会稳定增加,都会区租金要大涨不易;二是投资型(出租、分售)供给热、自住供给冷,若锁定收租,选择会比自住买方多。给付住宅(企业宿舍)量极小、不具市场指针意义,本系列不深入。
以下为国土交通省《建筑着工统计调查报告 2026年7月分》依用途别(利用関系别)之繁体中文整理。
2026年7月新设住宅开工共6万6,439户(年增8.2%),依用途拆分如下:
自用住宅(持家)1万7,730户,较去年同月增加0.4%。 出租住宅(贷家)3万164户,较去年同月增加10.0%。 分售住宅(分让)1万8,208户,较去年同月增加14.6%;其中公寓(マンション)7,448户、透天(一户建)1万578户,公寓占分售的比重约40.9%。 给付住宅(企业提供之宿舍)337户。
(本文为 jpyonline 依《政府标准利用规约》整理之摘要翻译,数值以国土交通省原始公表为准。)
- 日本新屋开工长期以出租住宅(贷家)为量最大的一类,反映收租型投资需求。
- 2025建材与人工成本上涨推升房价,压抑一般家庭的自用住宅新建意愿。
- 【分析室】日本4月新屋着工反弹+11.4%——唯独新成屋公寓连4个月缩,正是东京房价撑高的供给端真相不动产与观光 · 2026-06-19
 3.5亿日圆起跳:东京「保值中古大楼」排行榜,上位对象集中港区不动产与观光 · 2026-07-25
 东京23区中古大楼均价1亿2700万日圆 涨势首见一服感不动产与观光 · 2026-07-23
 人生最大一笔消费在SNS成交 中古大楼的「策展人」经济不动产与观光 · 2026-07-23